Las carteras digitales son el método de pago de más rápido crecimiento en Asia-Pacífico (APAC) y representan el 70% de los pagos en línea y el 50% de los pagos en tiendas, según Worldpay. En los principales mercados comerciales, como China, de aquí a 2027, el 86% del comercio electrónico y el 79% de las ventas en tiendas físicas se efectuarán mediante monederos digitales.
Para los comerciantes ubicados en Asia-Pacífico o en expansión en Asia Pacífico, las carteras digitales van a ser un área clave de crecimiento de los ingresos. Sin embargo, el panorama de las billeteras digitales en APAC es dinámico y está evolucionando rápidamente, por lo que es importante entender quiénes son los actores clave y las tendencias actuales de uso por parte de los consumidores.
Entender las billeteras digitales
Los monederos digitales, también conocidos como monederos electrónicos, son sistemas o aplicaciones basados en software que almacenan los datos de pago del usuario y le permiten comprar bienes y servicios, transferir dinero o pagar facturas desde su teléfono sin necesidad de una tarjeta de crédito o débito física.
Cuando un usuario de una billetera digital quiere realizar un pago, simplemente escanea, toca o desliza su teléfono y el pago se envía al procesador de pagos, ya sea directamente o a través de una pasarela de pago o plataforma de orquestación de pagos.
Los monederos digitales ofrecen varios beneficios clave:
- Comodidad - Las carteras digitales eliminan la necesidad de llevar una cartera o tarjeta física; los usuarios pueden simplemente sacar su teléfono y realizar transacciones.
- Seguridad - Las carteras digitales limitan el riesgo de robo de la información personal o financiera de un usuario. Además, las transacciones de los monederos digitales están cifradas, algunas con tokenización - que oculta los datos de pago de un usuario en caso de violación de datos o ataque fraudulento.
- Acceso - Las carteras digitales no requieren tener una cuenta en un banco con una sucursal física. Esto brinda a las comunidades no bancarizadas y subbancarizadas un mayor acceso a los servicios financieros y promueve la inclusión financiera.
Tendencias de la billetera digital en APAC
La adopción de las carteras digitales en la región APAC ha sido rápida, en gran parte debido a la mayor accesibilidad de los teléfonos inteligentes e Internet. En áreas como el sudeste asiático, donde casi el 70% de la población no tiene acceso a servicios bancarios o no lo tiene, las carteras digitales se han convertido en una parte integral de la vida diaria, ya que permiten a los consumidores acceder a productos y servicios financieros como nunca antes.
Además, la disminución del uso de efectivo durante la pandemia de la COVID-19 solo aceleró el uso de monederos digitales en Asia. Gracias al aumento de la adopción de los monederos móviles, en los últimos años ha habido una proliferación de nuevas aplicaciones y servicios de monederos digitales.
El auge de las superaplicaciones
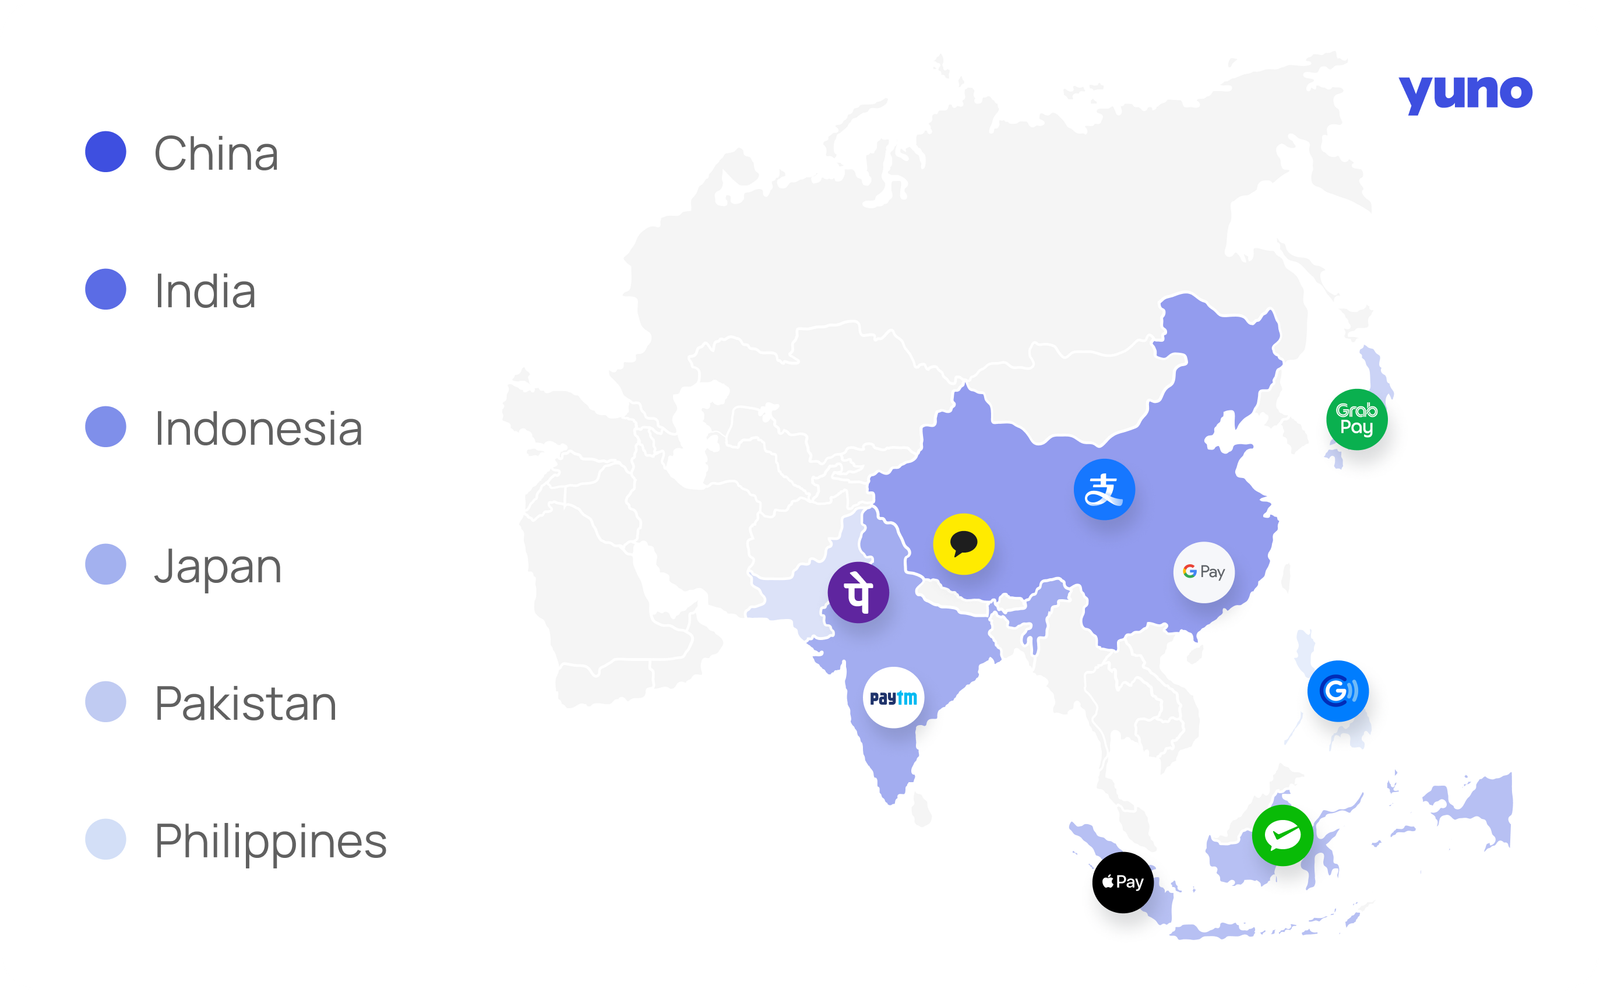
Paralelamente a la tendencia de adopción de monederos digitales en APAC, está el auge de las «superaplicaciones» que combinan múltiples servicios móviles, incluidos los monederos digitales, a través de una sola interfaz. Las superaplicaciones de empresas con sede en APAC, como WeChat, AliPay, Grab y Gojek, han acumulado miles de millones de usuarios en todo el mundo, lo que les permite realizar pagos, reservar viajes, pedir comida y mucho más sin necesidad de cambiar de una aplicación a otra.
Si bien las carteras digitales ofrecen una serie de beneficios, algunos sostienen que las superaplicaciones que integran las carteras digitales liderarán el futuro de la integración de las carteras digitales. Se espera que el mercado mundial de superaplicaciones crezca a 27% DE TASA COMPUESTA durante los próximos 5 años, con APAC a la cabeza en cuanto a adopción y uso.
Los desafíos de la integración de la billetera digital
Si eres un comerciante que busca aumentar los ingresos por pagos en mercados clave como APAC, es casi seguro que pensarás en cómo respaldar e integrar las carteras digitales y las superaplicaciones que tus consumidores desean usar. Al fin y al cabo, es más probable que los consumidores realicen transacciones con comercios que ofrecen los métodos de pago que utilizan en su vida diaria.
Sin embargo, la integración de la billetera digital no es tan simple como parece y puede presentar una serie de desafíos para los comerciantes:
- Costos de integración - La integración de una billetera digital en su pila de pagos requiere tiempo y recursos de desarrollador para garantizar que las transacciones fluyan sin problemas. Si un comerciante quiere integrar varias carteras digitales, tendrá que configurar y gestionar varias integraciones, lo que puede resultar costoso.
- Riesgos regulatorios y de cumplimiento - Una de las características clave de las carteras digitales es la racionalización de los pagos transfronterizos en múltiples regiones. Sin embargo, cada país tiene su propio conjunto de requisitos normativos, de lucha contra el blanqueo de dinero (AML) y de conocimiento del cliente (KYC) que los comerciantes deberán cumplir para evitar multas o infracciones de la privacidad de los datos.
- Integración de procesadores de pagos y pasarelas - Las carteras digitales deben integrarse perfectamente con los diversos procesadores, pasarelas y bancos adquirentes de terceros de un comerciante; de lo contrario, existe un mayor riesgo de que se produzca un error en el pago. Una vez más, esto requiere importantes recursos de desarrollo y mantenimiento, y resulta cada vez más difícil de gestionar a medida que un comerciante comienza a ampliar sus operaciones de pago.
Optimización de la integración del billetera digital con Yuno
A medida que el panorama de las billeteras digitales en la región APAC continúa expandiéndose, los comerciantes tienen una gran oportunidad para atraer a este segmento de consumidores en rápido crecimiento y, al mismo tiempo, ayudar a impulsar una mayor inclusión financiera y seguridad de pagos. Los monederos digitales y las superaplicaciones integradas son la clave para capitalizar el mercado de consumo de la región Asia-Pacífico, si puedes encontrar la manera de optimizar la integración y la administración continua.
Ahí es donde entra Yuno. Como plataforma líder mundial de orquestación de pagos, simplificamos la integración de monederos digitales para los comerciantes. Los comerciantes de la plataforma Yuno pueden integrar más de 300 métodos de pago, incluidas las principales carteras digitales y superaplicaciones, en sus experiencia de pago a través de una única API. Nuestra enrutamiento dinámico y soluciones avanzadas contra el fraude ayudan a optimizar el flujo de las transacciones de pago, lo que permite a los comerciantes impulsar las conversiones y reducir el riesgo de fraude en los pagos.
Descubre cómo potenciar tu estrategia de monedero digital con Yuno. Reserva una demostración para ver nuestra solución en acción: