Qué aprenderás: Este artículo explica las tres vías principales de payout, los modos de fallo específicos de cada una, y cómo diseñar redundancia y conciliación en tus payouts. Al terminar de leerlo, podrás dibujar la arquitectura en una pizarra y explicar a tu CFO exactamente dónde está hoy tu riesgo de concentración.
La mayoría de los líderes financieros han pasado años diversificando cómo cobran: múltiples adquirentes, métodos de pago locales, procesadores regionales. Luego miran el lado saliente y encuentran un único proveedor gestionando cada pago a cada vendedor, contratista y trabajador de la economía gig en cada mercado. Los payouts son donde ahora se esconde el riesgo de concentración, y la mayoría de las empresas no lo ven hasta que un proveedor cae.
Conclusiones clave
- Tres vías llevan casi todos los payouts: transferencia bancaria, envío a tarjeta y billetera digital. Cada una tiene tiempos de liquidación, modos de fallo y alcance geográfico distintos.
- Un único proveedor de payouts es un único punto de fallo. Según el Banco de Inglaterra, la dependencia de un solo proveedor en una red de pagos significa que el riesgo agregado supera la suma de los riesgos individuales de cada participante.
- La conciliación de payouts debe ser una disciplina separada de la conciliación de cobros. Las devoluciones, retenciones y diferencias de tiempo requieren su propio flujo de trabajo.
- La redundancia significa tener una segunda vía lista para activarse, no solo un segundo contrato con el mismo tipo de proveedor.
- Comprar una capa de payouts multi-proveedor es mejor que construirla. El coste de ingeniería de mantener múltiples integraciones directas se multiplica cada vez que añades un corredor.
Por qué los payouts merecen la misma atención que los cobros
Los payouts son el momento en que tu relación comercial con un vendedor, conductor o contratista se vuelve real. Según Visa, los vendedores de marketplaces actuales son emprendedores que dependen del acceso rápido a sus ganancias, y los payouts con retraso tienen un impacto negativo medible en ellos.
Cuando un payout falla, el daño no es simétrico. Un cobro fallido significa ingresos perdidos para ti. Un payout fallido significa que un trabajador no puede pagar el alquiler. Esa asimetría tiene consecuencias reputacionales y legales que la mayoría de los líderes financieros subestiman.
Sin embargo, la mayoría de las empresas tratan los payouts como una cuestión operativa secundaria. Se conectan a un proveedor de payouts, automatizan el archivo por lotes y siguen adelante. El resultado es un stack que parece diversificado en el lado de cobros y peligrosamente concentrado en el lado de desembolsos.
Las tres vías de payout: cómo funciona cada una realmente
Cada payout recorre uno de tres caminos: una transferencia bancaria, un envío a tarjeta o un crédito a billetera. Entender cada camino, incluyendo quién controla el reloj de liquidación y dónde ocurren los fallos, es la base del diseño de payouts.
Transferencia bancaria
Las transferencias bancarias son el pilar de los payouts B2B y de alto valor. En EE.UU., ACH es la vía dominante. Según Nacha, aproximadamente el 80% del volumen de la red ACH se liquida en un día bancario o menos. El Same Day ACH puede acelerar ese proceso para transacciones elegibles.
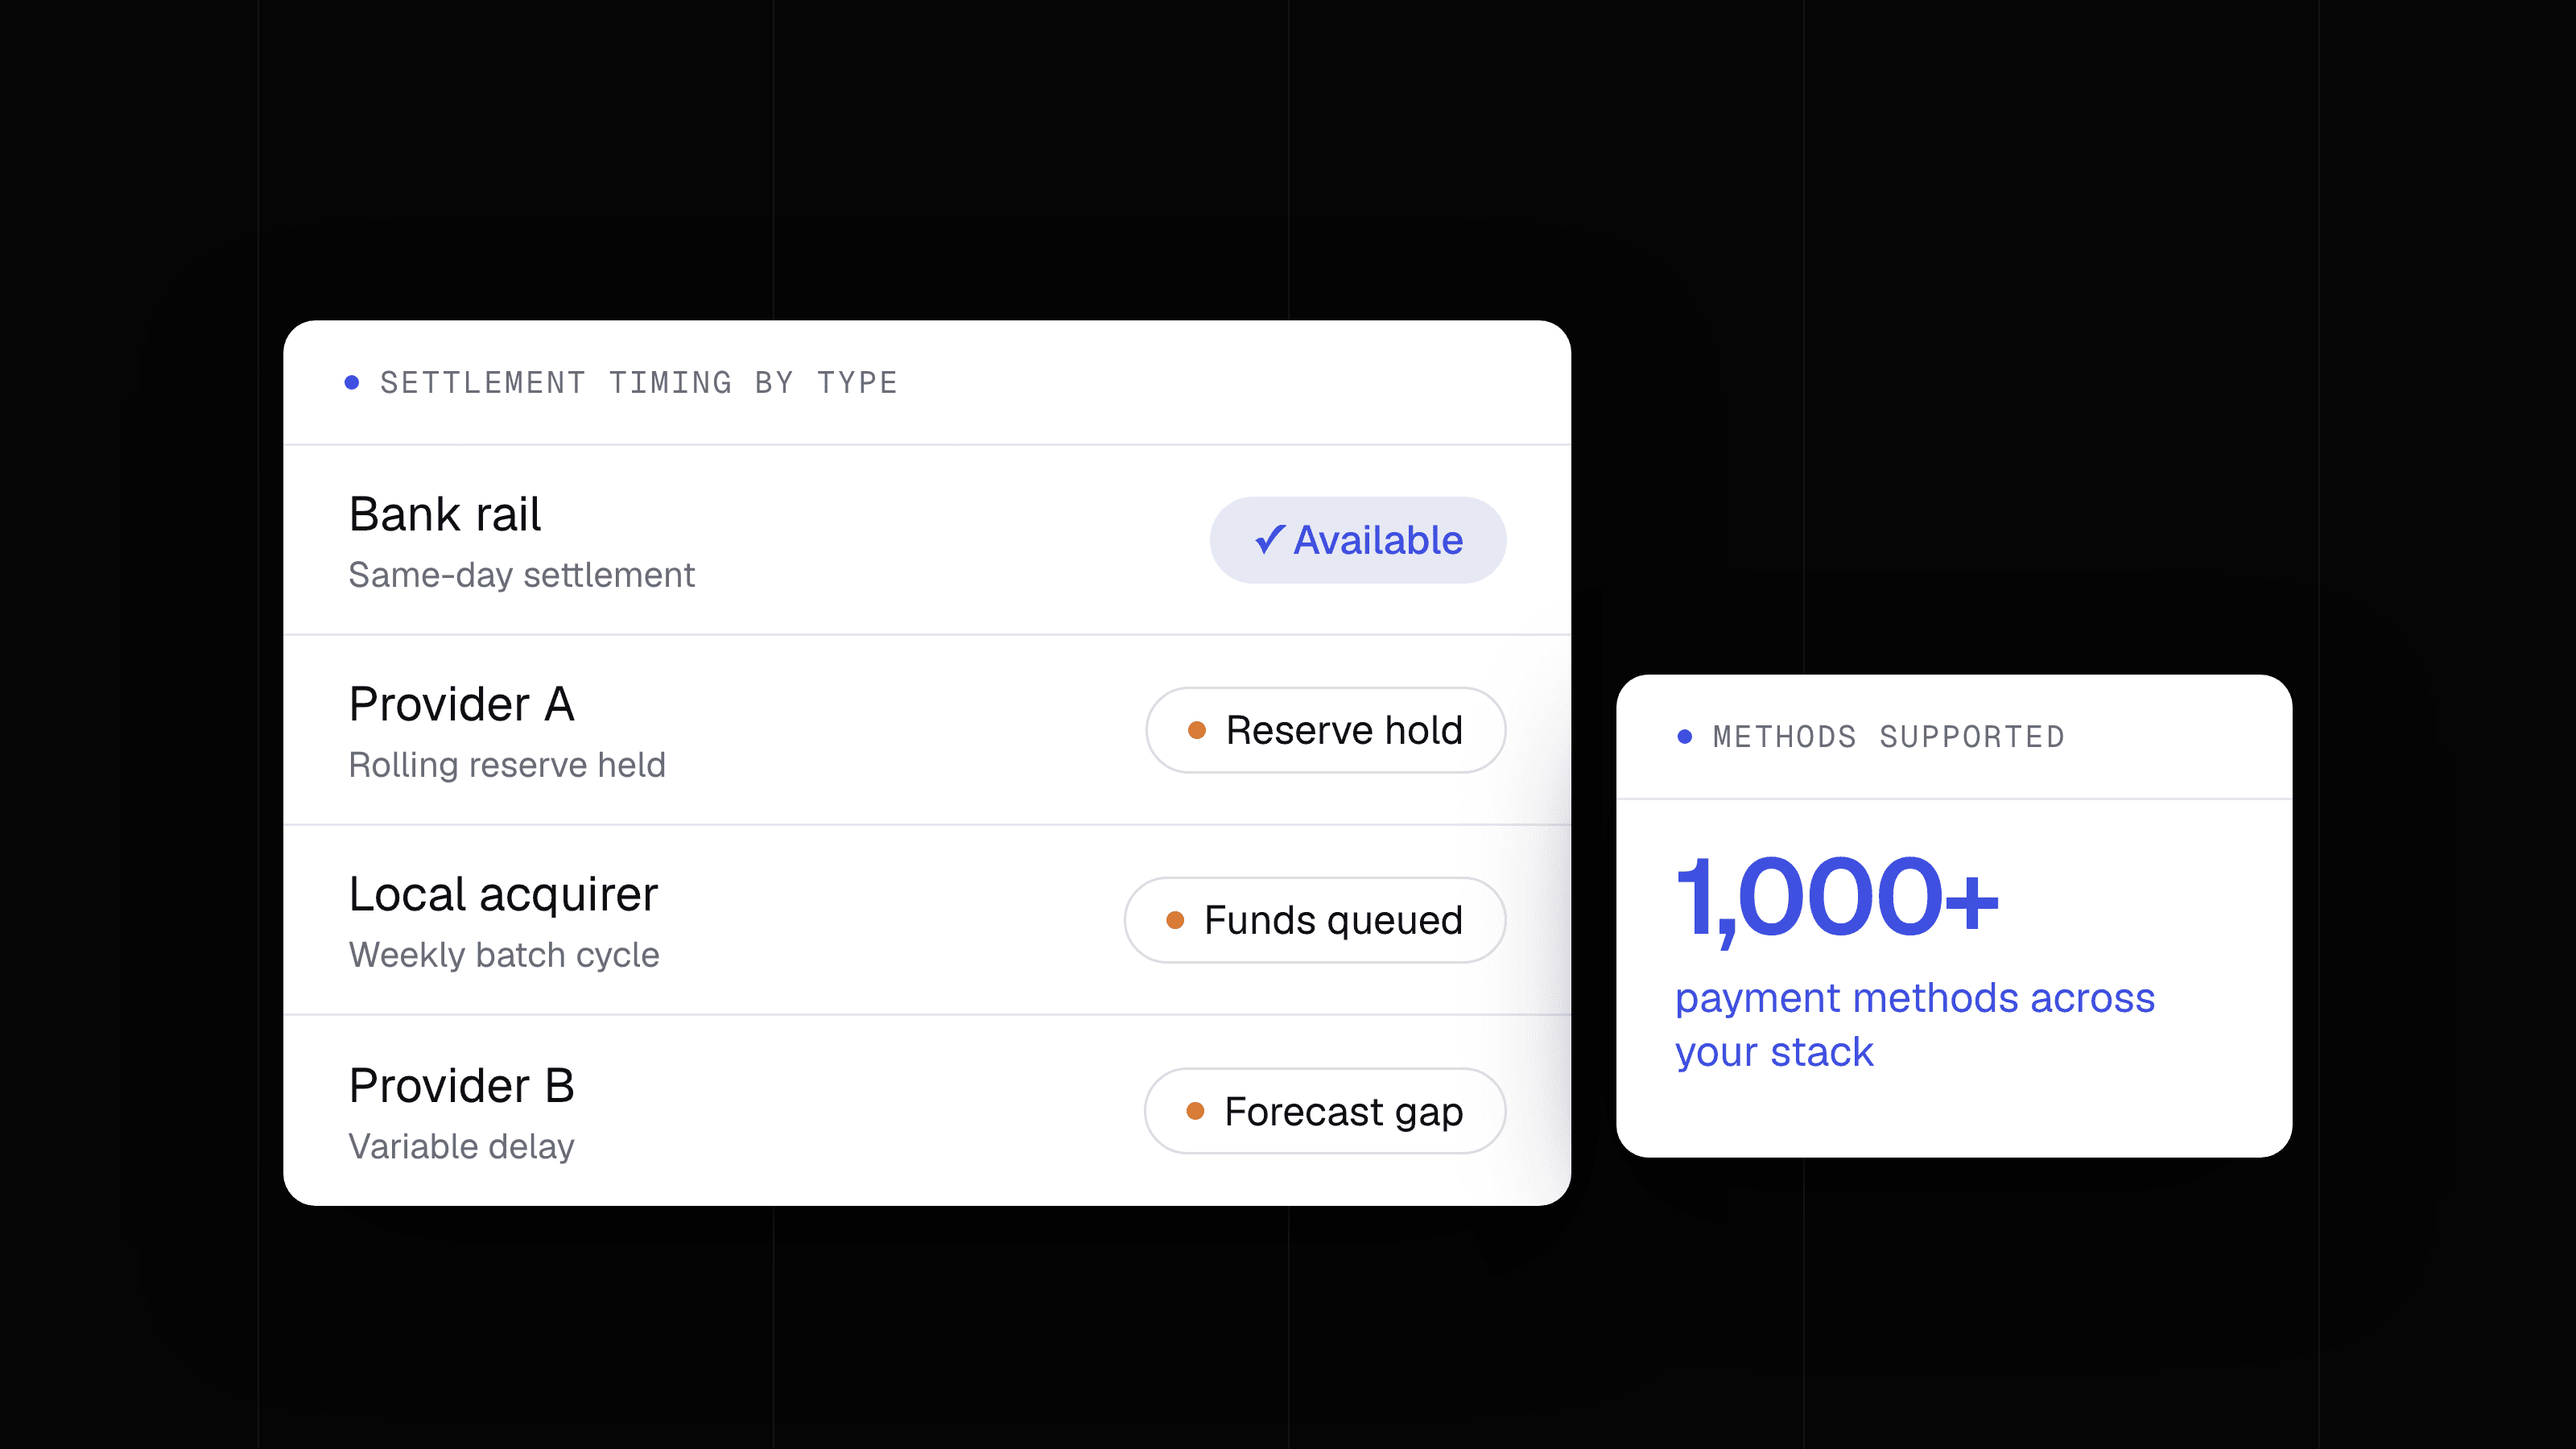
El modo de fallo es la discrepancia en los datos de la cuenta. Un número de ruta o número de cuenta incorrecto hace que el pago sea devuelto, normalmente en uno o dos días hábiles. Para entonces tu libro mayor ya ha movido los fondos. Debes revertir el asiento, investigar los datos correctos y reintentar, añadiendo coste y retraso en cada paso.
Las transferencias bancarias transfronterizas añaden una capa de cumplimiento. Según PwC, si tu empresa realiza pagos transfronterizos de fuente estadounidense, los requisitos de reporte FATCA aplican y tu empresa es el pagador responsable de ellos. Esto significa que los pagos a contratistas a través de fronteras pueden requerir retención o declaración antes de que se libere la transferencia.
Envío a tarjeta
El envío a tarjeta (Visa Direct, Mastercard Send) mueve fondos directamente a una tarjeta de débito, a menudo en minutos. Es la vía más rápida para beneficiarios que ya tienen una tarjeta registrada. La liquidación es casi en tiempo real para el beneficiario, aunque el financiamiento de tu cuenta de envío sigue un calendario acordado con tu proveedor.
El modo de fallo es la elegibilidad. No todas las tarjetas aceptan créditos push. Las tarjetas de débito empresariales, algunas tarjetas prepago y tarjetas emitidas en ciertos mercados no están inscritas en programas de envío push. Un envío push fallido no vuelve automáticamente a otra vía a menos que hayas diseñado ese respaldo de forma explícita.
Billetera digital
Los payouts a billetera acreditan el saldo del beneficiario dentro de una billetera digital. Cuando el beneficiario quiere efectivo, inicia un cashout a su cuenta bancaria. Según Nacha, usando un crédito Same Day ACH, un proveedor puede facilitar payouts o cashouts más rápidos, enviando fondos desde la billetera a la cuenta bancaria del usuario en horas el mismo día hábil.
El modo de fallo es la disponibilidad de la billetera según el mercado. Las billeteras dominantes varían considerablemente por región: M-Pesa en África Oriental, GrabPay en el Sudeste Asiático, billeteras vinculadas a UPI en India. Una estrategia de payouts a billetera diseñada para un mercado rara vez se extiende limpiamente a otro sin integraciones adicionales.
¿Dónde fallan los payouts realmente? La ruta del pago paso a paso
Cada payout sigue una secuencia de puntos de control, y cada punto de control es un posible punto de fallo. Mapear esta secuencia convierte una conciencia vaga del riesgo de payouts en algo sobre lo que puedes actuar.
La secuencia, para un payout por transferencia bancaria, funciona así. Tu plataforma instruye a tu proveedor de payouts. El proveedor valida los datos de la cuenta del beneficiario. El archivo supera el horario de corte de tu banco. El banco receptor acepta o rechaza el crédito. Se acredita la cuenta del beneficiario. Se activa un webhook confirmando la liquidación. Cualquier ruptura en esta cadena produce un tipo de fallo diferente, que requiere una vía de remediación distinta.
Tres categorías de fallos cubren la mayoría de los incidentes:
- Fallos previos al envío: Datos de cuenta incorrectos, discrepancias de nombre o retenciones de cumplimiento detienen el pago antes de que salga de tu proveedor. Son los más baratos de resolver porque no se ha movido dinero.
- Fallos en tránsito: El archivo se envía pero es devuelto por el banco receptor. El código de devolución indica el motivo (cuenta cerrada, cuenta inexistente, pago detenido). Estos requieren investigación antes de cualquier reintento.
- Disputas posteriores al crédito: El beneficiario afirma no haber recibido el pago aunque tus registros muestran liquidación. Esto suele significar que los fondos llegaron a la institución correcta pero a la cuenta incorrecta, o fueron retenidos por el banco receptor para revisión de cumplimiento.
Las retenciones de cumplimiento merecen atención especial a escala. A medida que crecen los volúmenes de payouts transfronterizos, el cribado de sanciones y el reporte FATCA (según PwC) añaden tiempo de procesamiento que puede hacer que los payouts superen tu SLA con vendedores y trabajadores. Incorporar ese margen en tu calendario de payouts no es opcional.
El riesgo de concentración oculto en tu stack de payouts
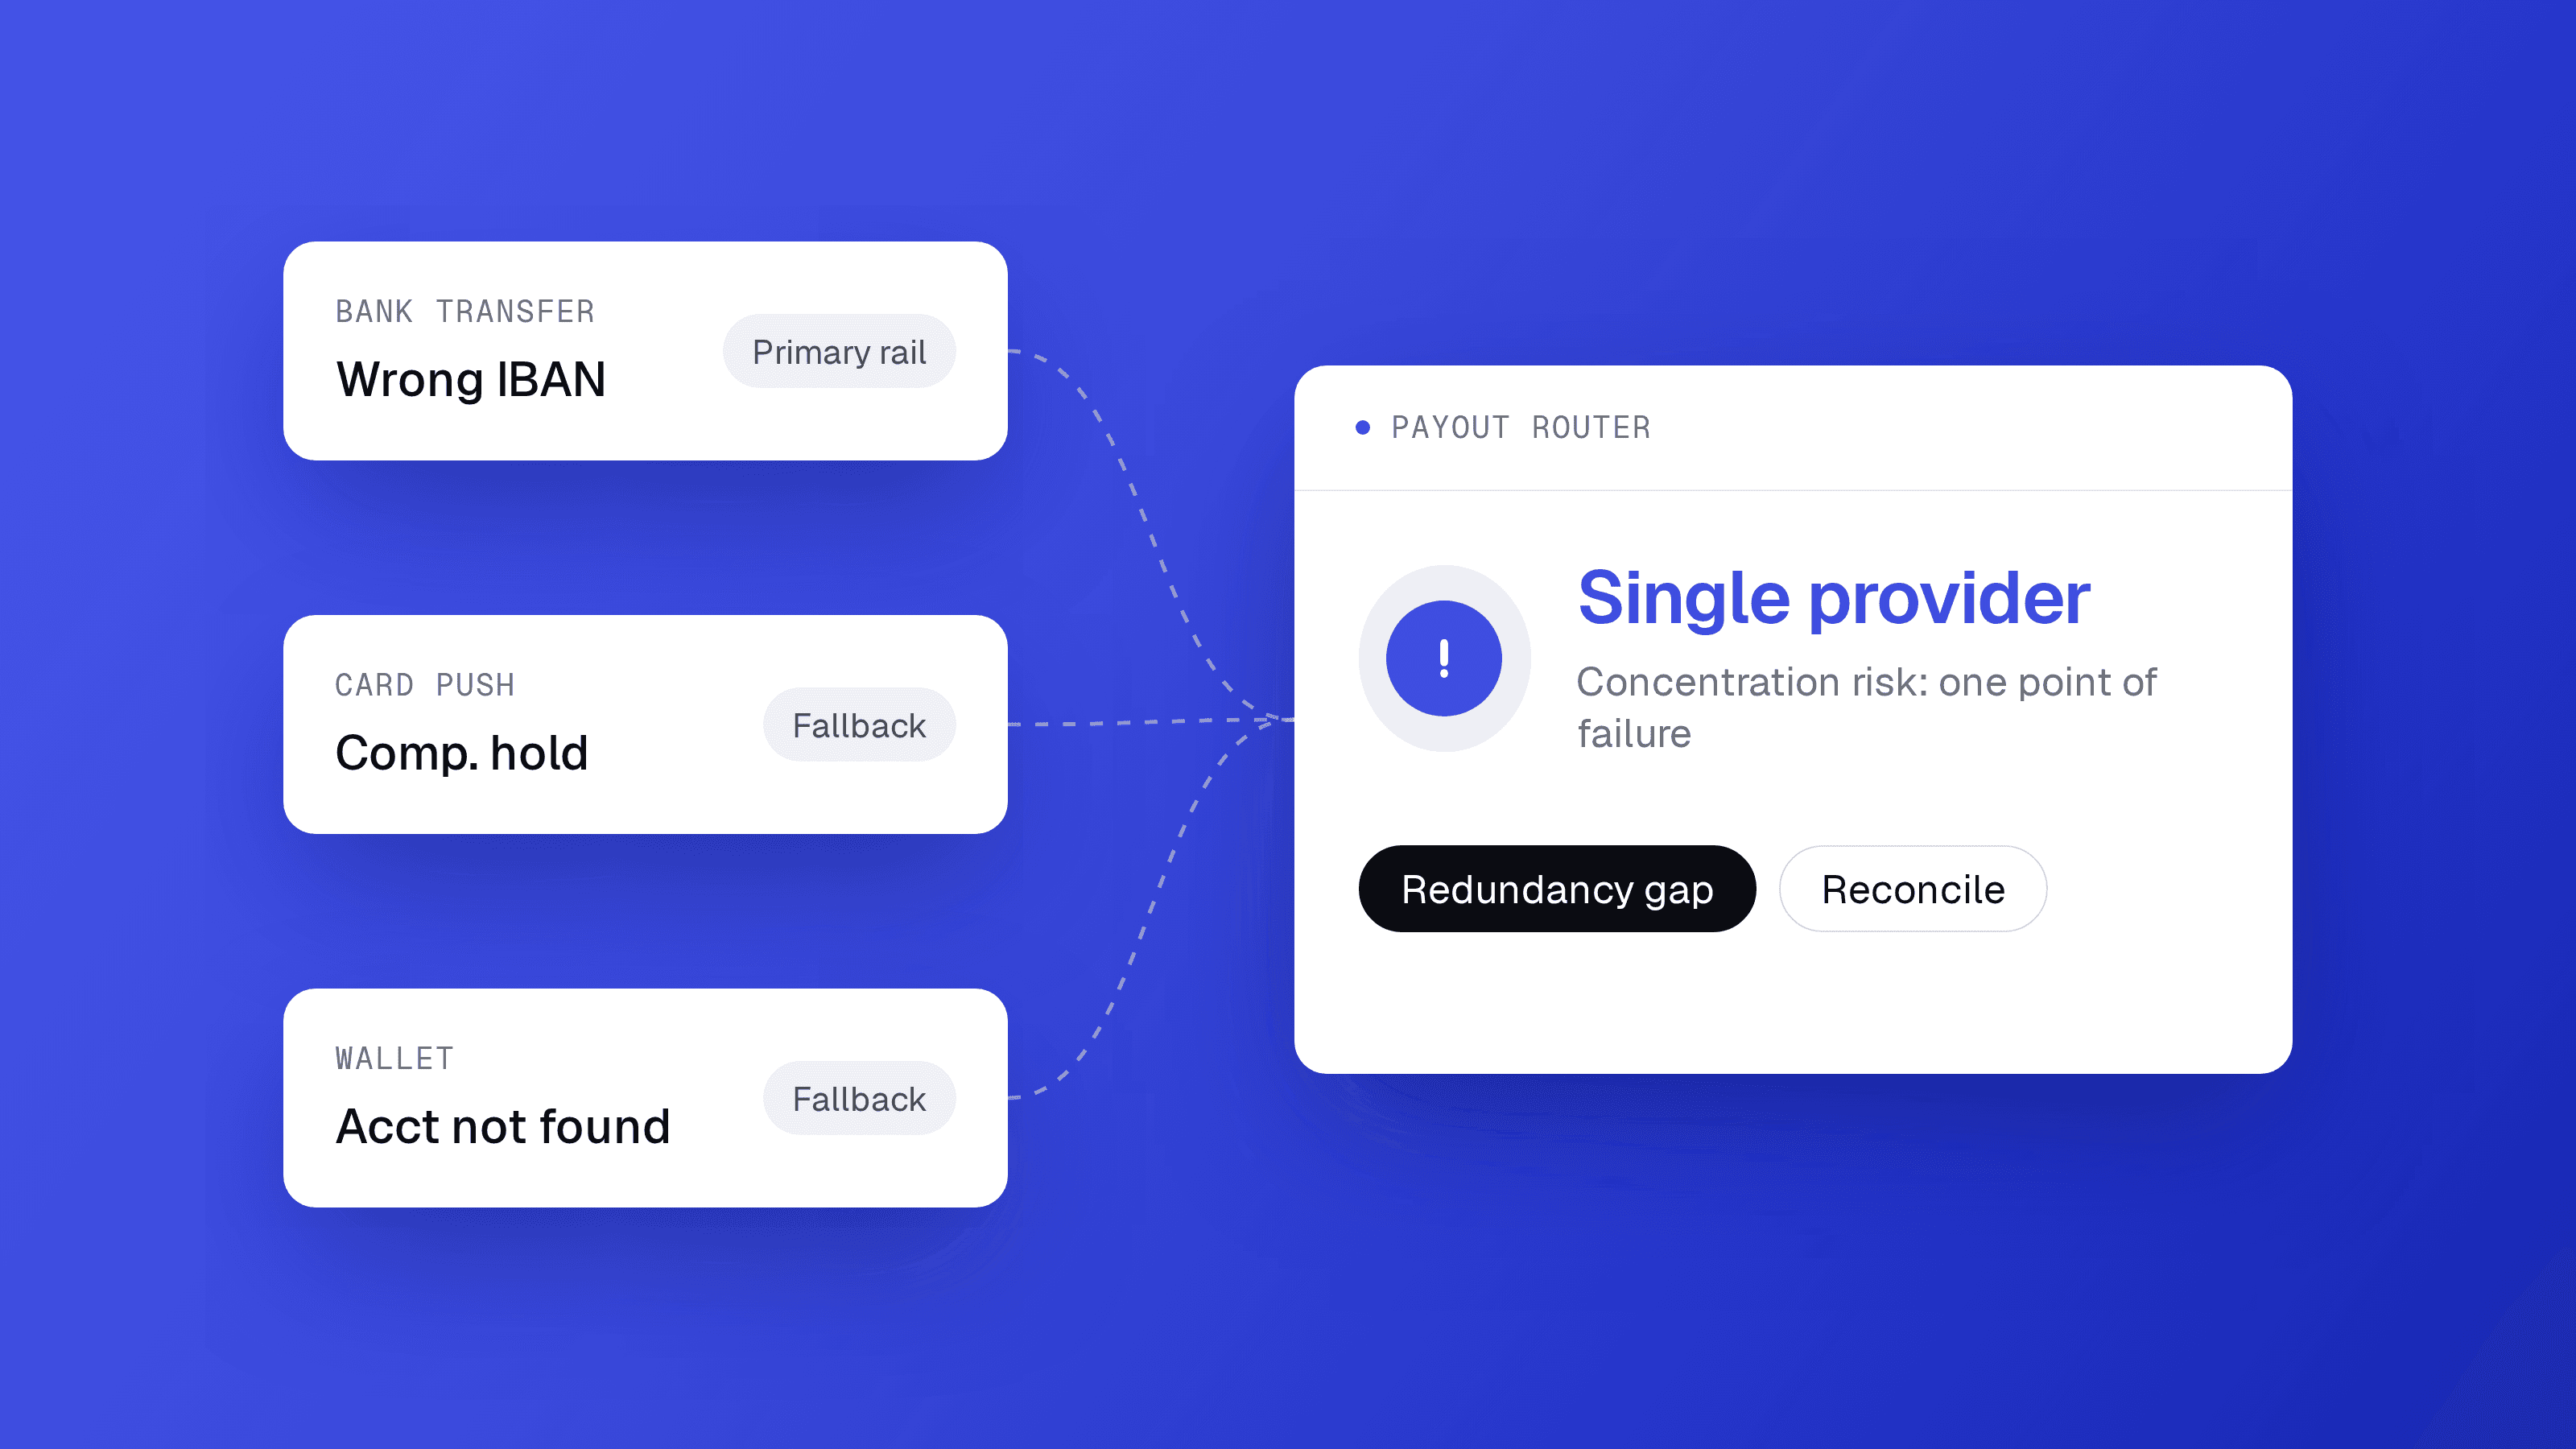
El riesgo de concentración en payouts es la exposición que resulta cuando todos los pagos salientes fluyen a través de un único proveedor. El Banco de Inglaterra describió esta estructura con precisión: cuando todos los participantes de la red dependen de un único proveedor para su infraestructura, el riesgo agregado para la red supera la suma de los riesgos individuales de cada participante.
Esto no es teórico. Una ventana de mantenimiento del proveedor, una retención de cumplimiento en tu cuenta de comerciante, una disputa comercial o una interrupción regional pueden congelar todos los payouts simultáneamente. Tu stack de cobros sigue funcionando. El dinero entra. Nada sale. Los vendedores lo notan en horas.
La ironía es que los mismos líderes financieros que insisten en tener dos o tres adquirentes para los cobros tienen un único proveedor de payouts porque "los payouts son más simples." Los payouts no son más simples. Son menos visibles hasta que fallan.
Según Visa, los payouts con retraso impactan negativamente a los vendedores de marketplaces que dependen del acceso rápido a sus ganancias. Una interrupción de un único proveedor convierte ese impacto negativo de un riesgo ocasional en un resultado seguro cada vez que tu proveedor tiene un problema.
Cómo diseñar redundancia en tus payouts
La redundancia en payouts significa tener una segunda vía lista para ejecutarse, no solo un segundo contrato con el mismo tipo de proveedor. La verdadera redundancia tiene tres componentes: diversidad de proveedores, diversidad de vías y lógica de enrutamiento.
Diversidad de proveedores
Conéctate a al menos dos proveedores de payouts en cada corredor donde tengas volumen significativo. Definir "significativo" es una decisión financiera: establece un umbral en número de pagos diarios o volumen en dólares a partir del cual una dependencia de un solo proveedor sea inaceptable. Luego financia la cuenta de liquidación de ese segundo proveedor para que pueda activarse sin retraso de prefinanciamiento.
Diversidad de vías
La diversidad de proveedores sola no es suficiente si ambos usan la misma vía subyacente. Si el Proveedor A y el Proveedor B ambos envían ACH, un incidente en la red ACH afecta a ambos. Combina vías: transferencia bancaria más envío a tarjeta en mercados donde los beneficiarios tienen tarjetas de débito elegibles, o transferencia bancaria más billetera donde el envío a tarjeta tiene baja elegibilidad.
Lógica de enrutamiento
La lógica de enrutamiento decide qué vía se activa primero y qué desencadena una conmutación por error. Un árbol de decisiones simple funciona para la mayoría de las plataformas:
- Intentar la vía principal a través del proveedor principal.
- Si hay fallo previo al envío (datos incorrectos), enrutar al flujo de trabajo de calidad de datos antes del reintento.
- Si el proveedor devuelve un error de sistema o timeout, cambiar al proveedor secundario en la misma vía.
- Si la vía en sí no está disponible, cambiar a la vía alternativa.
- Si se agotan todas las opciones automáticas, escalar a una cola de revisión humana.
Esa lógica requiere un sistema que conozca el estado de cada proveedor y cada vía en tiempo real. Construir ese monitoreo internamente es posible. Mantenerlo a medida que los proveedores cambian sus APIs y páginas de estado es donde el cálculo de construir versus comprar se inclina claramente hacia la compra.
Conciliación de payouts: una disciplina aparte
La conciliación de payouts no es lo mismo que la conciliación de cobros, y tratarlas de forma idéntica genera puntos ciegos. Los tiempos, los tipos de fallo y los asientos contables son todos diferentes.
Tres principios hacen que la conciliación de payouts funcione:
- Concilia por liquidación, no por instrucción. El asiento en tu libro mayor debe reflejar cuándo el banco receptor confirmó el crédito, no cuándo enviaste el archivo. La brecha entre la instrucción y la liquidación es donde ocurren las devoluciones.
- Registra cada código de devolución. Los códigos de devolución ACH (R02 para cuenta cerrada, R03 para cuenta inexistente, R10 para pago detenido) te indican si debes actualizar los datos del beneficiario, escalar a cumplimiento o simplemente reintentar. Agrupar todas las devoluciones en una sola cola pierde esa señal.
- Concilia el saldo de la cuenta de payouts diariamente. Tu proveedor de payouts mantiene un float prefinanciado. Si tus archivos por lotes y tus informes de liquidación no concilian al céntimo, tienes una exposición que aún no has encontrado.
Para más información sobre cómo construir la conciliación entre múltiples proveedores, el artículo sobre cómo las plataformas SaaS empresariales deben pensar en la conciliación de pagos cuando operan con múltiples PSPs cubre el detalle operativo.
Ejemplo práctico: qué cuesta el riesgo de concentración a un marketplace mediano
La empresa a continuación es hipotética. Todos los datos de entrada son supuestos declarados. Los números derivados se muestran con sus fórmulas.
Supón un marketplace con 5.000 vendedores activos pagados diariamente con un payout promedio de $120 cada uno. El volumen diario de payouts equivale a 5.000 vendedores multiplicados por $120, lo que da $600.000 al día. Supón que la rotación de vendedores por un payout retrasado equivale al 3% del volumen diario en GMV futuro perdido (una estimación conservadora basada en la sensibilidad declarada de los vendedores al tiempo de payout, según la evidencia de Visa mencionada). Los ingresos en riesgo por día de interrupción son $600.000 multiplicados por 0,03, es decir, $18.000. Con cinco días de interrupción al año, la exposición anual es $18.000 multiplicados por cinco, lo que da $90.000. Esa cifra no incluye el coste de remediación, el volumen de soporte ni el coste reputacional de los vendedores que se van de forma permanente.
Cinco días de interrupción al año puede parecer mucho. No lo es. Una sola ventana de mantenimiento, una retención de cumplimiento y tres días de acumulación de archivos de devolución pueden consumir ese presupuesto en un trimestre.
Dónde encaja Yuno en una arquitectura de payouts
El producto de Cobros y Payouts de Yuno conecta una única integración con múltiples proveedores, cubriendo transferencias bancarias, tarjetas y billeteras en más de 190 países. Esta es la estructura que resuelve el riesgo de concentración descrito en este artículo: una sola API por encima de múltiples proveedores de payouts, con lógica de enrutamiento y conciliación en un solo lugar.
Yuno está fuera del flujo de fondos. No retiene tu dinero ni el de tus beneficiarios. Enruta la instrucción al proveedor que elijas, según la lógica que configures. Esa neutralidad importa: Yuno no tiene incentivo para dirigir volumen a ninguna vía o proveedor en particular, lo que es la misma independencia que hace que su Smart Routing en el lado de cobros sea imparcial.
Plataformas como Rappi e inDrive operan a gran escala en mercados donde la disponibilidad de vías de payout varía considerablemente por país. La arquitectura que gestiona esa complejidad, una integración por encima de muchos proveedores locales, es lo que entrega el producto de Cobros y Payouts de Yuno. Puedes explorar cómo está estructurado ese producto en y.uno/en/product/payouts.
Para los líderes financieros que quieren entender el impacto operativo completo de gestionar múltiples proveedores detrás de una sola capa, el artículo sobre qué cambia para operaciones, finanzas e ingeniería cuando consolidas varios PSPs detrás de una sola capa cubre la transición en detalle.
La acción que tu stack necesita hoy
Mapea tus cinco principales corredores de payouts por volumen diario. Para cada uno, anota el proveedor, la vía y qué ocurre si ese proveedor no está disponible durante 24 horas. Si la respuesta a la última pregunta es "los payouts se detienen", has encontrado tu riesgo de concentración. La solución no es un nuevo contrato con un proveedor similar. Es una capa de enrutamiento que pueda cambiar de vías y proveedores sin un nuevo sprint de ingeniería cada vez que uno de ellos tenga un problema. La optionalidad, en payouts como en cobros, es la única arquitectura que aguanta bajo presión.