Los fallos en pagos internacionales y el impacto del FX cuestan a los comercios enterprise entre un 9% y un 20% de sus ingresos anuales (composite sectorial, 2025). La mayor parte de esa pérdida es invisible en los dashboards porque se oculta en los spreads del tipo de cambio a través de los saltos corresponsales, no en la línea de comisión principal. Si tu objetivo es reducir los costes de pagos internacionales, la comisión principal es el lugar equivocado por donde empezar.
Hemos integrado la orquestación de stablecoins en la capa de enrutamiento de Yuno y hemos observado dónde se materializan realmente los ahorros. La respuesta casi nunca es "migrar todo a stablecoins". Es "enrutar cada corredor a la red que gana en coste y velocidad hoy". Eso requiere un motor de comparación en tiempo real, no una política de tesorería.
Conclusiones clave
- La mayor parte del coste de FX en pagos internacionales se acumula en el spread de la banca corresponsal, no en la propia comisión de transferencia. Cada salto adicional añade margen y opacidad.
- Los pagos internacionales con stablecoins tuvieron un precio inferior a las tasas interbancarias durante todos los meses del Q2 2026 en los corredores de pago globales analizados (Bain & Company, diciembre de 2025; benchmark Q2 2026 de Borderless.xyz).
- El enrutamiento con un único proveedor costó a los negocios 2.330 dólares adicionales por cada millón de dólares transferido durante el Q2 2026, en comparación con el enrutamiento multi-rail optimizado.
- El Smart Routing de Yuno ofrece una mejora media del 8% en la tasa de autorización en comercios enterprise, con redes de stablecoins activas como opción competidora junto a redes bancarias y de tarjetas (datos de la plataforma Yuno, 2026).
- Los stablecoins funcionan mejor como red selectiva en corredores de alto valor o de divisas volátiles. No reemplazan las redes de tarjetas ni los métodos de pago locales en transacciones de consumo.
¿Dónde se oculta realmente el coste de FX en los pagos internacionales?
El coste real de una conversión de divisas casi nunca es la comisión anunciada; es el spread aplicado al tipo de cambio, que los bancos corresponsales raramente divulgan por adelantado. Cada salto bancario adicional introduce otro punto de conversión, otro margen y otra capa de opacidad antes de que los fondos lleguen al destino.
Una transferencia enrutada a través de tres bancos corresponsales puede acumular entre un 1% y un 3% en spread oculto antes de que aparezca la comisión de transferencia principal. Los comercios ven la comisión. Casi nunca ven el spread.
La banca corresponsal tradicional cuesta entre un 2% y un 5% en comisiones combinadas y tarda entre uno y cinco días hábiles en liquidar, con el float de cuentas Nostro y Vostro generando como máximo entre un 0,5% y un 1%. Esa lógica tenía sentido cuando SWIFT era la única opción. Hoy, varias redes compiten en los mismos corredores, y cada día en una red más lenta y cara es una decisión de margen tomada por defecto.
En nuestras integraciones con comercios enterprise que procesan volúmenes significativos de pagos internacionales, el problema del spread se agrava en tres situaciones concretas: pagos en mercados de divisas volátiles, transferencias B2B de alto valor donde los puntos básicos importan, y cualquier transacción que cruce un fin de semana o festivo y quede en cola de un banco corresponsal.
¿Cómo reduce el enrutamiento multi-rail los costes de pagos internacionales?
El enrutamiento multi-rail selecciona dinámicamente entre redes bancarias, redes de tarjetas, redes de pago en tiempo real y liquidación con stablecoins según el coste del corredor, la velocidad y la disponibilidad regulatoria para cada transacción. Trata cada red como una opción competidora en lugar de una opción fija por defecto, de modo que la ruta más económica y compliant gana en cada pago.
La lógica parece sencilla. La parte difícil es la ejecución: necesitas datos de coste en tiempo real de todas las redes, verificaciones de disponibilidad en tiempo real, secuenciación de fallback y una capa de conciliación que gestione liquidaciones que llegan desde infraestructuras distintas. La mayoría de los stacks de pagos de los comercios no se construyeron para comparar redes en paralelo. Se construyeron para enrutar a un proveedor por corredor.
Para un análisis más profundo de cómo el enrutamiento internacional ha evolucionado de un problema de acceso a uno de optimización, consulta cómo el enrutamiento internacional se convirtió en un problema de optimización.
La diferencia entre el enrutamiento con una sola red y el enrutamiento multi-rail optimizado ya es cuantificable. El enrutamiento con un único proveedor costó a los negocios 2.330 dólares extra por cada millón de dólares transferido durante el Q2 2026, en comparación con los corredores donde el enrutamiento multi-rail estaba activo. Esa cifra refleja spread, comisiones y float de liquidación combinados, no solo el coste de transferencia.
¿Cuándo ganan los stablecoins en los corredores internacionales?
Los stablecoins funcionan mejor como red en corredores donde el spread de banca corresponsal es alto, el tiempo de liquidación es lento o los horarios bancarios generan brechas de liquidez. Bain & Company identificó la liquidación casi instantánea y de menor coste como la principal ventaja estructural de los stablecoins frente a las transferencias tradicionales en pagos B2B internacionales (Bain & Company, diciembre de 2025).
Esa ventaja no es uniforme. Un pago de un comercio en el Reino Unido a un proveedor en EE. UU. un martes por la mañana puede liquidarse de forma rápida y económica por SWIFT. El mismo corredor un viernes por la tarde, o hacia un mercado con infraestructura bancaria más débil, cambia completamente la ecuación.
Los pagos internacionales con stablecoins tuvieron un precio inferior a las tasas interbancarias durante todos los meses del Q2 2026 en los corredores de pago globales analizados en el benchmark Q2 2026 de Borderless.xyz. La ventaja en spread se mantuvo en corredores de alto valor. Fue más pronunciada en rutas con múltiples saltos corresponsales y en mercados donde la volatilidad de la divisa local genera primas de FX.
A partir de nuestro trabajo con marketplaces enterprise que procesan pagos internacionales, los stablecoins ofrecen resultados consistentes en tres tipos de corredor:
- Transferencias B2B de alto valor donde el spread en un margen de FX del 2% es relevante en términos absolutos de dólares
- Corredores de divisas volátiles donde mantener un activo de liquidación vinculado al dólar protege contra la depreciación entre el inicio del pago y su recepción
- Corredores donde los horarios bancarios crean ventanas de liquidación de varios días y el negocio necesita liquidez más rápido
No son la respuesta para el checkout orientado al consumidor. Las redes de tarjetas y los métodos de pago locales siguen dominando la conversión en el punto de compra. La red de stablecoins es una herramienta de tesorería y liquidación, no una experiencia de checkout.
¿Por qué los stablecoins solos no resuelven el problema del FX?
Un stablecoin denominado en USD no elimina la exposición al FX de un comercio que paga a un proveedor en euros o de una plataforma que liquida a creadores en mercados emergentes; desplaza el punto de conversión, no el coste de conversión. El evento de FX sigue ocurriendo, ya sea en el on-ramp o en el off-ramp, y si un solo proveedor gestiona esa conversión, el problema del spread reaparece de otra forma.
Esta es la limitación estructural que pasan por alto las estrategias de un único stablecoin. El spread del on-ramp, el spread del off-ramp y el margen del proveedor de liquidez siguen existiendo. Solo son menos visibles que una comisión SWIFT, lo que los hace más difíciles de auditar.
Hemos visto comercios migrar de redes tradicionales a un único proveedor de stablecoins esperando ahorros en costes, para descubrir después que su coste efectivo de FX era similar porque el proveedor era el único fijador de precios en la conversión. La reducción en los saltos de banca corresponsal era real. Los ahorros no.
La solución es aplicar la misma lógica multi-proveedor al enrutamiento de stablecoins que ya rige el enrutamiento de tarjetas. Múltiples proveedores de liquidez, comparación de spread en tiempo real y reglas de enrutamiento específicas por corredor significan que ningún proveedor fija el precio solo. La capa de orquestación de stablecoins de Yuno gestiona la liquidez entre divisas y proveedores, y enruta cada transacción internacional a la opción más económica y compliant en el momento del pago.
¿Cómo enruta Yuno entre redes bancarias y stablecoins en la práctica?
El módulo de stablecoins de Yuno se integra dentro de la capa de orquestación como una opción de red competidora, no como una integración separada. Smart Routing evalúa en paralelo redes bancarias, redes de tarjetas, redes de pago en tiempo real y liquidación con stablecoins para cada transacción, y selecciona la ruta que optimiza coste, velocidad y disponibilidad según el corredor y el tipo de pago.
Las implicaciones operativas son significativas. Los comercios no gestionan configuraciones de tesorería paralelas con equipos separados para cada red. La decisión de enrutamiento es automática, la conciliación es unificada y la secuenciación de fallback se configura una sola vez. Si un proveedor de liquidez de stablecoins no está disponible o los spreads superan un umbral, el tráfico vuelve a la red bancaria tradicional sin intervención manual.
Para los equipos de operaciones de pago que hacen seguimiento del rendimiento entre proveedores, Payment Concierge muestra comparaciones de coste y aprobación en tiempo real en todas las redes activas, incluida la de stablecoins. Esa visibilidad solo es posible desde una capa neutral. Cualquier proveedor que posea una red tiene un incentivo estructural para mostrar su propio rendimiento favorablemente; Yuno no posee ninguna red ni vende acquiring.
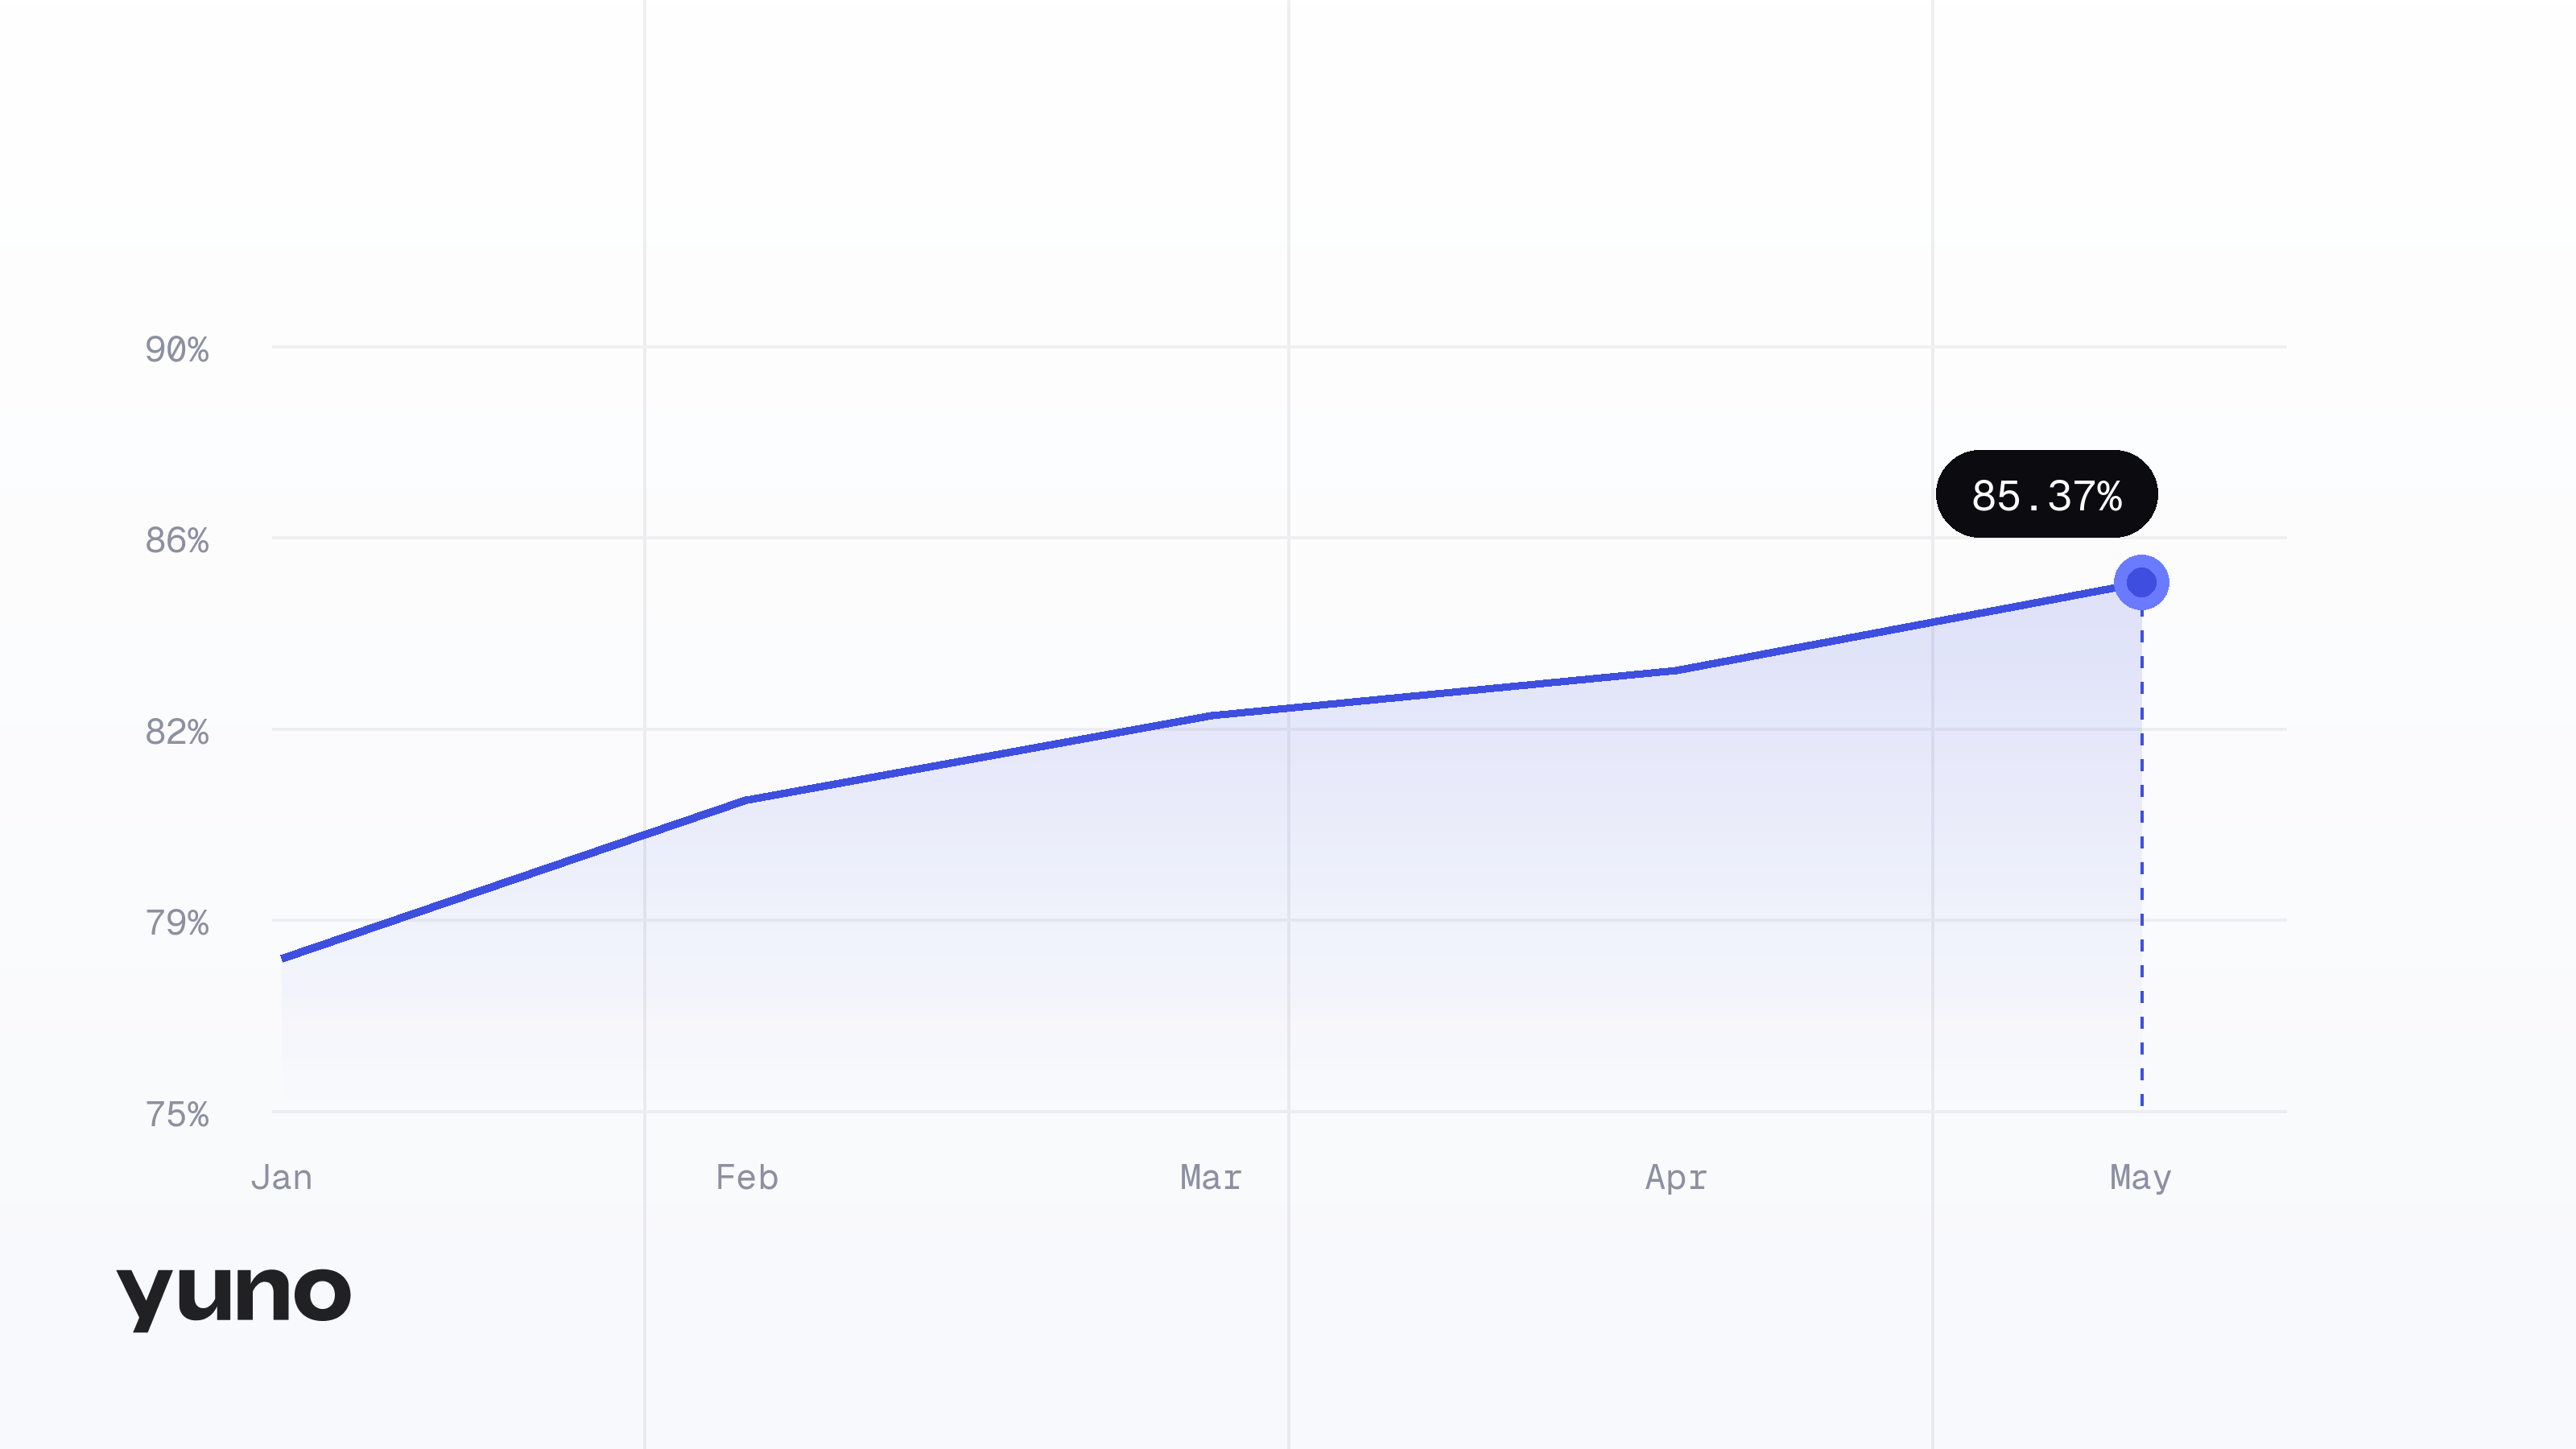
El Smart Routing de Yuno ofrece una mejora media del 8% en la tasa de autorización en comercios enterprise (datos de la plataforma Yuno, 2026). En corredores internacionales donde la liquidación con stablecoins está activa, la reducción de costes suma ese beneficio en aprobaciones con un menor impacto del FX. Ambas palancas funcionan desde la misma configuración, sin integración adicional.
Para los comercios que quieren entender el panorama completo de costes en su mix de proveedores, la guía para gestionar los costes de cuentas de comercio y pagos explica cómo identificar y comparar las comisiones de tu stack antes de añadir una nueva red.
¿Cómo es en la práctica una reducción de costes internacionales?
Reducir los costes de FX en pagos internacionales requiere tres cambios en secuencia: auditar el coste por corredor, activar la comparación multi-rail y establecer reglas de enrutamiento por tipo de corredor. Omitir la auditoría significa añadir una nueva red sin saber si realmente es más económica para tu mix de pagos específico.
Basándonos en nuestra infraestructura y en las decisiones de enrutamiento que observamos en stacks de pagos enterprise, esta es la secuencia que produce una reducción de costes medible:
- Mapea tus 10 principales corredores internacionales por volumen e identifica el coste efectivo de FX por corredor, incluyendo el spread oculto, no solo la comisión anunciada.
- Compara esos corredores con el coste de liquidación con stablecoins a los spreads actuales para los mismos pares de divisas.
- Establece reglas de enrutamiento para priorizar los stablecoins en los corredores donde la ventaja en spread supera tu coste de conversión de on-ramp y off-ramp.
- Configura el fallback a redes bancarias cuando los proveedores de liquidez de stablecoins amplíen los spreads por encima del umbral o cuando apliquen restricciones regulatorias.
- Monitoriza el coste efectivo de FX por corredor de forma continua, porque las ventajas en spread cambian con las condiciones de liquidez y la volatilidad del mercado.
Este es un problema de enrutamiento dinámico, no una decisión de tesorería puntual. Los corredores donde los stablecoins ganan en el Q3 pueden no ser los mismos que ganan en el Q1, dependiendo de las condiciones de liquidez y la volatilidad del FX en cada mercado.
Para comercios que operan en múltiples mercados, la arquitectura de orquestación de pagos internacionales que soporta este enrutamiento se explica en detalle en cómo la orquestación de pagos optimiza las transacciones internacionales.
El caso operativo a favor de una capa de enrutamiento neutral
La única entidad que puede comparar redes de stablecoins con redes bancarias sin conflicto de interés es una que no posee ninguna de las dos. Cualquier proveedor que vende liquidación con stablecoins y también gestiona tu negocio de conversión de FX tiene un incentivo para mostrar su red favorablemente en cualquier comparación de costes.
Yuno no posee ninguna red, no procesa acquiring y no mantiene posiciones de FX. Cuando nuestro motor de enrutamiento compara una opción de liquidación con stablecoins frente a una transferencia SEPA o un crédito de Faster Payments, la comparación usa datos de coste y disponibilidad en tiempo real sin ningún sesgo.
Esa neutralidad importa más a medida que los mercados de liquidez de stablecoins maduran y crece la varianza en spread entre proveedores. En mercados poco profundos, la diferencia entre el mejor y el peor tipo de conversión de stablecoins en un único corredor puede superar la ventaja de coste frente a la banca corresponsal. La única forma de capturar de forma consistente la ventaja estructural de la red es comparar múltiples proveedores en tiempo real, lo que requiere una capa de enrutamiento sin interés en cuál de ellos gana.
Hemos visto equipos de pagos enterprise construir esta comparación de forma manual, realizando auditorías periódicas de corredores y actualizando las tablas de enrutamiento trimestralmente. Los ahorros son reales, pero llegan con semanas de retraso respecto al mercado. El enrutamiento automatizado que verifica el spread en tiempo real captura la ventaja del corredor en cada transacción, no solo en las que ocurren después de una revisión manual.
Para los responsables de pagos que evalúan cómo encajan los stablecoins en una estrategia más amplia de tesorería y liquidación, la página de producto de Yuno Stablecoins explica la capacidad completa, incluido cómo funciona la gestión de liquidez entre divisas junto a las redes tradicionales.
Conclusión práctica para responsables de pagos
Empieza con una auditoría de corredores antes de activar cualquier nueva red. Mapea los 10 principales corredores internacionales por volumen, calcula el coste efectivo de FX incluyendo el spread oculto en cada uno, y compáralo con el coste actual de liquidación con stablecoins para los mismos pares. Los corredores donde los stablecoins liquidan de forma rápida y económica son los primeros que debes activar.
No construyas un stack de stablecoins separado. La carga operativa de gestionar una configuración de tesorería paralela, una conciliación separada y un seguimiento de cumplimiento independiente erosiona los ahorros que la red debía generar. Enruta los stablecoins a través de la misma capa de orquestación que gobierna tus decisiones de tarjeta y redes bancarias, de modo que las reglas de enrutamiento, la secuenciación de fallback y el monitoreo de costes estén unificados.
Los negocios que reducen los costes de pagos internacionales de forma más duradera son los que tratan la selección de red como un problema de optimización continua, con datos en tiempo real impulsando cada decisión, en lugar de una revisión trimestral de tesorería que siempre llega ligeramente tarde.