Lo que aprenderás: cómo una orden pasa de la autorización a la captura, la liquidación y el depósito, con cada deducción identificada, y por qué los importes autorizado, liquidado y depositado son siempre números distintos, la mayor parte del tiempo por razones esperadas, y en ocasiones porque algo ha salido mal.
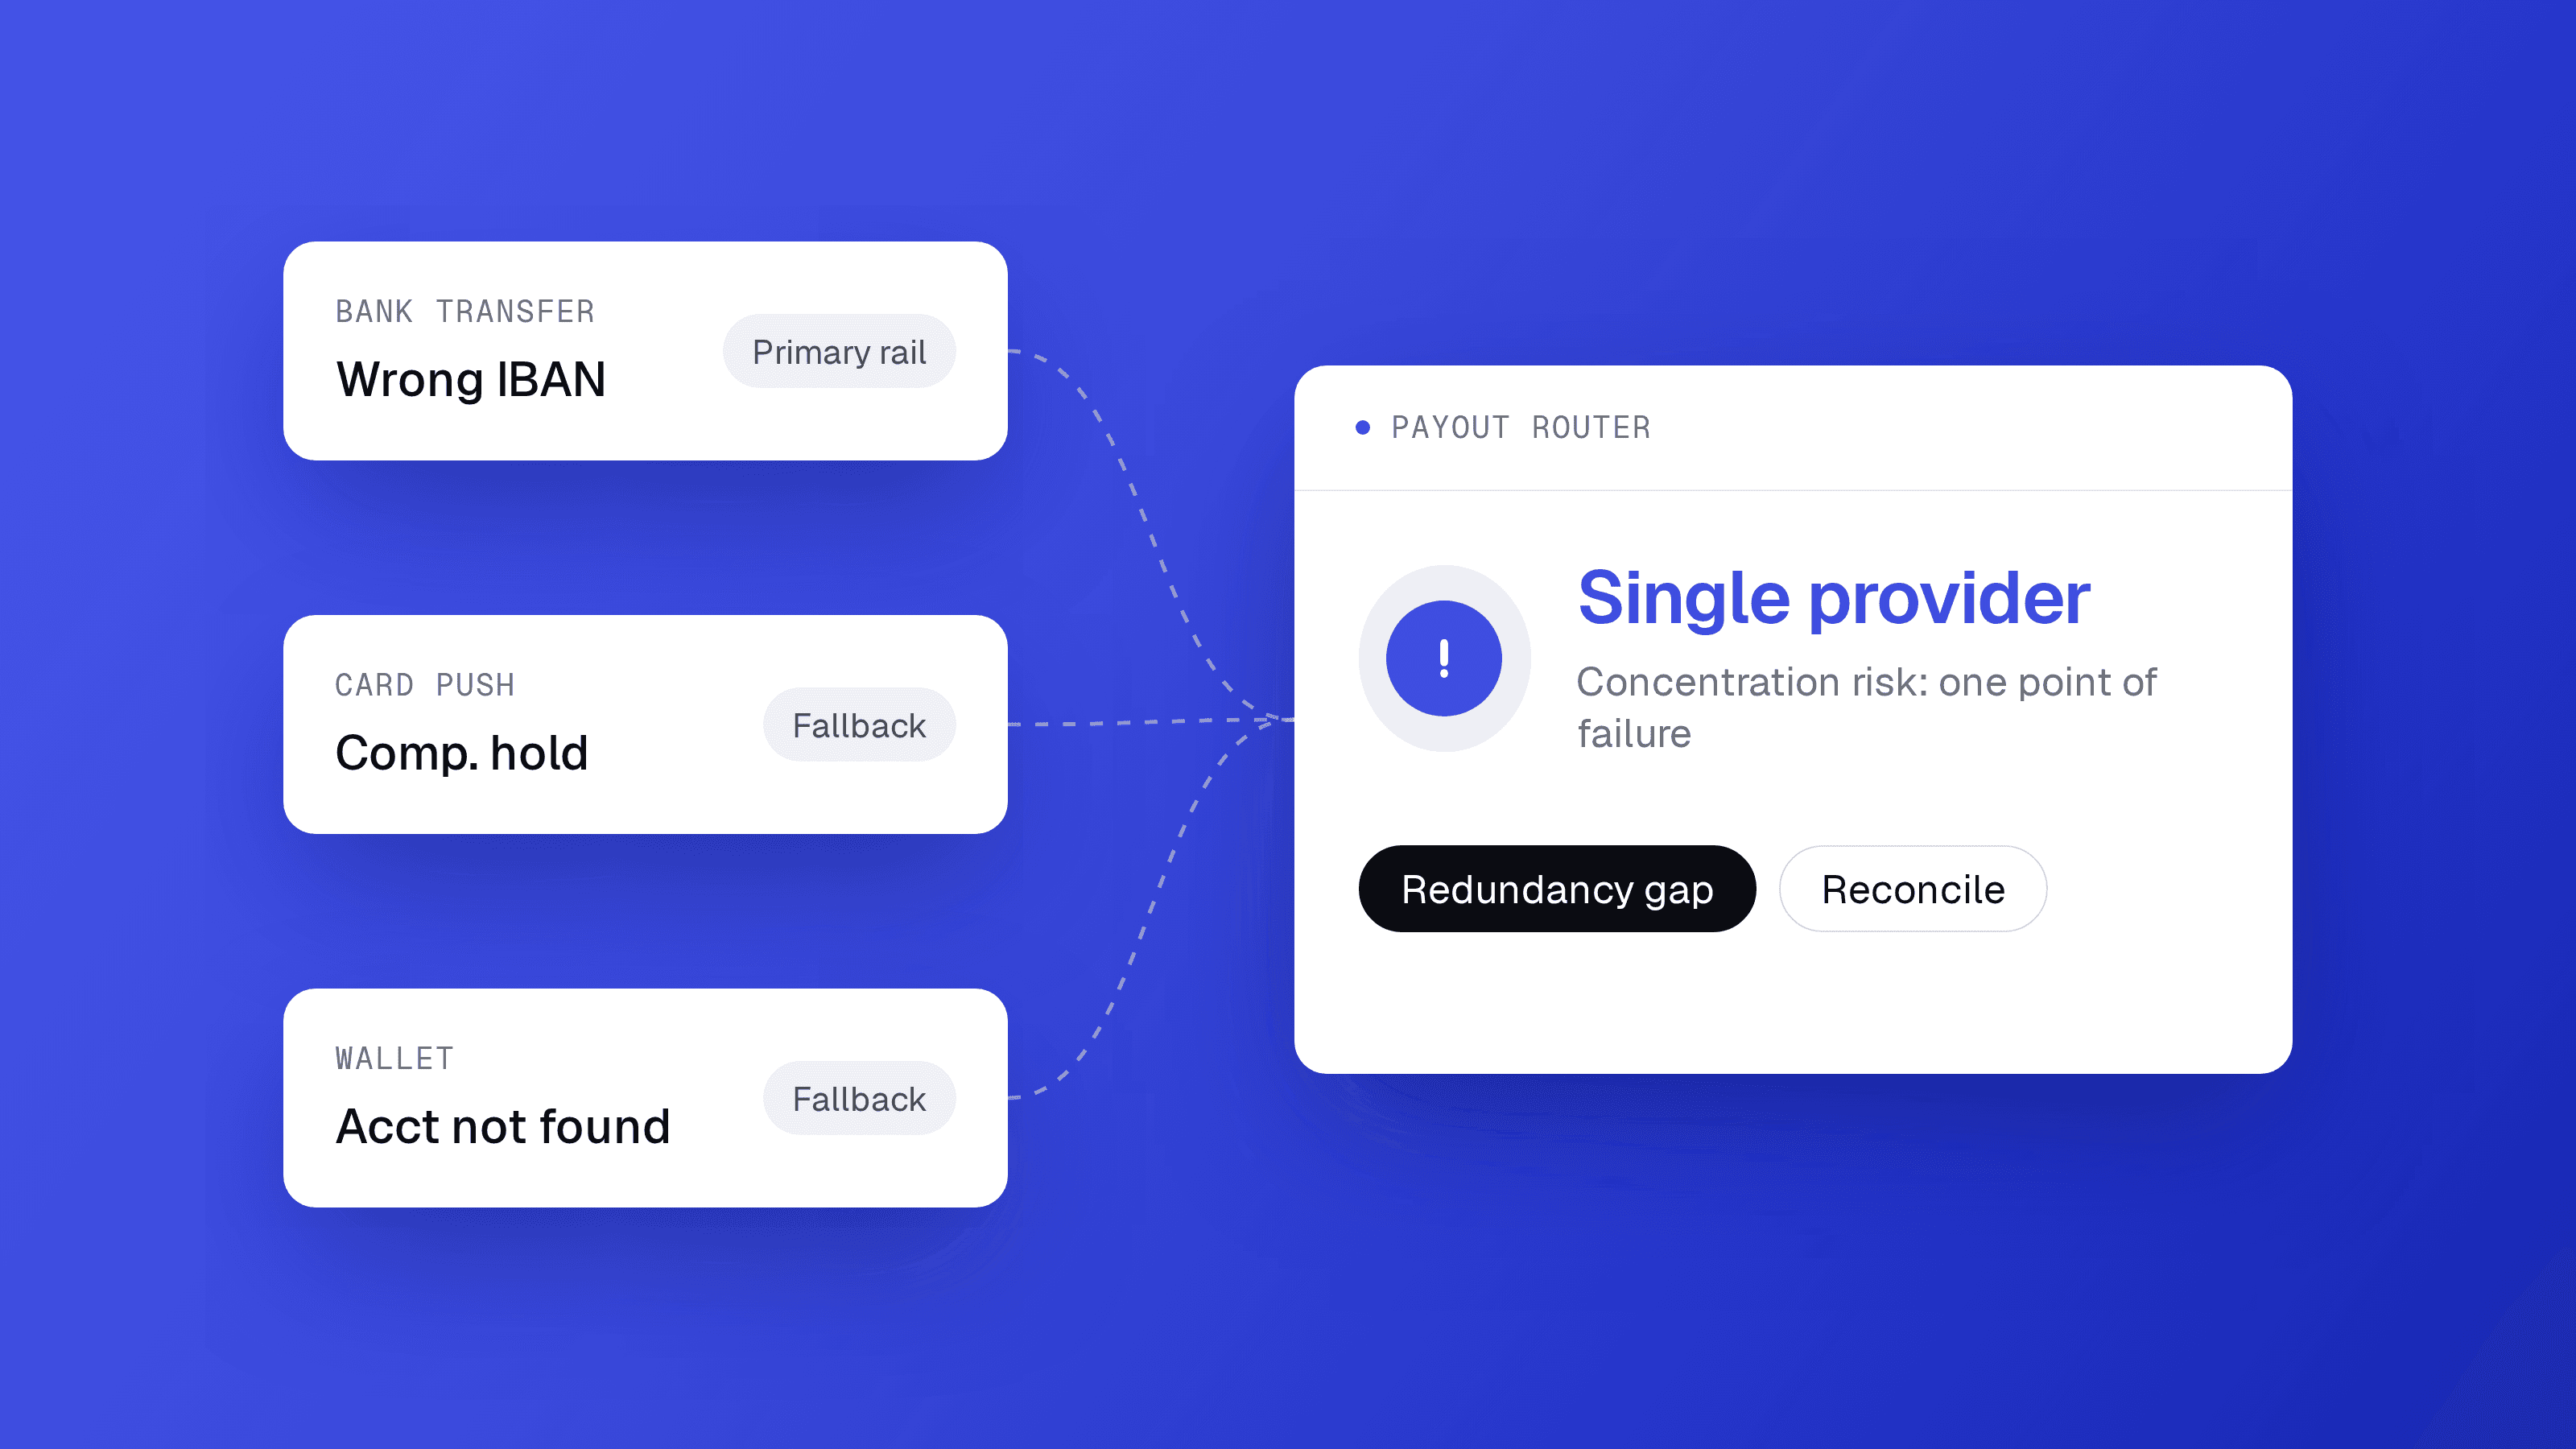
La suposición habitual es que la conciliación es un trámite contable: comparar el depósito con la factura y seguir adelante. Esa suposición funciona en el flujo estándar. Falla en el momento en que encuentras una captura parcial, un reembolso dividido, una liquidación en otra divisa o un contracargo que llega tres semanas después de que la transacción original se haya liquidado. Esas excepciones no son casos extremos. Son la realidad operativa habitual de cualquier comercio que procesa volumen a escala con múltiples proveedores. La tesis aquí es directa: la conciliación falla en las excepciones, no en el flujo estándar. Construye tu lógica de conciliación alrededor de ellas primero, y el resto se resuelve solo.
Conclusiones clave
- La autorización, la captura, la liquidación y el depósito son cuatro eventos distintos que producen números diferentes por diseño.
- Las comisiones, los reembolsos, los contracargos, las reservas rotativas y la conversión de divisas reducen el depósito por debajo del importe autorizado de forma predecible.
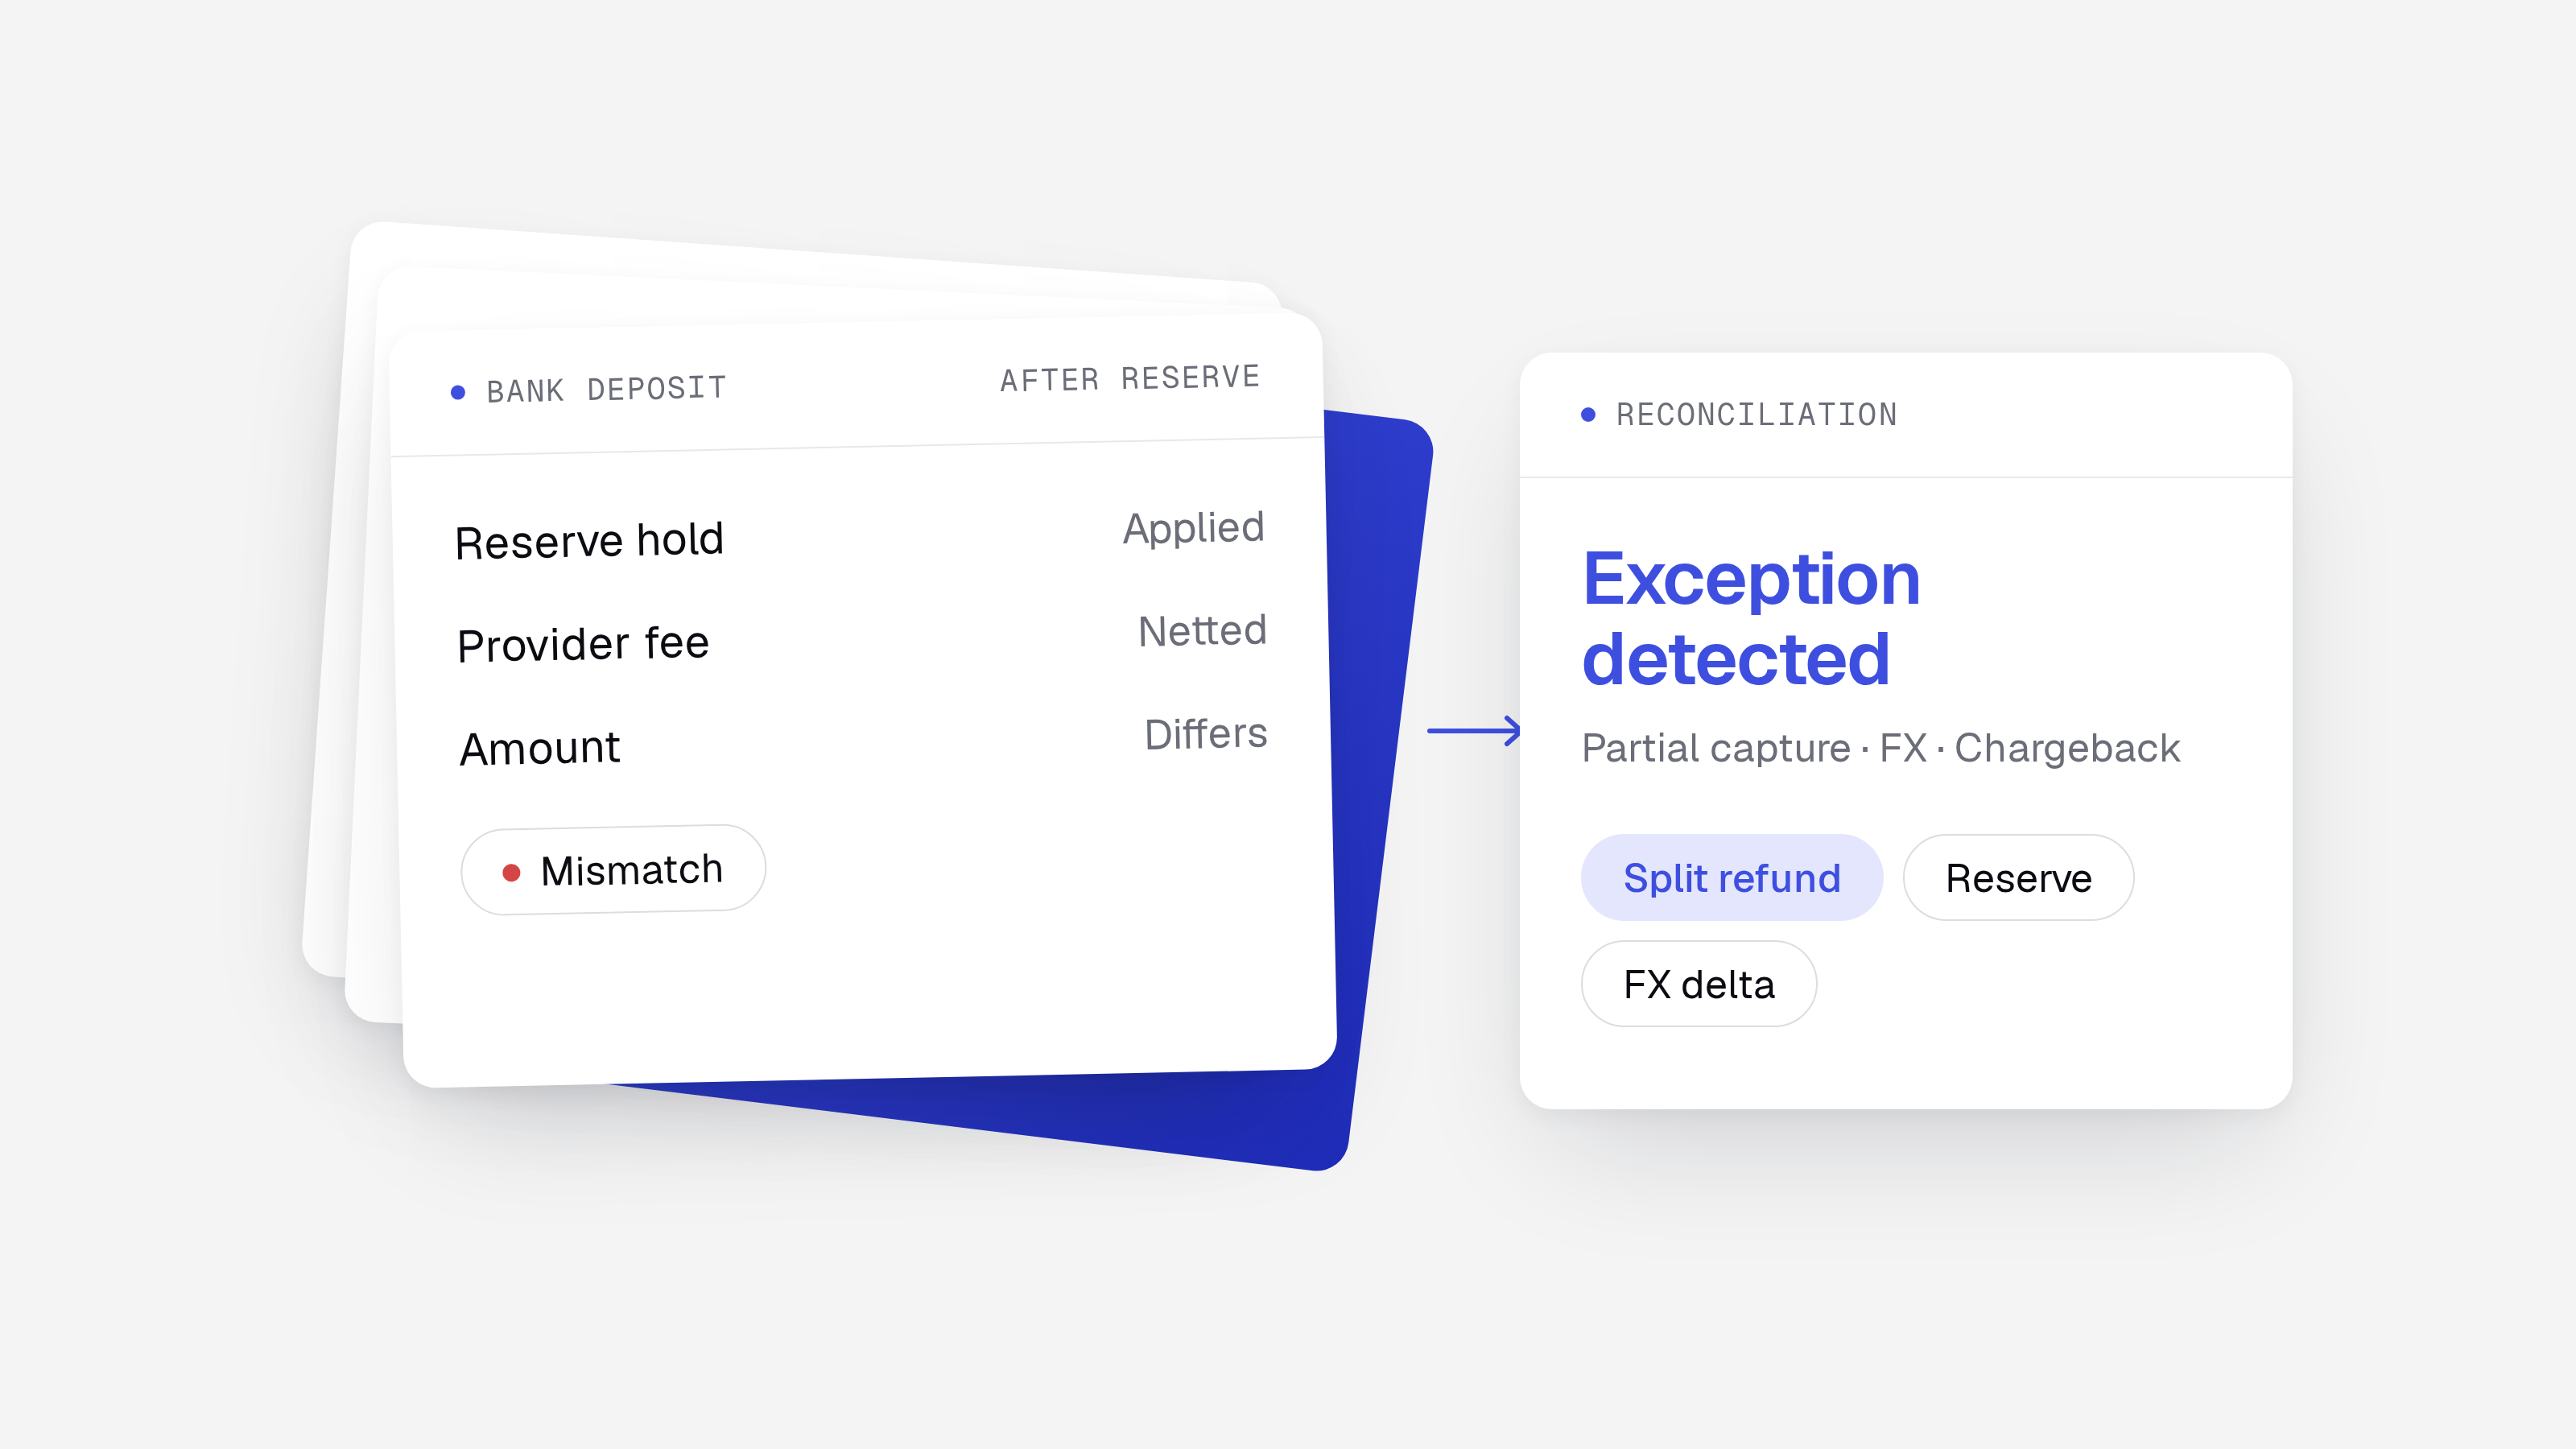
- Las capturas parciales y los reembolsos divididos crean relaciones de uno a varios entre órdenes y registros de liquidación que rompen la lógica de conciliación simple.
- Los contracargos aparecen en un feed de datos separado del de liquidación, a menudo semanas después, y deben conciliarse de forma independiente.
- Operar con múltiples PSPs multiplica cada excepción: cada proveedor tiene su propio esquema de comisiones, ciclo de liquidación y formato de informe.
Los cuatro eventos por los que pasa cada pago
La autorización, la captura, la liquidación y el depósito son pasos distintos, no sinónimos. Confundirlos es la causa principal de la confusión en la conciliación.
Según la Guía de Integración de Mastercard, la autorización reserva el importe total de la orden sin cargar la cuenta del cliente. La captura es la acción separada que carga la tarjeta y transfiere los fondos a la cuenta del comercio. La autorización es una reserva. La captura es el débito real.
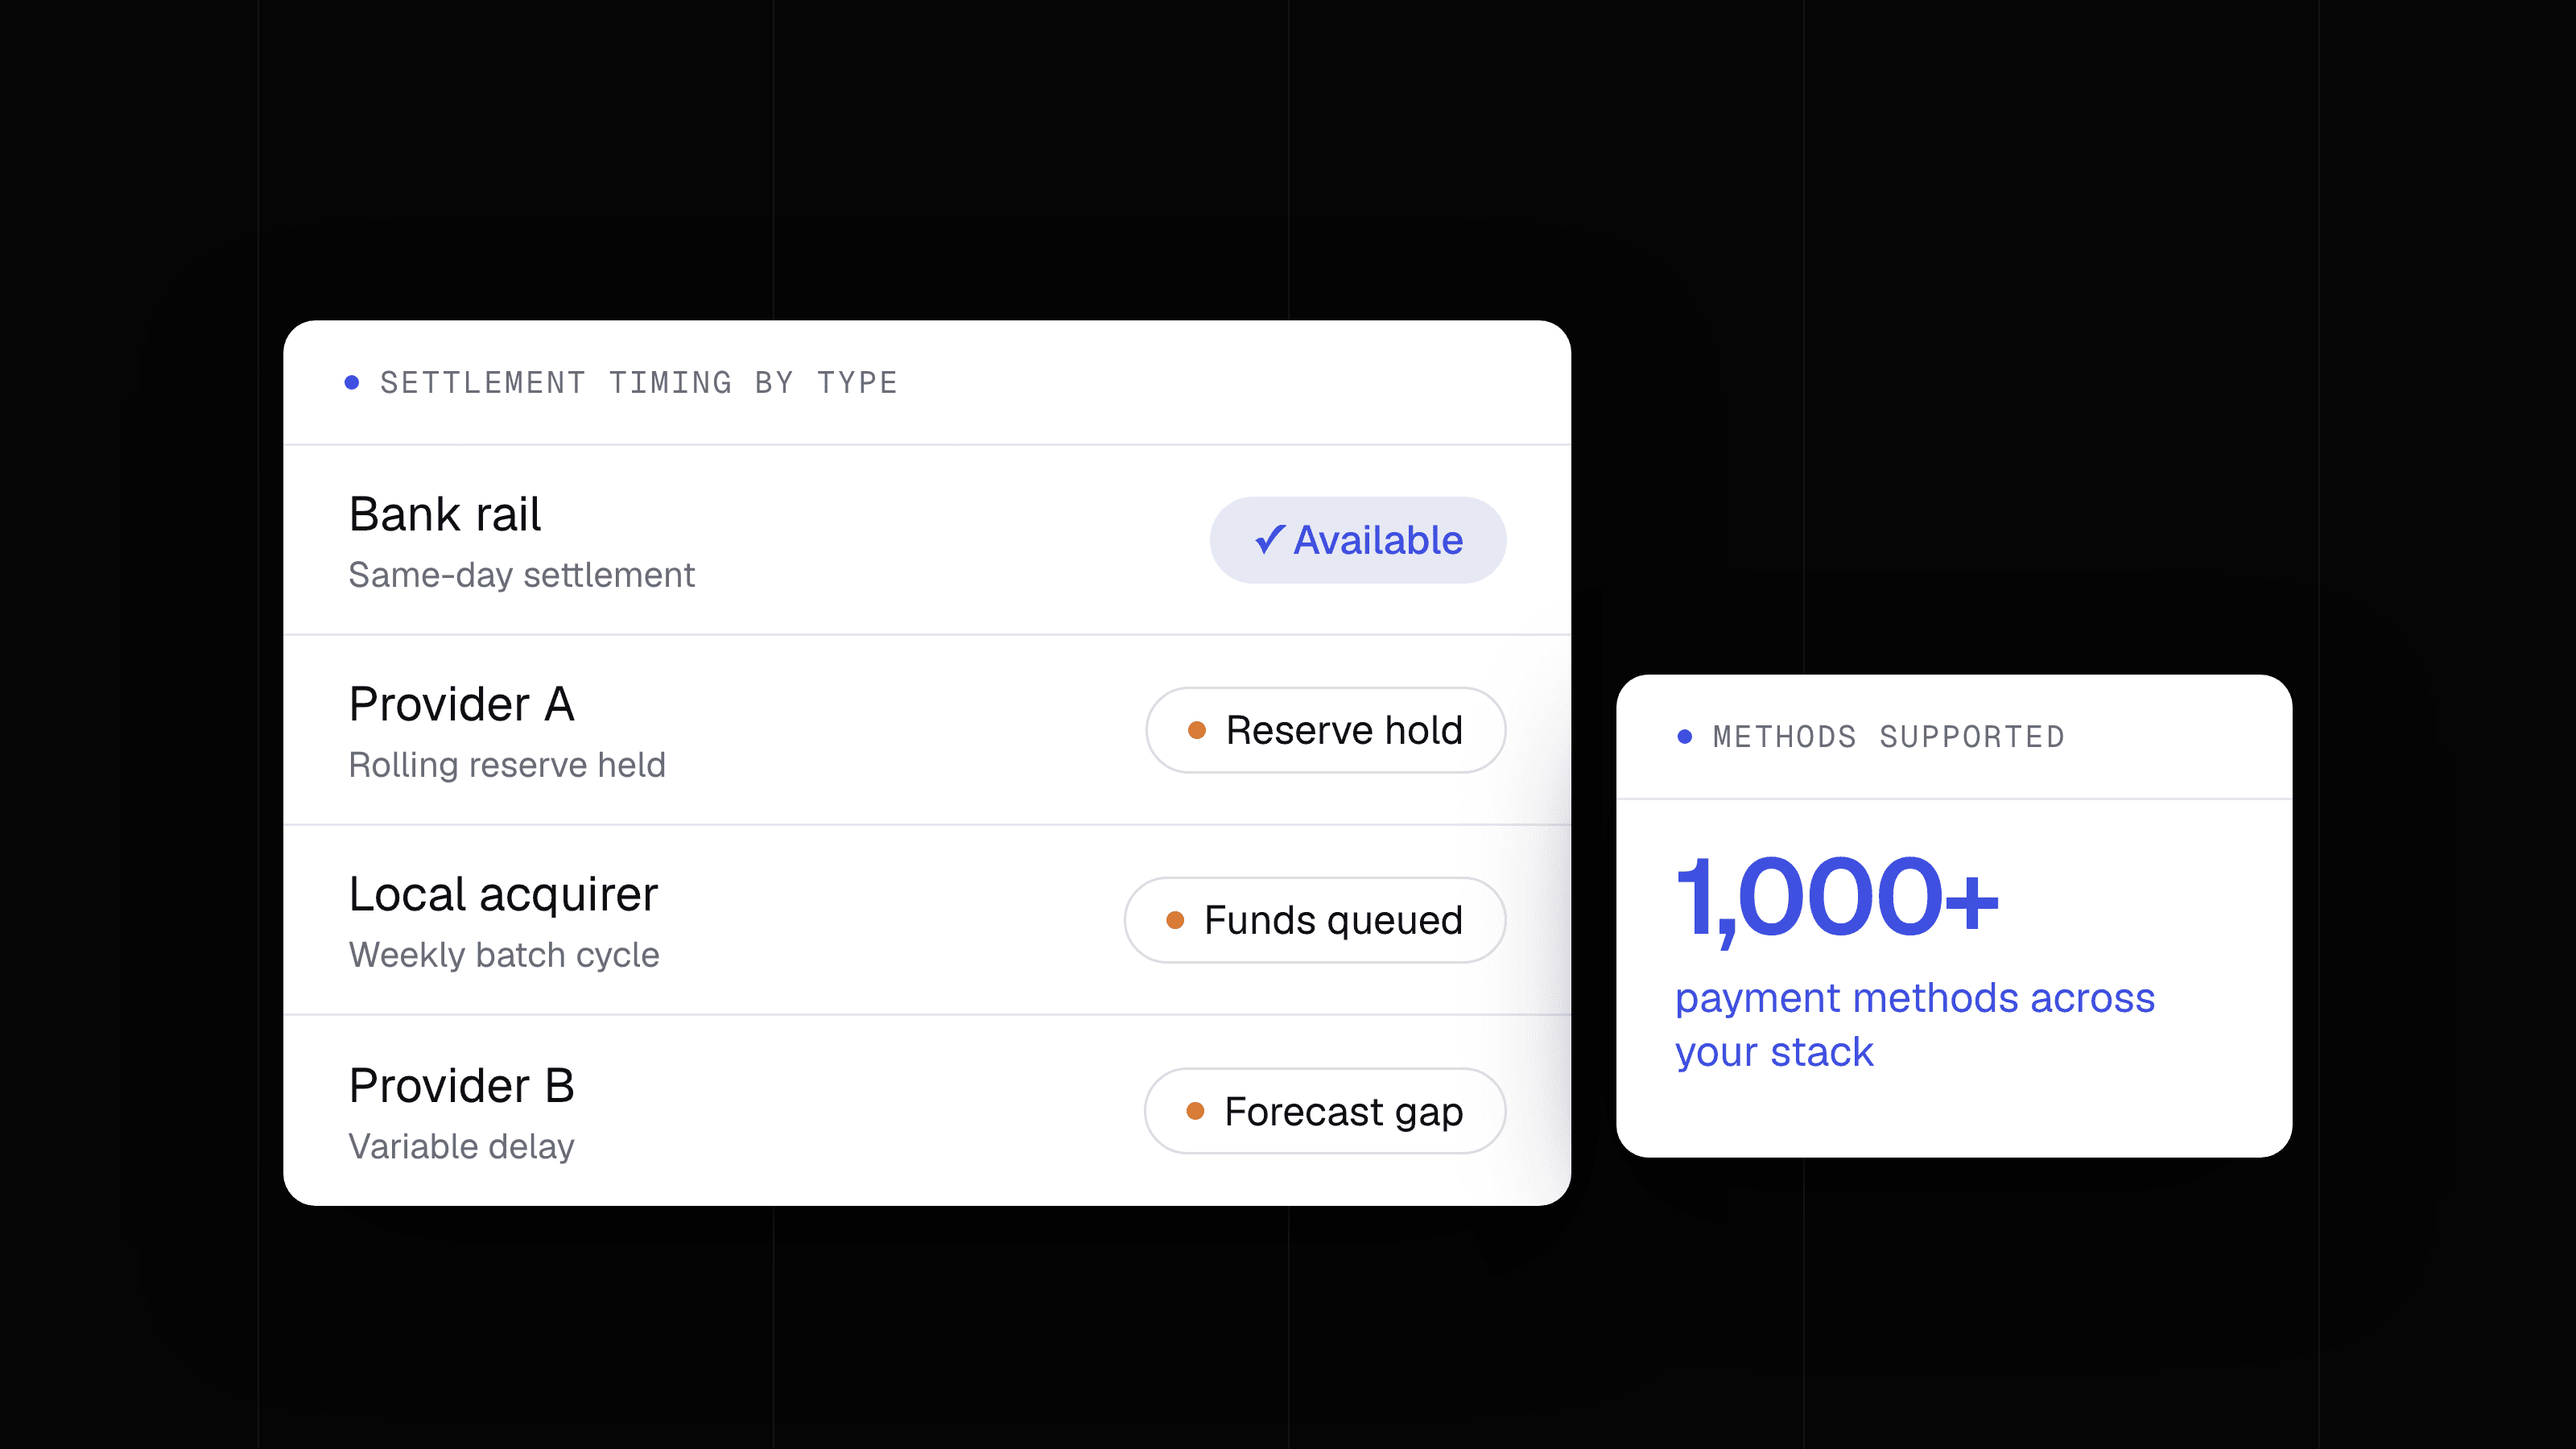
La liquidación sigue a la captura. El adquirente neta las transacciones capturadas contra comisiones, reembolsos y contracargos, y luego programa una transferencia. La transferencia a tu cuenta bancaria es el depósito. Estos cuatro eventos pueden abarcar horas, días o semanas según el proveedor, el método de pago y el corredor de divisas.
Por qué importa la diferencia entre autorización y captura
Muchos comercios autorizan en el momento de la compra y capturan después, cuando se envían los productos. Si el importe capturado difiere del autorizado, porque un artículo estaba agotado, por ejemplo, la liquidación refleja la cifra de captura inferior.
Supongamos que el registro de autorizaciones muestra EUR 1.000 y el informe de liquidación muestra una cifra capturada menor. Ambas son correctas. Ninguna es un error. Un sistema de conciliación que compara directamente la autorización con el depósito marcará esto como una discrepancia cada vez. La captura parcial es la primera excepción para la que hay que diseñar. Es habitual en negocios de retail, viajes y suscripciones, donde el valor final de la orden se confirma después de la autorización inicial.
Del bruto al neto: rastreando cada deducción
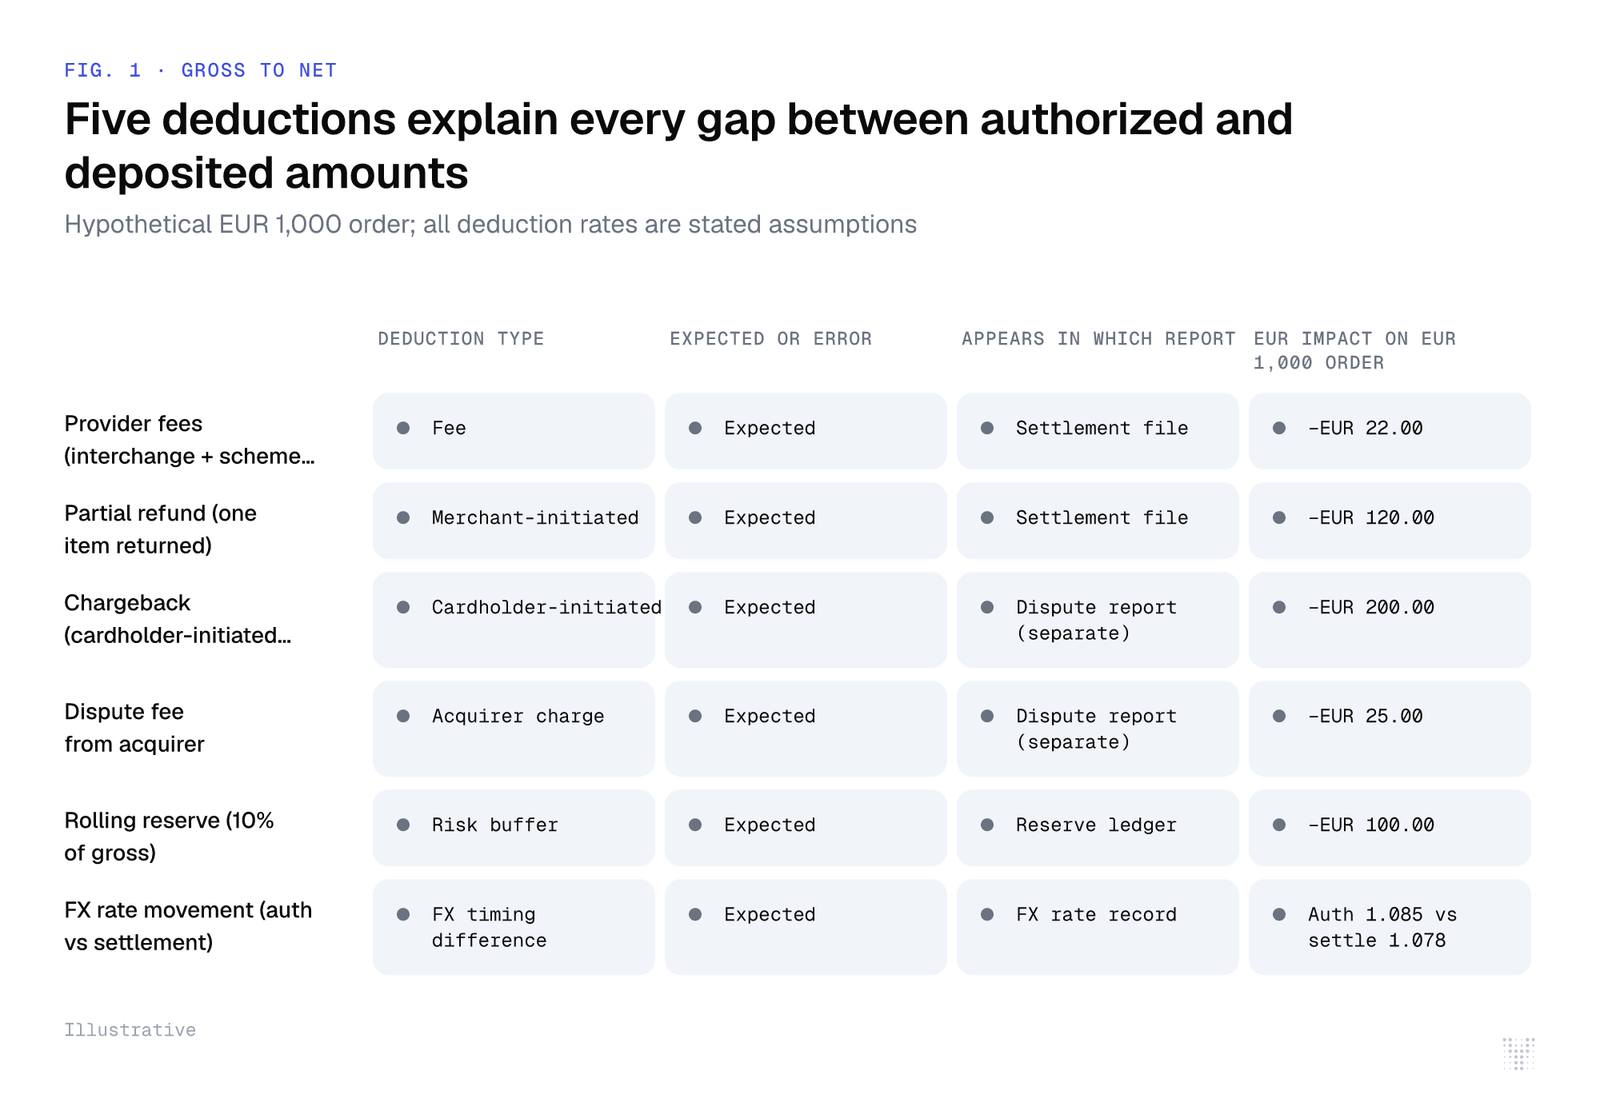
El depósito es el importe autorizado menos cada deducción aplicada entre la captura y la transferencia bancaria. Hay cinco categorías de deducción, y cada una debe registrarse por separado.
Las cinco categorías de deducción son:
- Comisiones del proveedor: interchange, comisiones de esquema y comisiones de procesamiento del adquirente, deducidas en la liquidación
- Reembolsos: totales o parciales, que reducen la liquidación neta del período en el que se procesan
- Contracargos: disputas iniciadas por el titular de la tarjeta, más una comisión de disputa del adquirente, que aparecen en un informe separado
- Reservas rotativas: un porcentaje del volumen bruto retenido por el adquirente como colchón de riesgo, liberado según un calendario diferido
- Conversión de divisas: la diferencia entre el tipo de cambio en la autorización y el tipo aplicado en la liquidación
Ejemplo práctico: una orden de EUR 1.000, trazada al completo
Esta empresa es hipotética. Todos los supuestos se indican a continuación. El objetivo es mostrar cada deducción en secuencia para que el cálculo pueda reproducirse en una pizarra.
Supuestos: importe bruto autorizado EUR 1.000; comisión de interchange 1,5% del bruto; comisión de esquema 0,3% del bruto; comisión de procesamiento del adquirente 0,4% del bruto; un reembolso parcial de EUR 120 (un artículo devuelto); un contracargo de EUR 200 con una comisión de disputa de EUR 25; reserva rotativa del 10% del bruto; tipo de cambio EUR/USD en autorización 1,085; tipo de cambio EUR/USD en liquidación 1,078.
La Documentación de la API de Mastercard confirma que los reembolsos pueden ser parciales y están vinculados a la orden original a través del orderId con el importe específico a reembolsar indicado. La Guía de Integración de Mastercard confirma que la captura es lo que realmente carga la tarjeta y transfiere los fondos. Estos dos hechos anclan la secuencia de deducciones que se muestra a continuación.
Paso uno: aplicar las comisiones del proveedor al importe bruto capturado.
- Interchange: EUR 1.000 × 1,5% = EUR 15,00
- Comisión de esquema: EUR 1.000 × 0,3% = EUR 3,00
- Procesamiento del adquirente: EUR 1.000 × 0,4% = EUR 4,00
- Total de comisiones: EUR 22,00
- Tras comisiones: EUR 1.000 − EUR 22,00 = EUR 978,00
Paso dos: deducir el reembolso parcial. Según la Documentación de la API de Mastercard, un reembolso está vinculado a la orden original mediante el orderId y puede corresponder a cualquier importe parcial. EUR 978,00 − EUR 120,00 = EUR 858,00.
Paso tres: deducir el contracargo y su comisión de disputa. El contracargo de EUR 200 llega en un informe de disputas separado, no en el archivo de liquidación estándar. El adquirente también cobra EUR 25 como comisión de procesamiento de la disputa. EUR 858,00 − EUR 200,00 − EUR 25,00 = EUR 633,00.
Paso cuatro: aplicar la reserva rotativa. El adquirente retiene el 10% del bruto: EUR 1.000 × 10% = EUR 100,00. EUR 633,00 − EUR 100,00 = EUR 533,00.
Paso cinco: aplicar la conversión de divisas. La autorización se registró a EUR/USD 1,085. En el momento de la liquidación, el tipo se ha movido a 1,078. El depósito en USD es EUR 533,00 × 1,078 = USD 574,57. Si el tipo de la autorización se hubiera mantenido, el depósito habría sido EUR 533,00 × 1,085 = USD 578,31. La diferencia por divisas es USD 3,73. Esto no es un error. Es una exposición conocida que debe registrarse por transacción.
Resumen: una orden autorizada a EUR 1.000 produce un depósito en USD de aproximadamente USD 574,57. La diferencia se explica íntegramente por cinco deducciones aplicadas en secuencia. Ninguna de ellas es un error. Todas deben aparecer en tu lógica de conciliación, o la diferencia parecerá una discrepancia.
Dónde falla realmente la conciliación
El flujo estándar se concilia solo. Una captura completa, sin reembolso, en la misma divisa, sin contracargo: el depósito es el importe bruto menos un esquema de comisiones fijo, y cualquier herramienta de conciliación lo resuelve en segundos.
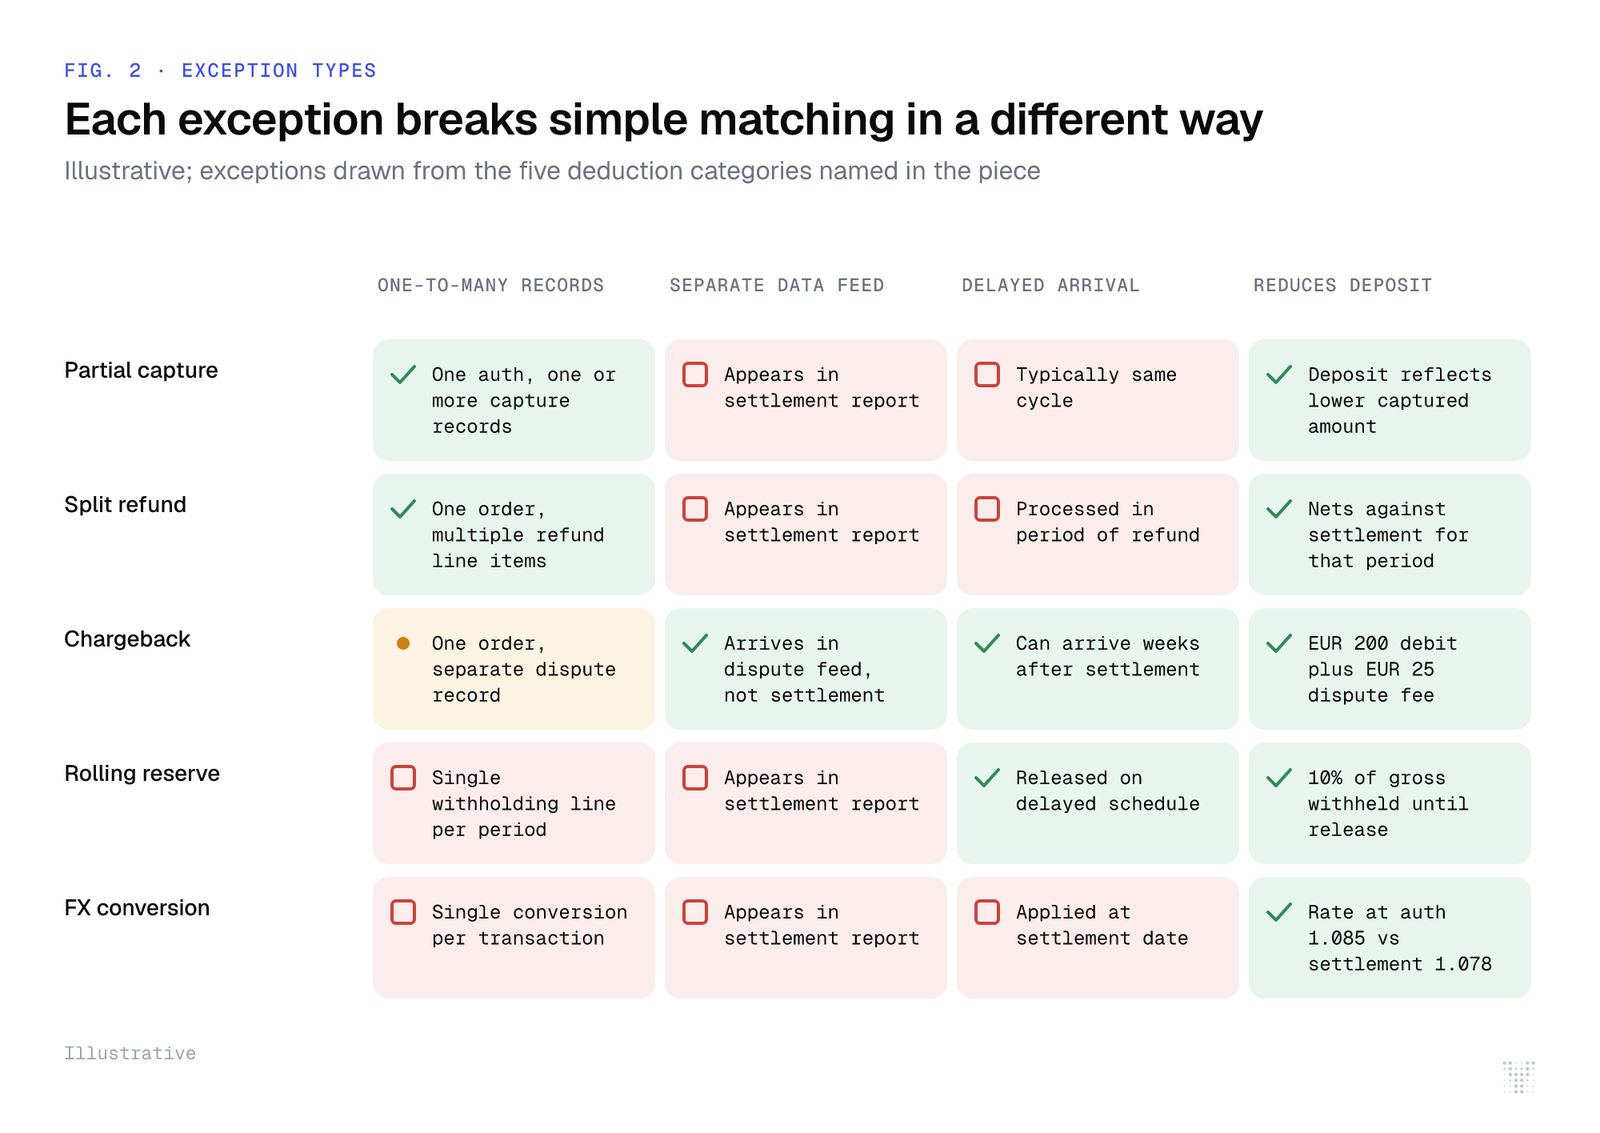
Los fallos se acumulan en las excepciones. Aquí es donde debes centrar tus pruebas:
Capturas parciales
Una sola autorización puede generar múltiples registros de captura si la orden se cumple en etapas. Cada captura se liquida por separado.
Tu libro de órdenes muestra un ID de autorización. Tu informe de liquidación muestra dos o tres registros de captura. Una conciliación uno a uno básica marcará los tres como sin conciliar. La solución es agrupar las capturas por la referencia de autorización original antes de hacer la comparación.
Reembolsos divididos
La Documentación de la API de Mastercard confirma que un reembolso está vinculado a la orden original a través del orderId, y el importe puede ser cualquier cifra parcial. Un cliente que devuelve dos artículos en envíos separados genera dos registros de reembolso vinculados a un mismo ID de orden.
Ambos reducen la liquidación del período en el que se procesan, que puede corresponder a ciclos de liquidación distintos. Tu lógica de conciliación debe sumar todos los reembolsos de la orden original antes de compararlos con el depósito.
Contracargos con múltiples proveedores
Cuando un comercio opera con múltiples PSPs, un contracargo puede llegar a través de un canal de informes diferente al de la liquidación original. El PSP A liquidó la transacción. El PSP B procesa la disputa.
El débito del contracargo aparece en el informe del PSP B sin ningún enlace directo al registro de liquidación del PSP A. Sin un identificador de orden normalizado que abarque ambos proveedores, esta discrepancia es casi imposible de conciliar automáticamente. Esta es la fuente más común de elementos sin conciliar en entornos con múltiples PSPs, y se agrava a escala. Para profundizar en este problema, consulta cómo deben pensar las plataformas SaaS empresariales sobre la conciliación de pagos al operar con múltiples PSPs.
Diferencias de tiempo en la conversión de divisas
Cada transacción en múltiples divisas lleva un tipo en la autorización y un tipo diferente en la liquidación. La diferencia es esperada, pero debe registrarse por transacción.
Los comercios que procesan volumen en múltiples divisas pueden acumular diferencias de tipo de cambio en cientos de transacciones por ciclo de liquidación. Sin registros de tipo de cambio por transacción, la diferencia agregada parece un error del proveedor. No lo es.
Liberaciones de reservas rotativas
Las reservas retenidas en un período se liberan según un calendario diferido en un período posterior. El depósito del mes cuatro incluye tanto la liquidación neta del período actual como una liberación de reserva del mes uno.
Si el modelo de conciliación no contabiliza los movimientos de reservas por separado, el depósito nunca coincidirá con el informe de liquidación del período. Construye un libro de reservas junto a tu libro de conciliación principal.
Conciliar tres informes de proveedores con un libro de órdenes
La conciliación con múltiples PSPs requiere una capa normalizada entre los informes de los proveedores y el libro de órdenes. Cada PSP entrega datos en su propio formato, con su propio ciclo y sus propias convenciones de nomenclatura de comisiones.
El enfoque práctico es normalizar todos los informes de proveedores a un esquema común antes de intentar cualquier conciliación. El esquema común necesita como mínimo: un ID de orden canónico, un ID de transacción del proveedor, un importe bruto, una divisa, una fecha de liquidación, un desglose detallado de comisiones, un indicador de reembolso con importe, y un indicador de contracargo con importe. Una vez normalizado, la conciliación se ejecuta contra el libro de órdenes usando el ID de orden canónico.
La tabla a continuación resume qué diferencias entre los importes autorizado, liquidado y depositado son esperadas frente a las que señalan un posible error.
| Diferencia observada | ¿Esperado o error? | Qué verificar |
|---|---|---|
| Depósito inferior a la autorización por el porcentaje de comisiones | Esperado | Confirmar que el esquema de comisiones coincide con el contrato |
| Liquidación inferior a la captura por reembolso parcial | Esperado | Vincular los registros de reembolso al orderId original |
| Depósito inferior a la liquidación por importe del contracargo | Esperado | Vincular el informe de contracargo a la transacción original |
| Depósito reducido por reserva rotativa | Esperado | Verificar que la tasa de reserva coincide con el contrato; registrar el calendario de liberaciones |
| Diferencia de divisas entre autorización y depósito | Esperado | Registrar el tipo en ambos eventos; marcar si la diferencia supera la tolerancia |
| Registro de liquidación sin ID de orden coincidente | Error | Investigar el informe del proveedor por transacción duplicada o fantasma |
| Importe de comisión superior a la tasa contratada | Error | Comunicarlo al proveedor; solicitar nota de crédito |
| Contracargo sobre una transacción ya reembolsada | Error o fraude | Presentar representación; alertar a operaciones de fraude |
El papel de Yuno
El módulo de Conciliaciones de Yuno normaliza los datos de liquidación de todos los proveedores conectados en un único libro, de forma automática. Este es el problema estructural que resuelve: cada proveedor tiene su propio formato de informes, ciclo de liquidación y estructura de comisiones, y el equipo financiero no debería tener que fusionarlos manualmente.
Yuno es el sistema de inteligencia nativo en IA para pagos globales y servicios financieros. Ha procesado más de mil millones de pagos en más de 150 divisas desde enero de 2025. Dado que Yuno opera fuera del flujo de fondos y no toca el dinero, los datos de conciliación que muestra son una lectura neutral de lo que informa cada proveedor conectado, sin ningún incentivo para favorecer los números de un proveedor sobre los de otro.
Los responsables de pagos de empresas como Rappi e inDrive operan en muchos mercados con muchos proveedores locales. El reto de la conciliación en esos entornos escala directamente con el número de proveedores y divisas. Un libro normalizado e independiente del proveedor es la única respuesta práctica. Para profundizar en qué automatizar primero, consulta software de conciliación de pagos para empresas con varios PSPs: qué automatizar primero.
La pregunta sobre qué plataforma de pagos unifica mejor las configuraciones con múltiples PSPs en un único dashboard financiero se reduce a una capacidad: ¿normaliza la plataforma los informes de los proveedores a nivel de transacción antes de la conciliación, o deja eso al equipo financiero? La normalización es el trabajo. El dashboard es solo el resultado.
La conciliación no es un problema de informes. Es un problema de calidad de datos que se manifiesta en los informes. Los comercios que lo resuelven primero construyen su lógica de conciliación alrededor de las excepciones: capturas parciales, reembolsos divididos, contracargos en múltiples divisas y liberaciones de reservas rotativas. Prueba esos escenarios antes que el flujo estándar. El flujo estándar nunca fue el problema.