Los merchants enterprise pierden entre el 9% y el 20% de sus ingresos anuales por fallos en los pagos (composite del sector, 2025). El problema más difícil: la mayoría de los equipos financieros se enteran una semana después de que comenzó. Un único número de tasa de autorización en un dashboard no es lo mismo que entender por qué se movió esa tasa, dónde cayó y qué transacciones son recuperables. El análisis de rendimiento de pagos comienza cuando dejas de observar una métrica combinada y empiezas a leer las señales que hay debajo.
Conclusiones Clave
- La tasa de autorización es una métrica de P&L. Una caída de 3 puntos porcentuales en un acquirer en un mercado puede representar siete cifras en ingresos anuales perdidos para un merchant de alto volumen.
- Las tasas de autorización combinadas ocultan la varianza por ruta. Los datos de la plataforma Yuno muestran un incremento promedio del 8% en la tasa de autorización cuando Smart Routing reemplaza la asignación estática de acquirers en merchants enterprise (datos de la plataforma Yuno, 2026).
- Los rechazos blandos y los rechazos definitivos requieren respuestas diferentes. Combinarlos en una única métrica de "tasa de rechazo" hace que ambos sean imposibles de gestionar.
- Los merchants multi-PSP no pueden comparar el rendimiento de los proveedores sin una capa neutral que normalice los datos. Cada PSP define las métricas de forma diferente.
- El monitoreo en tiempo real cierra la brecha de detección. Las caídas en la tasa de aprobación que tardan 24 horas en aparecer en informes por lotes generan horas de pérdida de ingresos no recuperados.
¿Por Qué la Tasa de Autorización Es una Métrica Financiera y No un KPI de Gateway?
La tasa de autorización mide el porcentaje de transacciones enviadas que los emisores aprueban, y cada punto porcentual perdido es una fuga directa de ingresos al P&L. La mayoría de los informes a nivel de gateway agregan esto en una única cifra combinada, que oculta la varianza que los equipos financieros necesitan para actuar.
El problema de una tasa combinada es el denominador. Una tasa de autorización del 91% parece correcta hasta que la segmentas. Una red de tarjetas en Alemania puede estar al 96%. Un rango de BIN específico de una Visa emitida en el Reino Unido en una transacción transfronteriza puede estar al 74%. El promedio parece saludable; el impacto subyacente en el P&L no lo es.
Hemos visto este patrón repetidamente en merchants enterprise que se integran en la infraestructura de Yuno. Un responsable de pagos gestiona un stack multi-PSP, obtiene un informe semanal y ve la tasa de autorización estable. Lo que no está viendo es que un acquirer ha degradado en un tipo de tarjeta específico, y que otro acquirer habría aprobado esas transacciones con una tasa 12 puntos más alta. El número combinado enmascara ambas señales.
Para los equipos financieros, las métricas que realmente mueven los ingresos no son las que la mayoría de los dashboards muestran por defecto. La tasa de autorización debe segmentarse por acquirer, red de tarjetas, rango de BIN y geografía antes de ser accionable.
¿Qué Deben Mostrar Realmente los Dashboards de Análisis de Rendimiento de Pagos?
Un dashboard de análisis de rendimiento de pagos justifica su lugar cuando reduce la brecha entre que algo va mal y que se toma una decisión al respecto. La mayoría de los dashboards informan sobre lo que ocurrió; los útiles revelan por qué ocurrió y qué hacer a continuación.
Las métricas que pertenecen a un dashboard de pagos enterprise se dividen en cinco categorías.
Tasa de autorización por acquirer y red de tarjetas
Segmenta la tasa de autorización a nivel de acquirer y luego crúzala por red de tarjetas y geografía de BIN. Esto revela las diferencias de rendimiento por ruta que una tasa combinada oculta. Para merchants que operan con dos o más acquirers, esta comparación es el punto de partida para las decisiones de Smart Routing.
Tasa de rechazos blandos y tasa de éxito en reintentos
Los rechazos blandos son recuperables. Los rechazos definitivos no. Combinarlos en una única tasa de rechazo hace que ambos sean imposibles de gestionar. Un dashboard bien estructurado registra el volumen de rechazos blandos por separado y muestra la tasa de éxito en reintentos para cada código de rechazo. Los códigos de respuesta del emisor como "fondos insuficientes" o "no honorar" tienen tasas de éxito en reintentos significativamente diferentes y requieren una lógica de manejo distinta.
Tasa de falsos rechazos
Los falsos rechazos son rechazos del emisor de transacciones legítimas. Se identifican cuando un cliente sin historial de fraude recibe un rechazo definitivo en una tarjeta en buen estado. Los falsos rechazos cuestan a los merchants aproximadamente tres dólares en ingresos perdidos por cada dólar en comisiones de procesamiento (Optimus, 2026). Un dashboard que no muestra la tasa de falsos rechazos por separado deja invisible una línea de ingresos recuperable.
Tasa de aprobación por geografía y método de pago
Las tasas de autorización varían de forma significativa según el mercado. Un merchant que procesa iDEAL en los Países Bajos junto con transacciones con tarjeta en el Reino Unido necesita segmentación geográfica para ver qué canales están funcionando y cuáles están arrastrando el promedio. El mix de métodos de pago también importa: los monederos digitales, las transferencias bancarias y las redes de tarjetas tienen dinámicas de aprobación del emisor diferentes.
Latencia del proveedor y correlación con el tiempo de inactividad
Las caídas en la tasa de autorización no siempre reflejan el comportamiento del emisor. A veces un PSP está degradado y las transacciones superan el tiempo de espera antes de llegar al emisor. Un dashboard que registra la latencia de respuesta del proveedor junto con la tasa de autorización separa los rechazos del lado del emisor de los fallos de infraestructura. Estos requieren respuestas completamente diferentes, y un dashboard que los confunde retrasa ambas.
Cómo los Merchants Multi-PSP Pierden Visibilidad (e Ingresos) en los Informes
Cada PSP define la tasa de autorización de forma diferente, lo que significa que comparar el rendimiento entre proveedores desde sus dashboards nativos produce cifras que no son comparables. Un proveedor incluye los reintentos en el denominador; otro los excluye. Uno cuenta el abandono en 3DS como un rechazo; otro no.
Este es el problema de normalización, y es la razón más común por la que el análisis de rendimiento de pagos se estanca en los merchants enterprise. Los equipos financieros acaban reconciliando cifras discrepantes de múltiples dashboards en lugar de tomar decisiones de enrutamiento.
En nuestras integraciones en los verticales de servicios financieros, marketplaces y suscripciones, esta es una de las primeras brechas operativas que abordamos. La plataforma Yuno normaliza los datos de transacciones de todos los proveedores conectados antes de mostrarlos en los informes. Eso significa que una comparación entre dos acquirers en el mismo rango de BIN es una comparación homogénea, no un artefacto metodológico.
Solo una capa neutral sin interés en qué proveedor gana la decisión de enrutamiento puede hacer esa comparación de forma creíble. Yuno no es propietario de ningún canal y no vende acquiring. Cada recomendación de enrutamiento y cada comparación de rendimiento refleja los resultados reales de las transacciones, sin ningún conflicto de interés incorporado al análisis.
Monitoreo en Tiempo Real Versus Informes por Lotes: Dónde Se Pierden los Ingresos
La brecha de detección entre un evento en la tasa de autorización y una respuesta humana es donde se pierde la mayor parte de los ingresos recuperables. Los informes por lotes revelan los problemas en ciclos de 24 horas; el monitoreo en tiempo real reduce eso a segundos.
Considera lo que ocurre cuando un acquirer se degrada un jueves por la tarde. Las tasas de aprobación caen 8 puntos en el tráfico de ese proveedor. En un entorno de informes por lotes, el responsable de pagos ve esto en la revisión del viernes por la mañana. Entre ocho y doce horas de tráfico degradado ya se han procesado. En un entorno de monitoreo en tiempo real con reenvío automatizado, la degradación se detecta en segundos y el tráfico se redirige a un proveedor más saludable antes de que llegue la siguiente transacción.
Una gran plataforma de entrega bajo demanda con la que trabajamos redujo su tiempo de respuesta ante problemas de pago de minutos a segundos usando el módulo Monitors de Yuno. El efecto práctico fue una reducción del 80% en el tiempo de los analistas dedicado a resolver interrupciones, y una disminución significativa en la tasa de fallos de transacciones durante incidentes con proveedores.
Los detalles técnicos importan aquí. Monitors de Yuno permite a los responsables de operaciones de pago definir umbrales personalizados por proveedor, país, divisa, marca de tarjeta o volumen. Cuando se supera un umbral, el sistema envía alertas por Slack o correo electrónico y redirige automáticamente el tráfico a proveedores más saludables sin que sea necesario que una persona inicie sesión y realice un cambio. Cuando el proveedor se recupera, el tráfico vuelve al enrutamiento normal. El equipo humano gestiona la revisión post-incidente, no el incidente en sí.
Para los equipos financieros, esto se traduce directamente: los incidentes que antes dejaban escapar una hora de volumen de transacciones ahora dejan escapar segundos. La diferencia en ingresos a altos volúmenes de transacciones es significativa.
Cómo Smart Routing Incrementa las Tasas de Autorización en los Mercados
Smart Routing selecciona el acquirer óptimo para cada transacción en función del tipo de tarjeta, la geografía, el importe y el rendimiento del proveedor en tiempo real. El enrutamiento estático asigna transacciones a los acquirers basándose en reglas fijas que no pueden adaptarse a las señales de rendimiento en vivo.
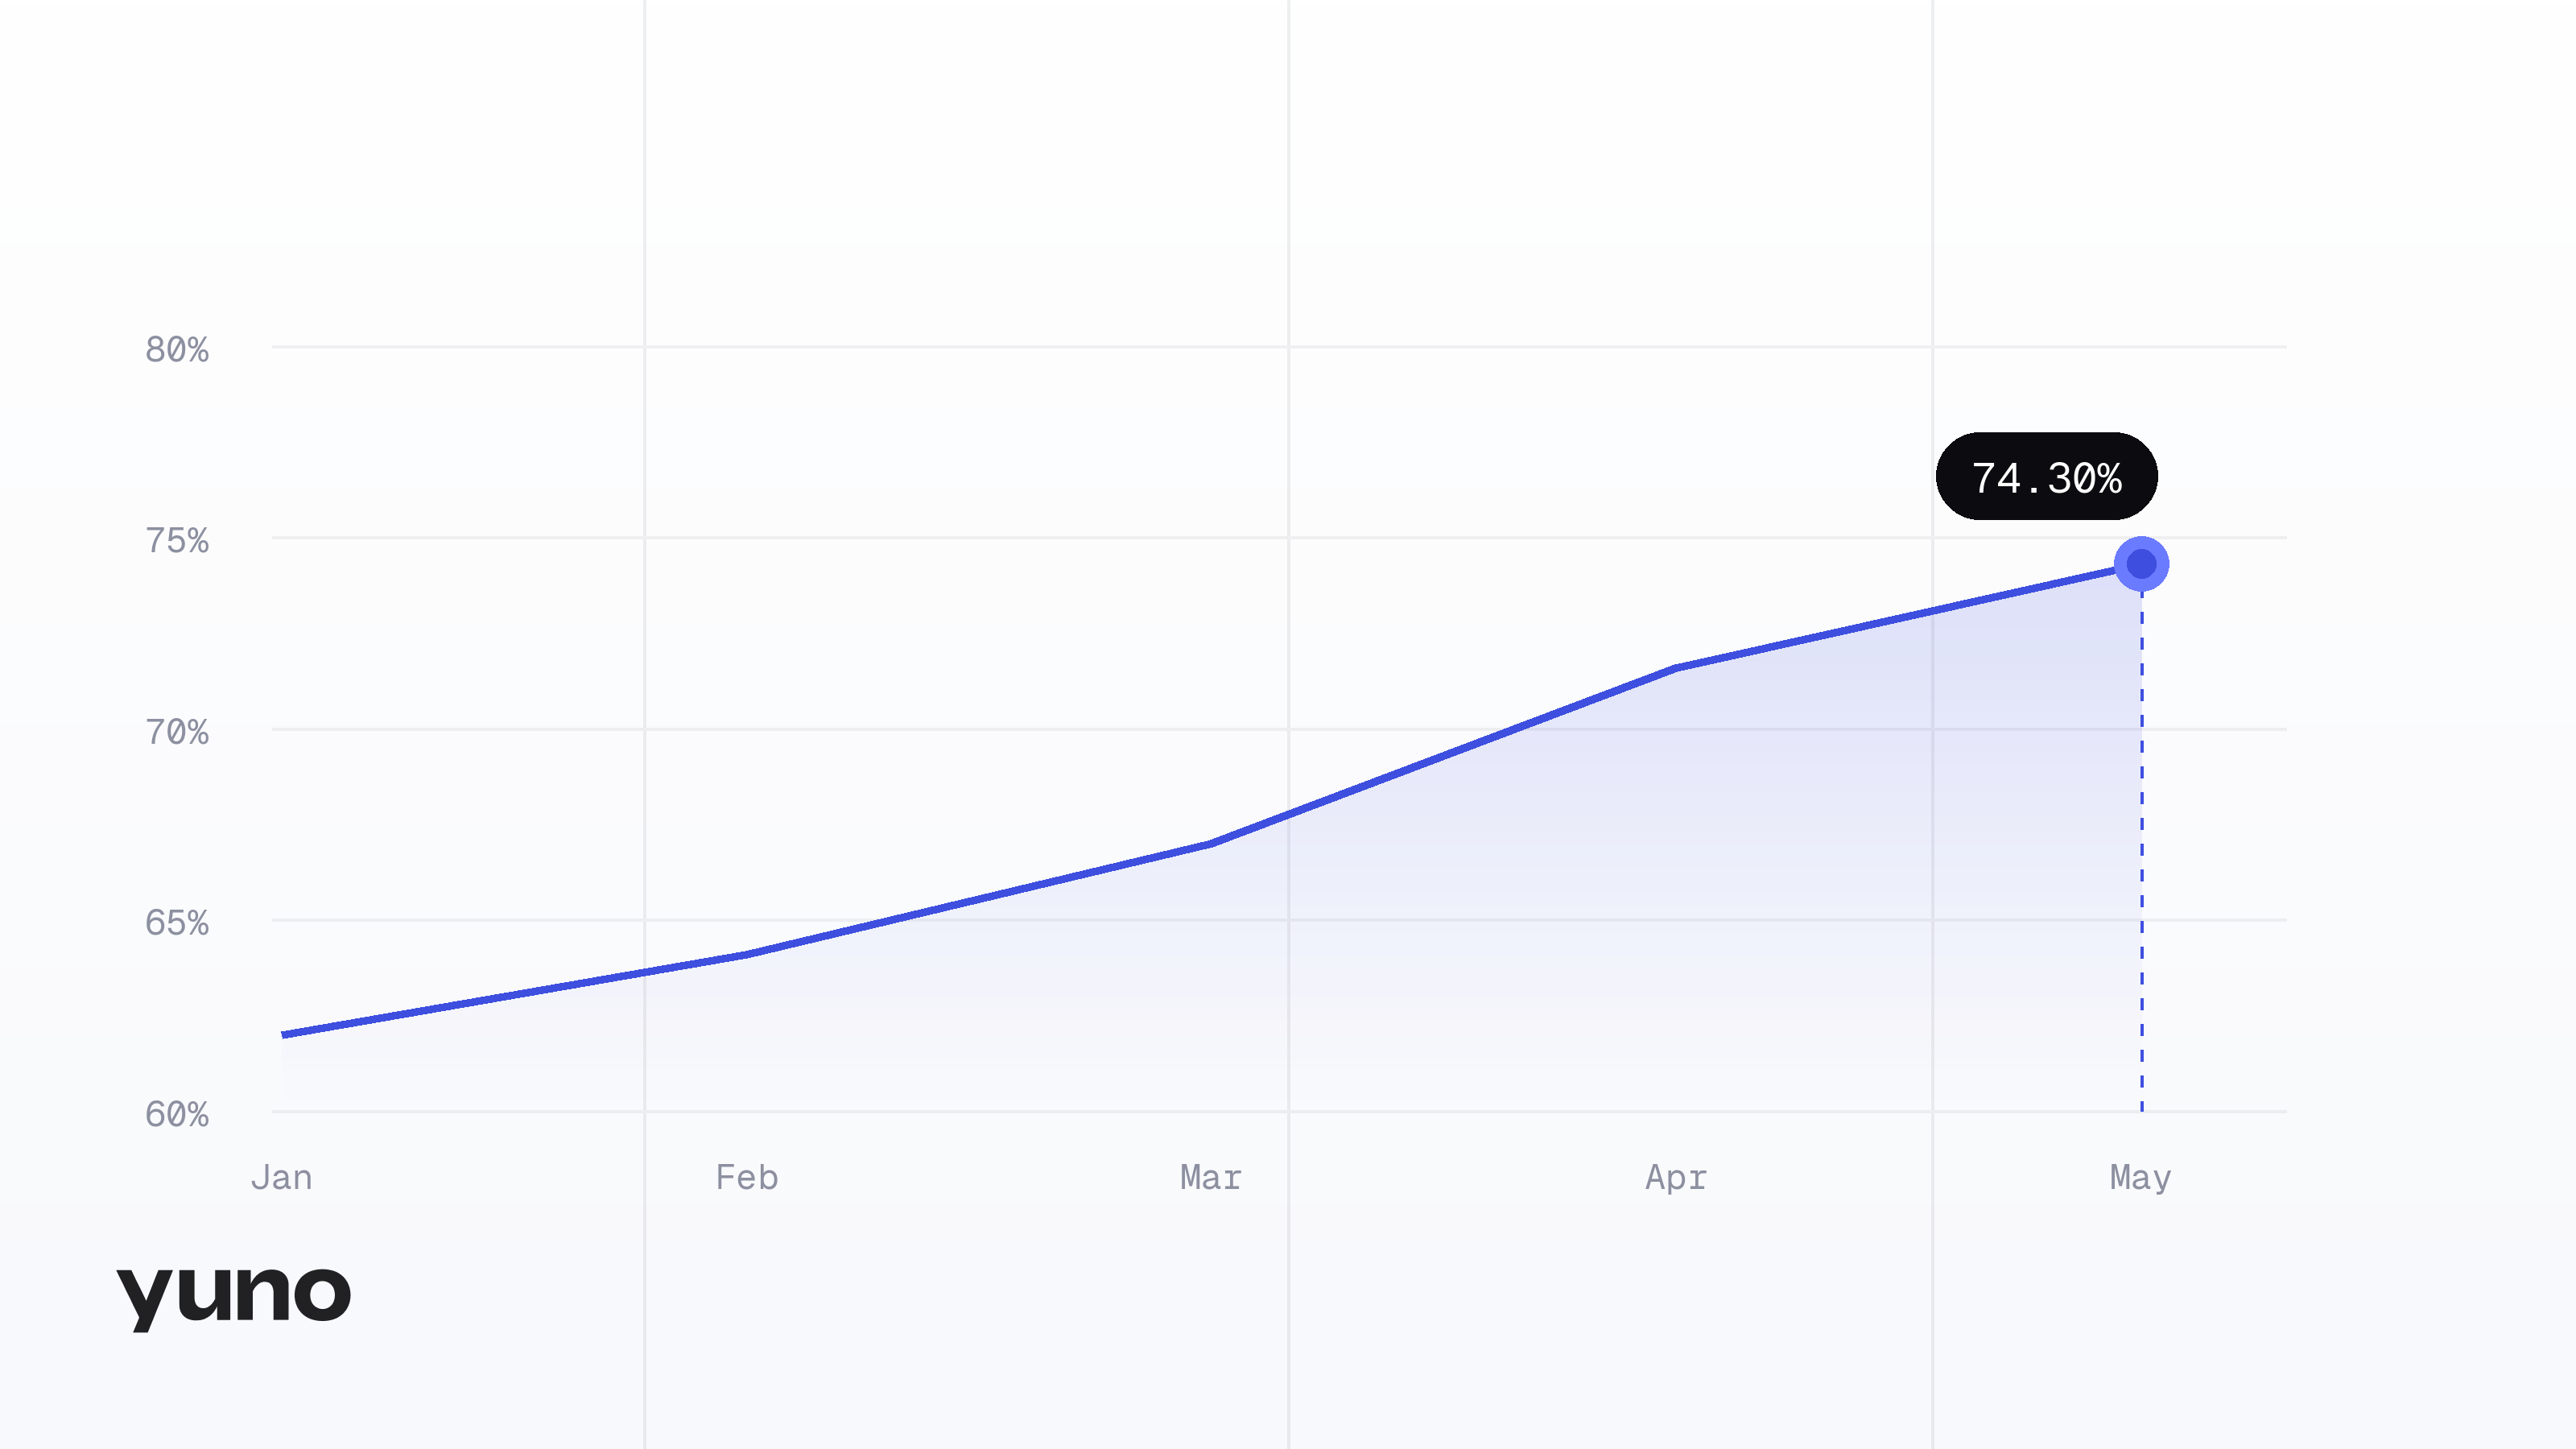
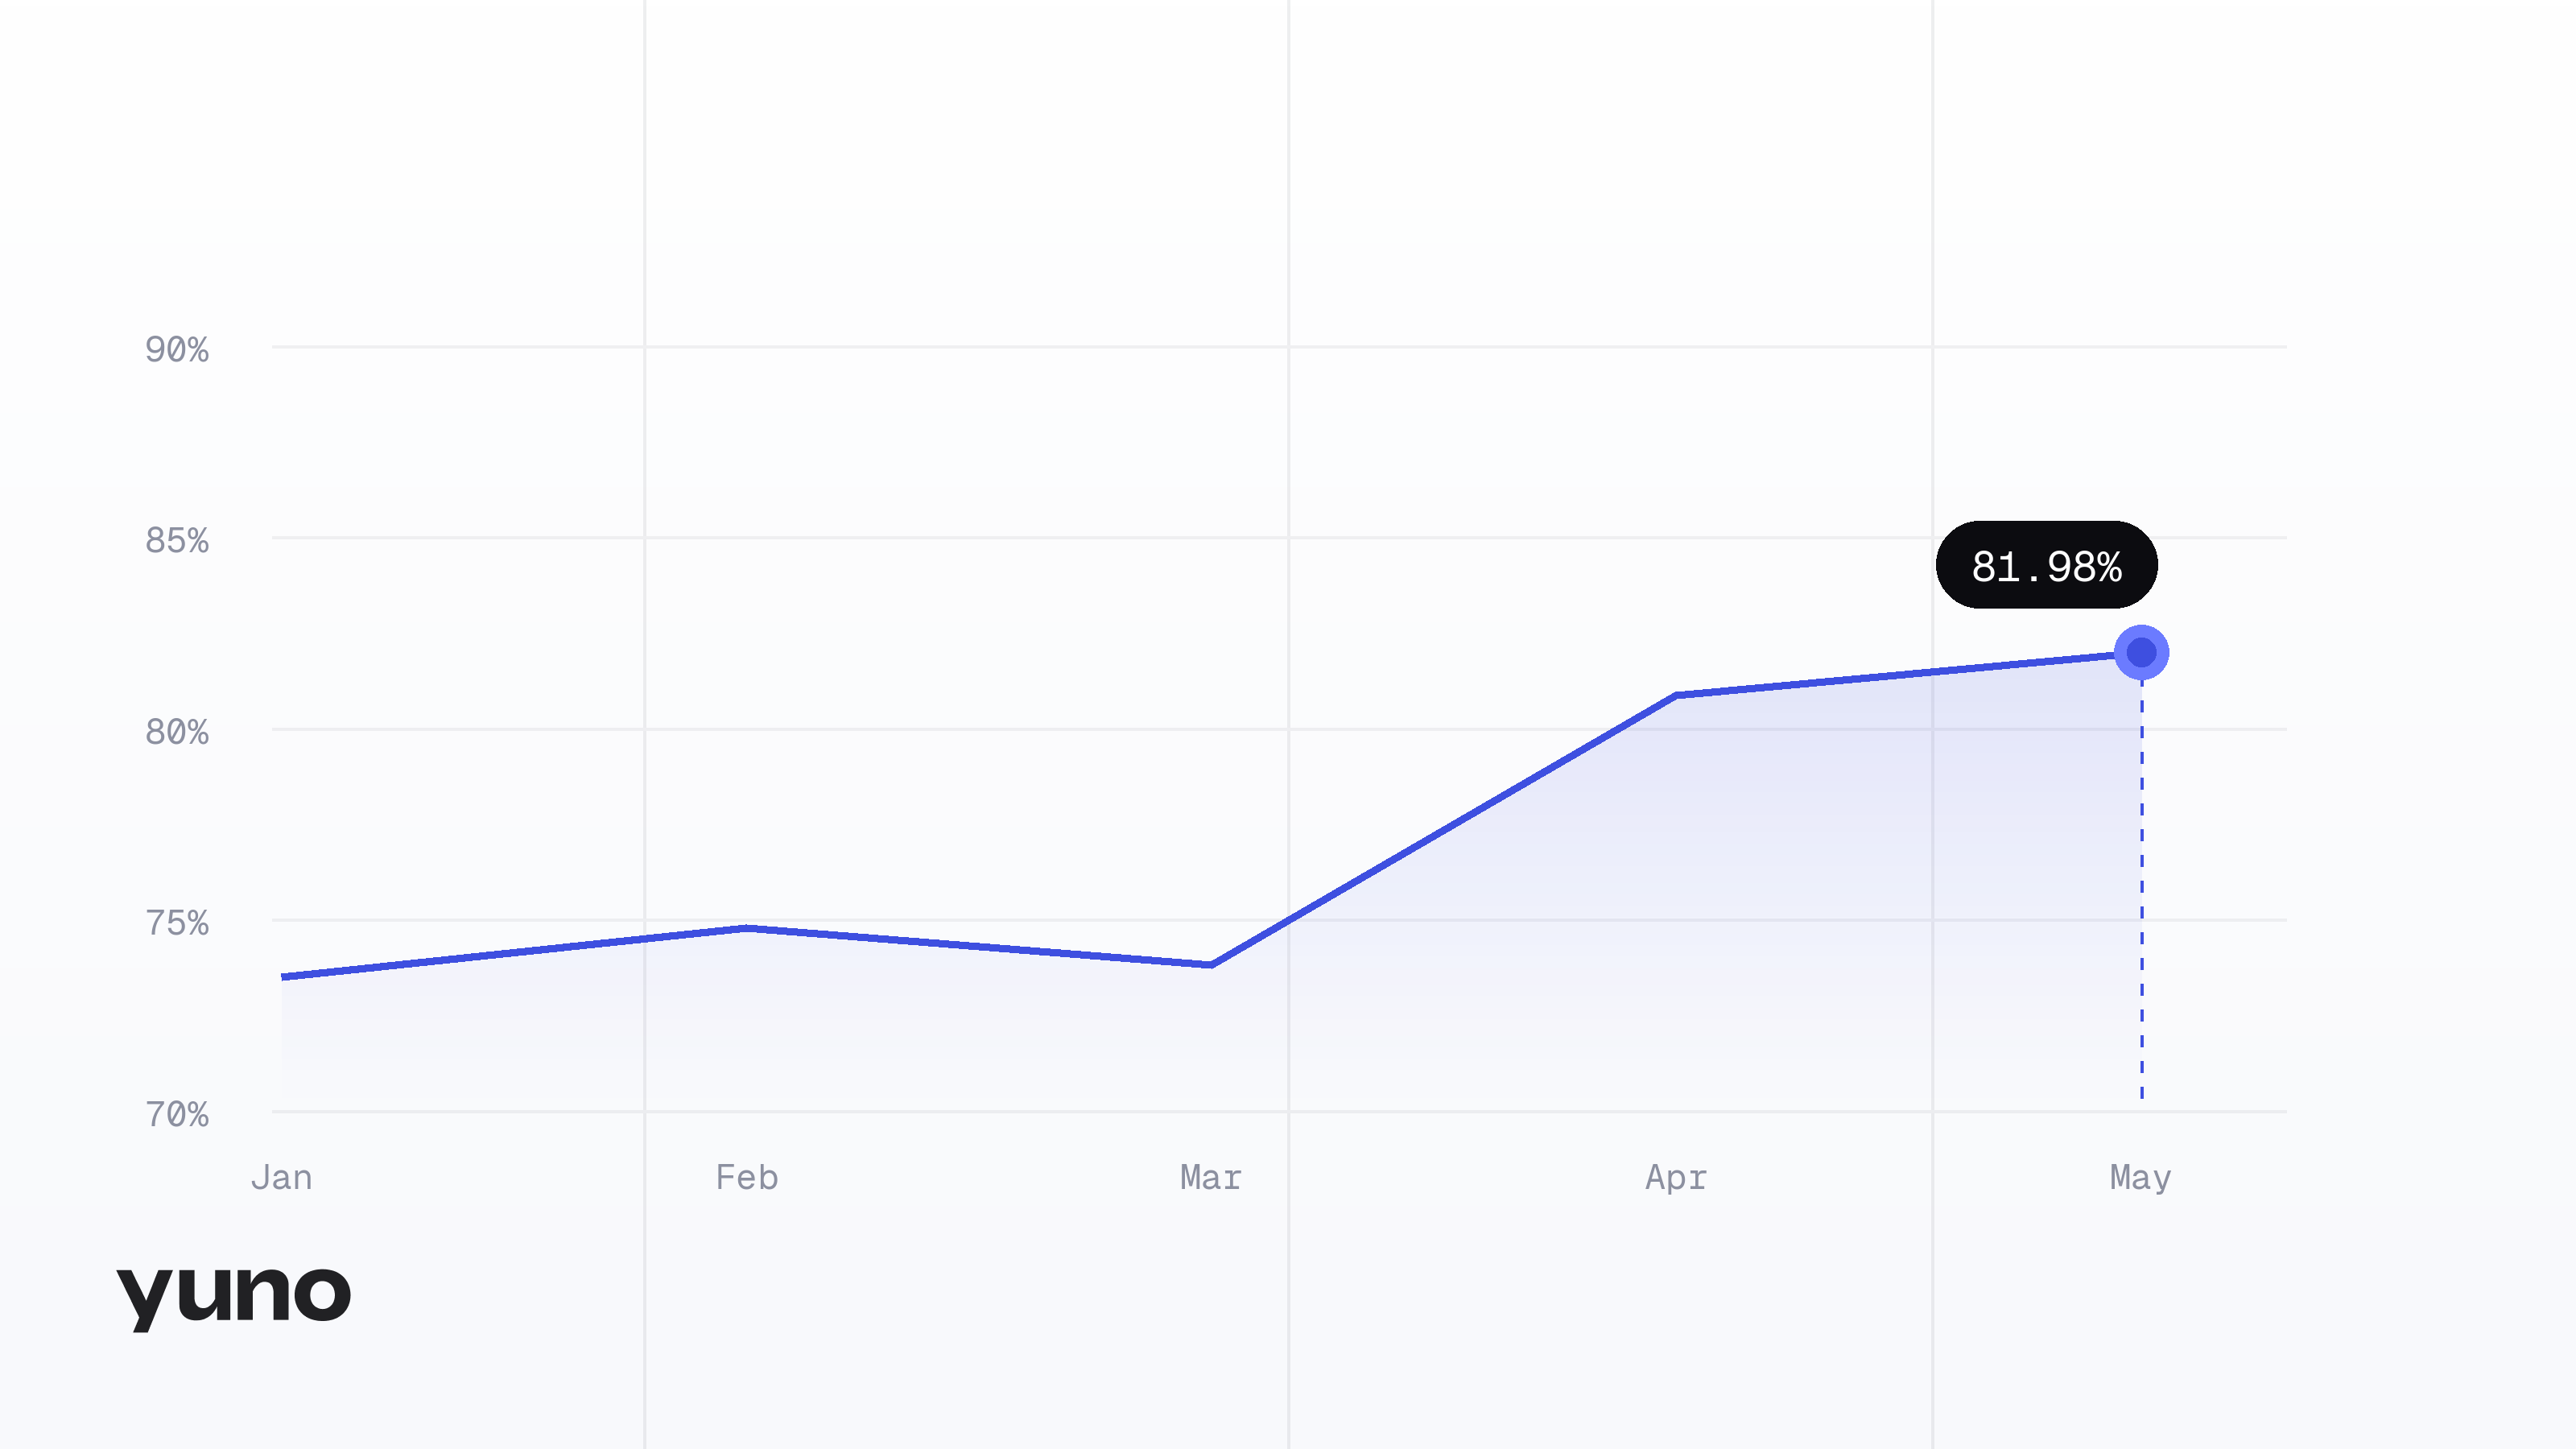
El impacto en la tasa de autorización de pasar de un enrutamiento estático a Smart Routing es una de las mediciones más claras en el análisis de rendimiento de pagos. Los datos de la plataforma Yuno muestran un incremento promedio del 8% en la tasa de autorización en merchants enterprise cuando Smart Routing reemplaza la asignación estática de acquirers (datos de la plataforma Yuno, 2026). Esta cifra proviene de los resultados agregados de transacciones en nuestra infraestructura, no de una proyección modelada.
El mecanismo es sencillo. Una transacción de una Mastercard emitida en el Reino Unido procesada a través de un acquirer con sólidas relaciones con Mastercard UK se aprobará a una tasa más alta que la misma transacción enrutada a un acquirer global genérico. Smart Routing toma esa decisión de forma dinámica, para cada transacción, usando datos de rendimiento en tiempo real. El enrutamiento estático toma esa decisión una vez, en la integración, y nunca la actualiza.
Para los responsables de pagos que evalúan estrategias para mejorar las tasas de autorización, la capa de enrutamiento es el punto de partida con mayor apalancamiento. No requiere cambios en la experiencia de checkout ni nuevas integraciones de PSP. Opera sobre las relaciones existentes con los proveedores que el merchant ya tiene, y dirige el volumen hacia el que tiene más probabilidades de aprobar.
Recuperar Ingresos Después de que Fallan las Autorizaciones
Las transacciones fallidas no son todas definitivas. Los rechazos blandos son recuperables con una lógica de reintentos inteligente; el churn involuntario en suscripciones es recuperable con la actualización de cuentas; y algunos escenarios de rechazo definitivo son recuperables mediante el enrutamiento a métodos de pago alternativos.
Los datos de la plataforma Yuno muestran que hasta el 75% de las transacciones fallidas pueden recuperarse usando NOVA, el agente de recuperación de pagos con IA (datos de producto Yuno, 2026). NOVA intercepta los pagos fallidos en tiempo real y contacta a los clientes a través de WhatsApp o llamadas de voz con IA en más de 70 idiomas, guiándolos para completar la transacción. Opera sin carga de ingeniería y sin seguimiento manual por parte del equipo de pagos.
Para los merchants de suscripciones, Account Updater actualiza automáticamente las credenciales de tarjeta cuando una tarjeta almacenada vence o se reemite, antes de que falle el siguiente ciclo de facturación. Esto cierra la brecha del churn involuntario sin que el cliente tenga que realizar ninguna acción.
La recuperación es la segunda mitad de una estrategia de análisis de rendimiento de pagos. La primera mitad es la optimización del enrutamiento y el monitoreo en tiempo real. La segunda mitad atrapa lo que aún falla. Un dashboard que registra la tasa de recuperación junto con la tasa de autorización ofrece a los equipos financieros una visión completa del ciclo de vida de los ingresos para cada cohorte de transacciones.
GoFundMe usa la infraestructura de Yuno para procesar donaciones en múltiples mercados. La capacidad de recuperación de pagos es especialmente importante en ese contexto: una donación fallida no es solo una transacción perdida, es una contribución perdida que un donante puede no reintentar sin que se le recuerde. La automatización de la recuperación cierra esa brecha sin añadir fricción a la experiencia del donante.
Para los equipos financieros que quieren cuantificar el caso de negocio antes de comprometer recursos de infraestructura, el modelo para construir un caso de negocio de capa de pagos es un punto de partida práctico para la conversación interna.
Qué Cambia Payment Concierge para las Operaciones de Pago
El análisis de rendimiento de pagos se rompe cuando los insights requieren un analista de datos, un inicio de sesión en un dashboard y 20 minutos de cambio de contexto para responder una sola pregunta. La realidad operativa para la mayoría de los responsables de pagos es que la visibilidad está disponible pero no es accesible en tiempo real.
Payment Concierge de Yuno es un agente de operaciones con IA que responde preguntas sobre rendimiento de pagos en lenguaje natural a través de Slack, WhatsApp o la interfaz del Concierge. Un responsable de pagos puede preguntar "¿qué acquirer está rindiendo por debajo de lo esperado en transacciones Visa del Reino Unido esta semana?" y recibir una respuesta con los datos subyacentes, los principales códigos de rechazo y recomendaciones de enrutamiento específicas. Sin SQL, sin analistas, sin navegar por el dashboard.
La visibilidad multi-PSP es el diferenciador aquí. Ningún PSP puede comparar su propio rendimiento con el de sus competidores, porque solo ve su propio tráfico. Yuno lo ve todo, normalizado entre proveedores, y Payment Concierge presenta ese análisis entre proveedores bajo demanda. Es una capacidad que solo una capa neutral puede ofrecer de forma creíble.
El resultado de los informes también importa. Payment Concierge genera informes en Excel, PDF o PowerPoint directamente dentro de la conversación. Para los equipos financieros que preparan informes de rendimiento de pagos para el consejo directivo, esto elimina un paso de producción manual que normalmente lleva horas por ciclo de informes.
Construir una Capa de Análisis de Rendimiento de Pagos que los Equipos Financieros Puedan Usar
La infraestructura correcta de análisis de rendimiento de pagos sirve a dos audiencias simultáneamente: el equipo de operaciones de pago que necesita granularidad en tiempo real, y el equipo financiero que necesita agregación a nivel de P&L. La mayoría de los dashboards sirven a uno o a ninguno.
De nuestro trabajo con merchants enterprise en los verticales de suscripciones, marketplaces y servicios financieros, los dashboards que realmente impulsan decisiones comparten tres características estructurales.
- La segmentación por acquirer, red de tarjetas, geografía y método de pago es la vista predeterminada, no una opción de desglose. Las tasas combinadas son para las diapositivas de resumen ejecutivo, no para las decisiones operativas.
- Las alertas en tiempo real con respuesta automatizada están integradas en la capa de monitoreo. La revisión humana ocurre después de la respuesta automatizada, no en su lugar.
- Las métricas de recuperación aparecen junto a las métricas de autorización en la misma vista. Un equipo financiero que ve la tasa de autorización y la tasa de recuperación juntas entiende el resultado neto de ingresos, no solo la tasa de aprobación inicial.
El módulo de Analytics e Insights de Yuno ofrece esta vista unificada en todos los proveedores, métodos y mercados conectados. La integración de IA Aida permite a los equipos de pagos generar gráficos y vistas segmentadas mediante consultas en lenguaje natural, sin necesitar un analista de datos para construir cada informe. Las vistas son compartibles y guardables, lo que significa que el responsable de pagos y el CFO trabajan con los mismos datos, formateados según sus respectivas necesidades.
La conclusión práctica para los líderes de pagos: comienza la auditoría con tu tasa de autorización actual segmentada por acquirer y red de tarjetas. Si esos dos cortes no están disponibles de inmediato en tus informes actuales, esa es la brecha que debes cerrar primero. Todo lo demás en el análisis de rendimiento de pagos depende de poder ver el rendimiento por ruta con claridad.
A partir de ahí, añade el monitoreo en tiempo real con reenvío automatizado, y luego incorpora la automatización de recuperación para las transacciones que aún fallan. Cada capa se amplifica sobre la anterior. Los merchants en la infraestructura de Yuno que operan las tres ven el incremento en la tasa de autorización, la mejora en la velocidad de detección y la tasa de recuperación trabajando juntos como un único sistema de protección de ingresos, no tres iniciativas separadas.