As recusas de pagamento são uma importante fonte de perda de receita para os comerciantes de comércio eletrônico dos EUA. Estudos sugerem que 10-15% dos pagamentos online com cartão falham, especialmente em cenários de ausência de cartões, em que a pressão de fraude é alta e as regras do emissor variam. As formas mais rápidas de reduzir os declínios são:
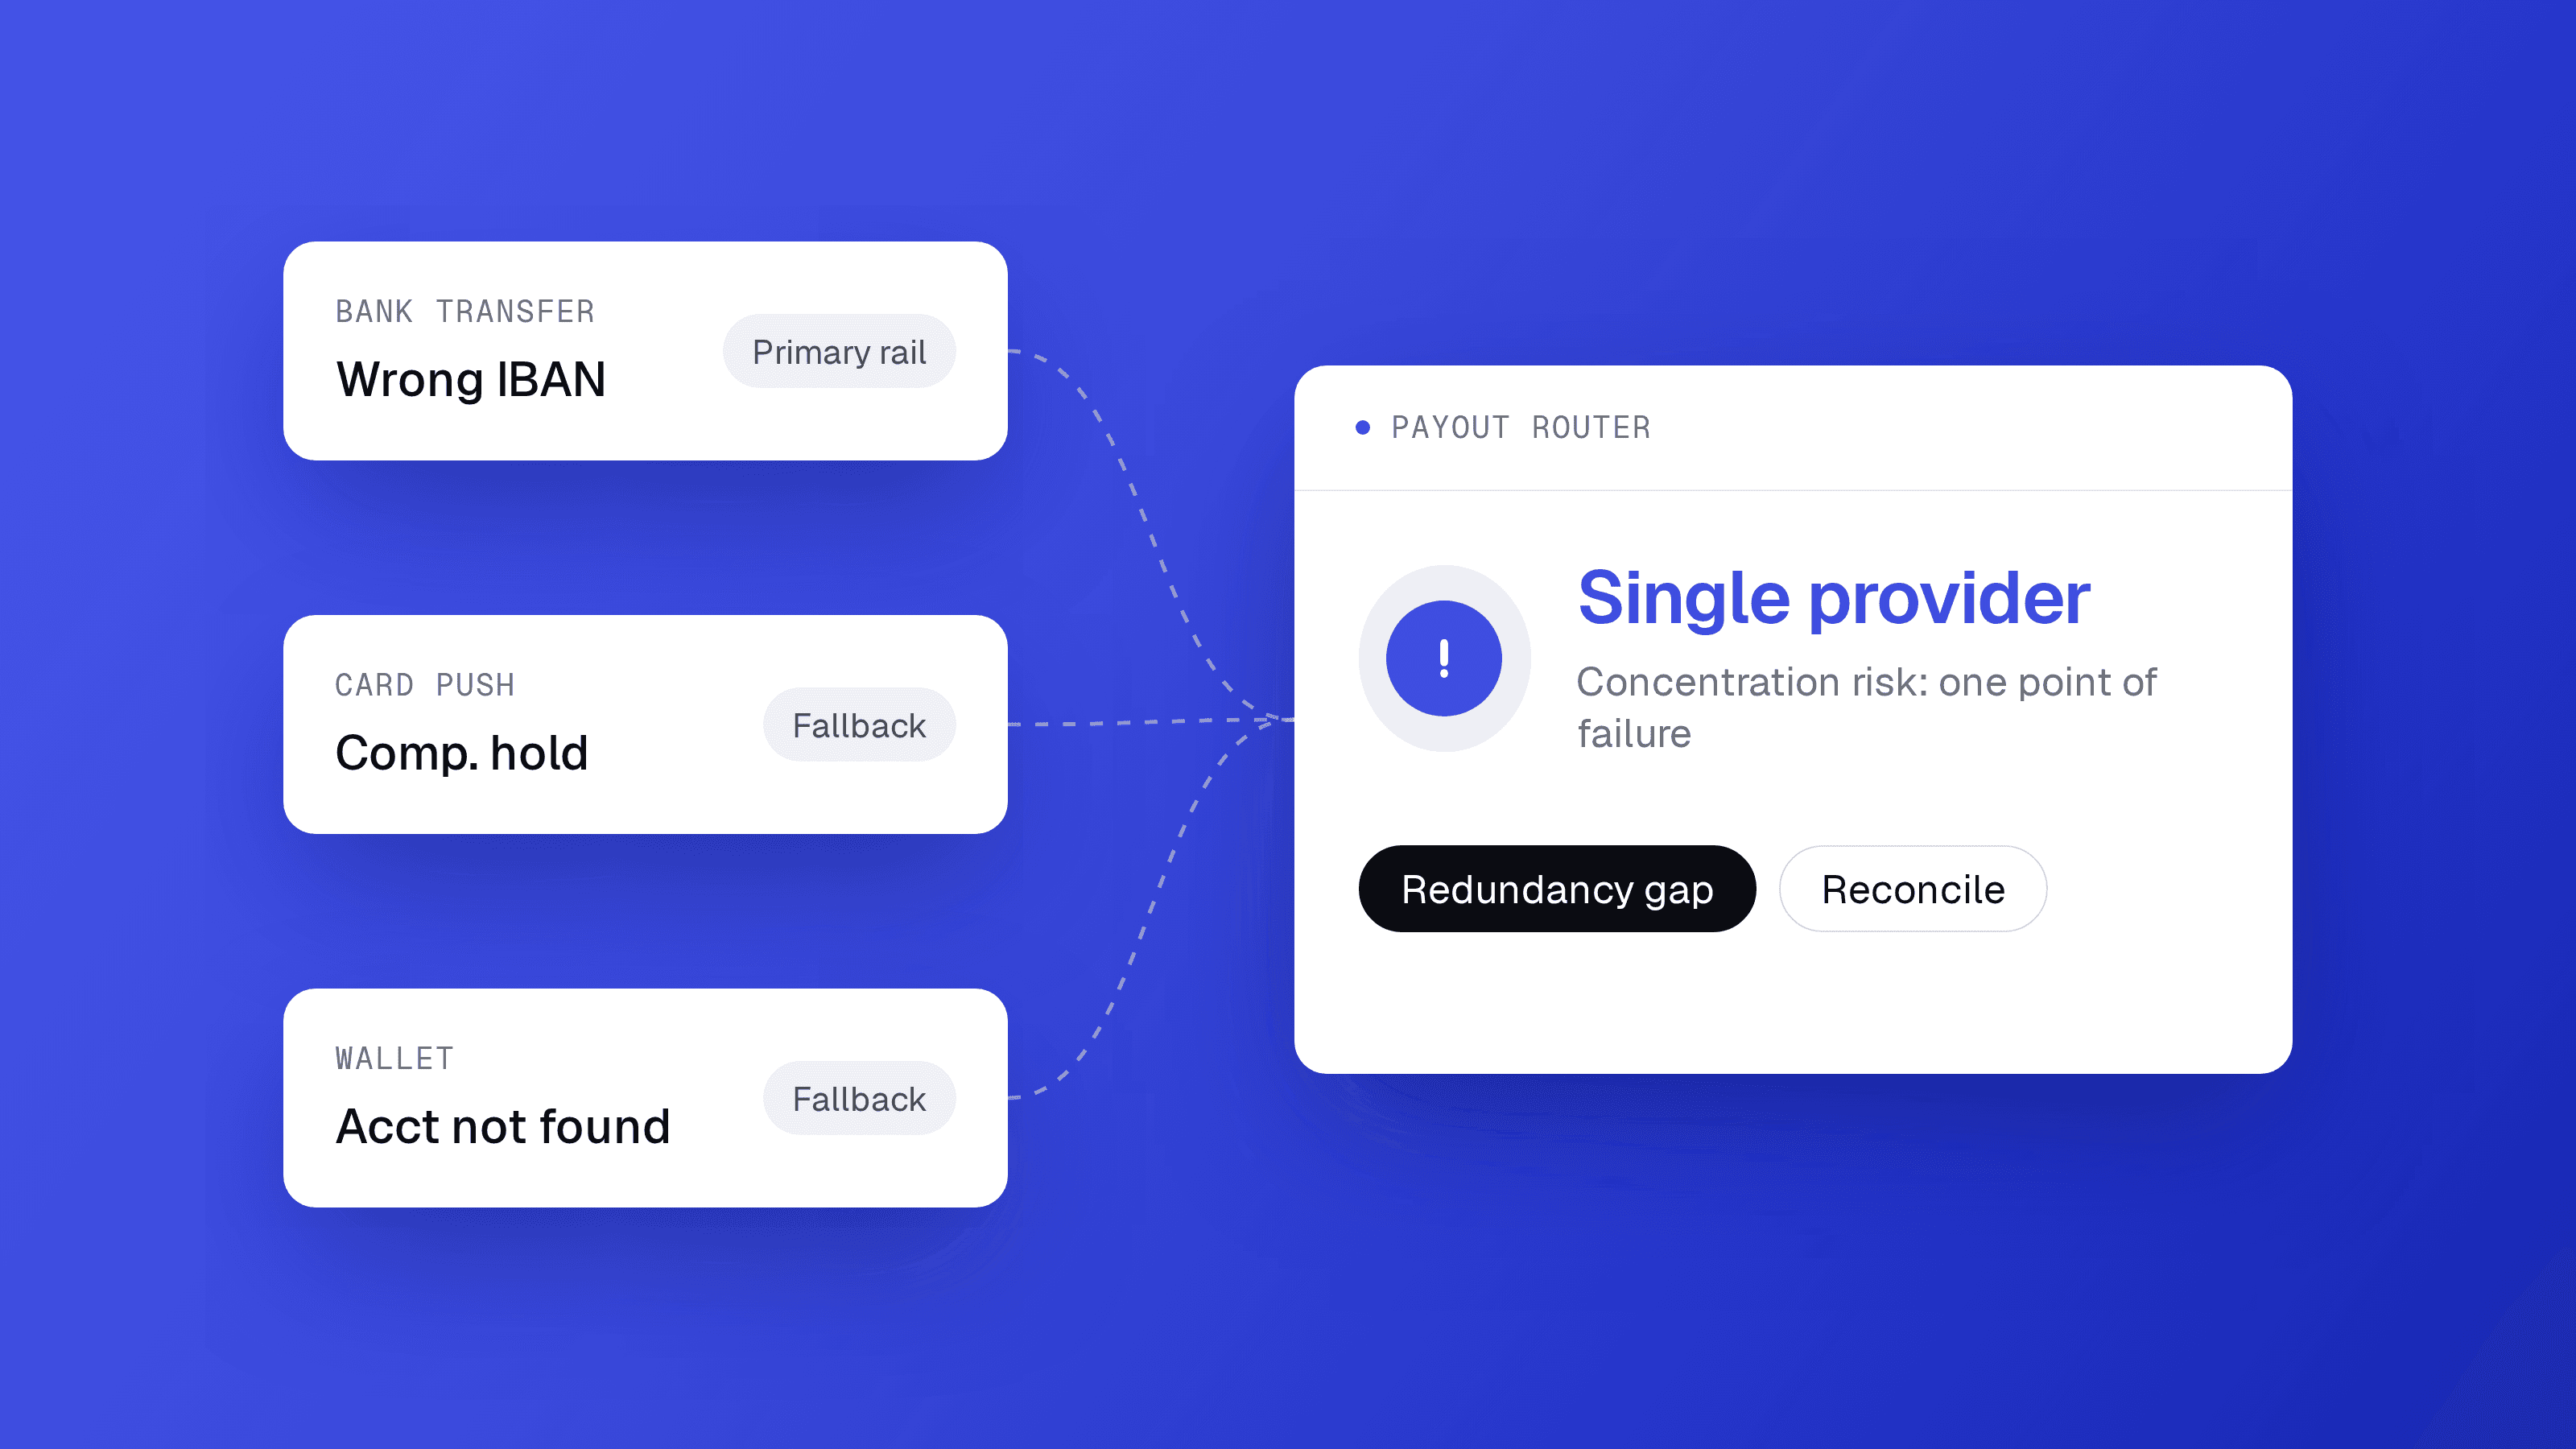
- Roteamento inteligente de vários adquirentes
- Recurso em tempo real
- Dados amigáveis ao emissor, como tokens de rede, AVS/CVV limpo e enriquecimento de endereço
O Yuno ajuda os comerciantes a melhorar a taxa de autorização e reduzir as transações fracassadas sem alterações no checkout, usando roteamento inteligente, enriquecimento e otimização antifraude.
O que são recusas de pagamento?
As recusas de pagamento ocorrem quando um emissor, processador ou gateway de pagamento rejeita um pagamento com cartão, para que o cliente não possa concluir a compra. Os declínios ocorrem com mais frequência nos EUA porque sistemas de detecção de fraudes são mais rigorosos em fluxos sem cartão presente. A Visa descreve muitos desses motivos de recusa em sua documentação de suporte à aceitação.

Existem dois tipos principais de declínios:
- Declínios acentuados — falhas permanentes, como cartões roubados ou contas fechadas
- Declínios suaves — falhas temporárias devido a problemas como fundos insuficientes, tempo limite, incompatibilidade do AVS ou uma breve interrupção do emissor
Declínios leves oferecem a maior oportunidade de recuperação, porque muitas vezes você pode resolver o problema com novas tentativas, dados melhores ou um caminho de roteamento diferente. Churnkey explica isso bem em sua cartilha sobre quedas leves versus fortes.
As taxas de aprovação também variam porque cada instituição financeira usa regras, modelos de risco e configurações técnicas diferentes. Os EUA têm milhares de emissores, o que torna comum a inconsistência.
Declínios severos versus leves
Declínios acentuados são definitivos. Se o cartão for roubado, fechado ou inválido, tentar novamente não funcionará e poderá gerar sinais de risco.
Declínios suaves são temporários. Eles acontecem quando não há dinheiro suficiente naquele dia, o endereço de cobrança não corresponde, a rede está inativa ou um falso positivo gatilhos. Recusas leves geralmente se convertem em aprovações com novas tentativas dinâmicas, credenciais atualizadas ou um caminho mais inteligente para o emissor.

Por que os comerciantes dos EUA veem mais recusas de pagamento
Cenário fragmentado de emissores
Milhares de bancos e cooperativas de crédito dos EUA aplicam regras de pontuação diferentes. Isso leva a inconsistências taxas de sucesso e mais declínios do emissor. A Checkout.com detalha essa complexidade em seu guia sobre o desempenho de pagamentos nos EUA.
Alta pressão de fraude
Os EUA experimentam altos níveis de fraude sem cartão presente. Os emissores ajustam os modelos de forma agressiva, o que significa que mais transações boas são obtidas declinou falsamente.
Cadeia de processamento complexa
Gateways, adquirentes, redes de cartões e emissores introduzem pontos em que problemas técnicos e falhas de pagamento pode ocorrer.
Diferenças de roteamento doméstico versus transfronteiriço
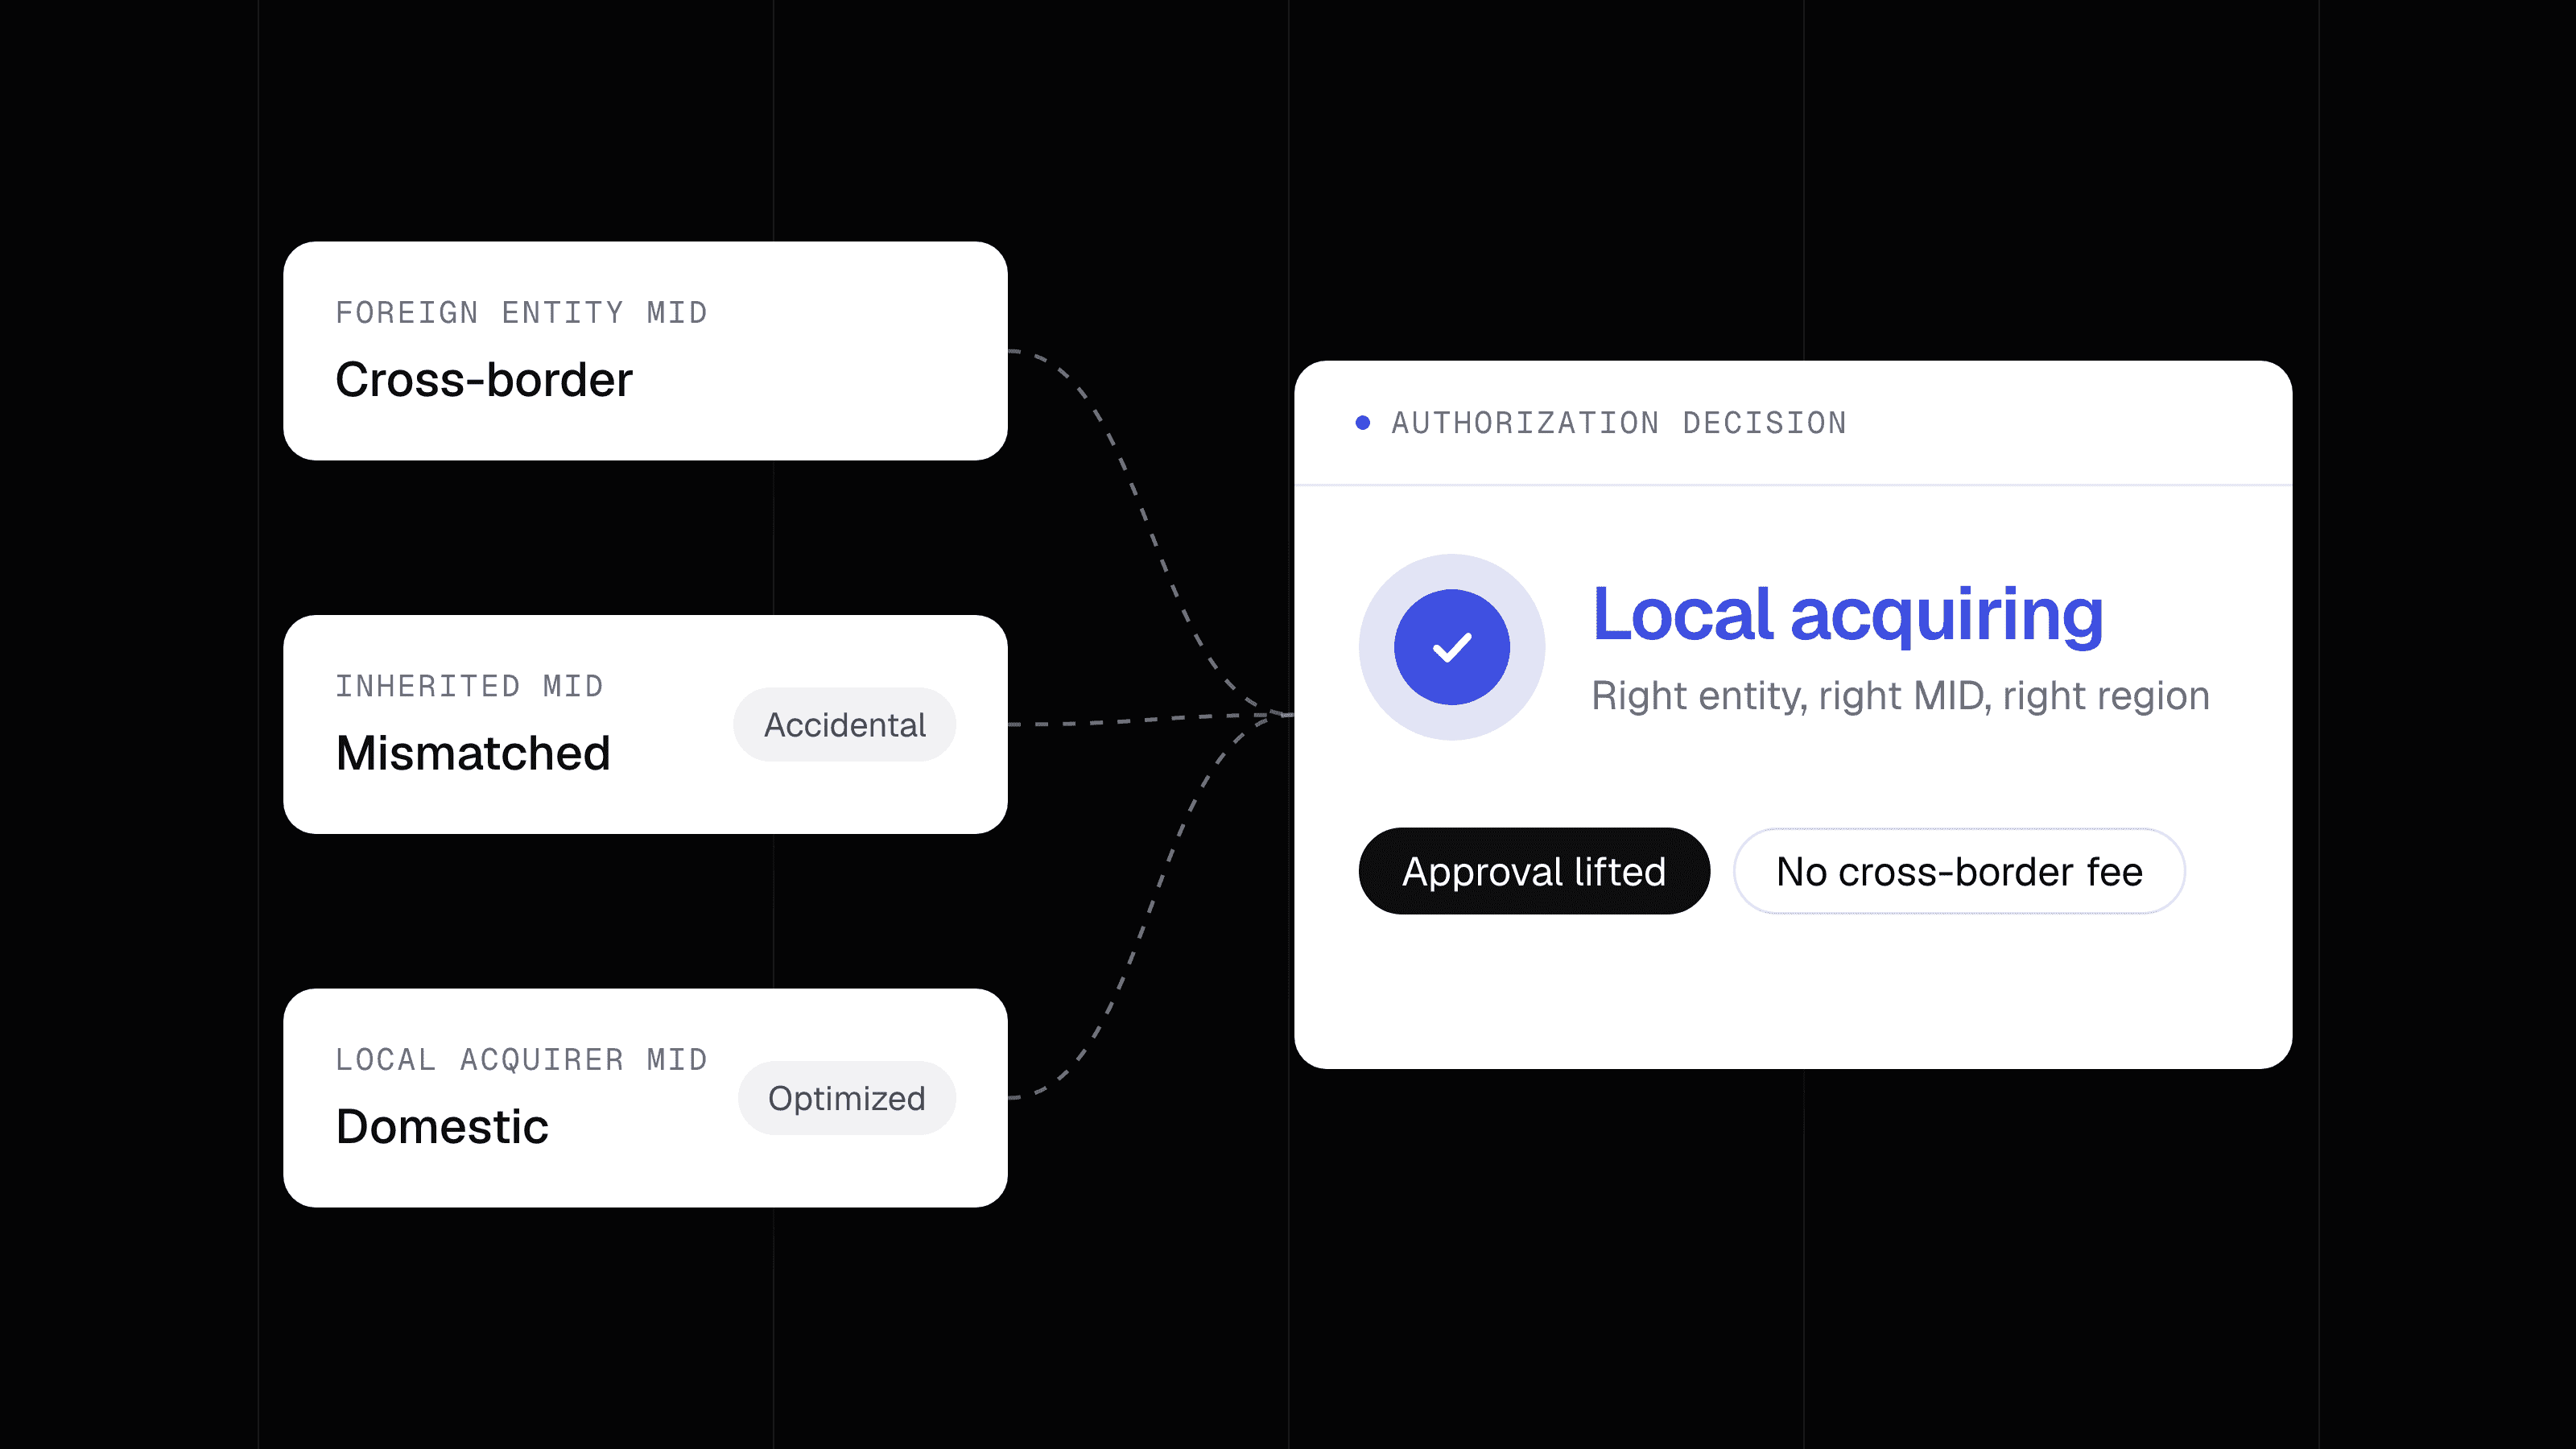
Os emissores dos EUA geralmente preferem o roteamento doméstico. O EBANX explica esses padrões em seu relatório de pagamentos na América Latina e nos EUA. Quando caminhos transfronteiriços são usados incorretamente, declínios ocorrem com mais frequência.
Desafios de assinatura e pagamento recorrente
Cartões expirados, fundos insuficientes e padrões de dia do mês aumentam as falhas. A FastSpring destaca essas tendências em sua pesquisa de comércio por assinatura.
Variedade crescente de opções de pagamento
Cartões, ACH, pagamentos em tempo real, BNPL e carteira digital Cada fluxo envia elementos de dados diferentes. Mais complexidade significa mais espaço para erros.

As 9 causas mais comuns de recusas de pagamento (e como corrigi-las)
1. Fundos insuficientes
Uma das principais causas de quedas leves. É comum em pagamento recorrente ciclos, em que os saldos variam entre os dias de pagamento.
Correções:
- Uso tempo de repetição dinâmico (por exemplo, lógica do dia de pagamento)
- Uso autorização parcial onde suportado
- Use descritores claros para clientes legítimos reconhecer a cobrança
2. Detalhes do cartão incorretos ou expirados
Erros de digitação e cartões expirados levam a muitos transações fracassadas. Os tokens de rede reduzem o problema mantendo as credenciais atualizadas.
O Stripe explica isso em seu guia sobre tokenização de rede.
Correções:
- Tokenização
- Serviços de atualização de contas
3. Regras de fraude do emissor que desencadeiam falsas recusas
Os modelos de fraude geralmente rejeitam bons clientes quando eles suspeita de fraude. Esses falso positivo os resultados são caros.
Correções:
- Roteamento inteligente de pagamentos
- Dados enriquecidos do emissor
3DS seletivo para casos de alto risco
Wenalyze explica como a qualidade dos dados melhora as aprovações em sua visão geral de risco e pontuação.
4. Interrupções no processador ou no gateway
Muitas quedas resultam do tempo de inatividade do processador ou dos picos de latência, não de problemas com o cliente.
Correções:
- Roteamento de vários adquirentes
- Recuo automatizado com base em sinais de saúde em tempo real
A Mastercard oferece orientação sobre resiliência de roteamento em seus ferramentas para desenvolvedores.
5. Falhas de AVS e CVV
Mais rigoroso nos EUA. Incorreto endereço de cobrança ou as incompatibilidades de CVV geralmente causam quedas leves.
Correções:
- Normalizar campos de endereço
- Ajuste as regras do AVS
- Melhore a calibração do modelo de fraude
A Visa descreve os padrões do AVS aqui.

6. Declínios transfronteiriços
Os titulares de cartões dos EUA geralmente são encaminhados incorretamente através das fronteiras, o que os emissores podem desconfiar.
Correções:
- Aquisição local
- Caminhos de roteamento doméstico
- Contexto de transação mais rico
EBANX descreve esse problema em sua análise de desempenho transfronteiriça.
7. Códigos de categoria de comerciante de alto risco (MCCs)
Empresas de viagens, jogos, ingressos e algumas empresas de assinatura enfrentam verificações mais rigorosas do emissor.
Correções:
- Roteamento específico do MCC
- Regras de preferência do emissor
- Formatação clara do descritor
Checkout.com aborda o comportamento da MCC em seu guia de aceitação.
8. Tempo de inatividade da rede de cartões ou do emissor
As janelas de manutenção da rede e as interrupções do emissor geralmente são invisíveis para os comerciantes.
Correções:
- Monitorização em tempo real
- Roteamento instantâneo de fallback
Mastercard exibe a integridade do sistema em suas ferramentas de status.
9. Baixa qualidade dos dados de pagamento
Campos ausentes ou inconsistentes reduzem a confiança do emissor e levam a quedas evitáveis.
Correções:
- Enriquecimento de dados
- Formatos de endereço normalizados
Mapeamentos limpos em todos os fornecedores
Como reduzir as recusas de pagamento rapidamente (as 5 principais correções)
1. Roteamento inteligente de pagamentos
O roteamento inteligente seleciona o melhor adquirente e o melhor caminho para cada pagamento usando desempenho em tempo real e preferências do emissor. Isso aumenta a taxa de aprovação sem alterar o checkout.
2. Configuração de vários adquirentes
Reduz a dependência de um provedor, melhora a flexibilidade de roteamento e desbloqueia os caminhos domésticos que os emissores preferem.
3. Roteamento alternativo
Tentativas instantâneas por meio de processadores mais saudáveis transformam muitas recusas leves em aprovações.

4. Tokens e atualizadores de rede
Os tokens mantêm as credenciais atualizadas mesmo quando os cartões físicos mudam, reduzindo falhas de pagamento.
5. Melhor estratégia de fraude e enriquecimento de dados
Dados mais limpos reduzem reduzir falsos declínios e estabiliza taxa de autorização. Também ajuda os emissores a evitar bloqueios por engano. clientes legítimos.
Qual é a aparência de uma taxa de aprovação saudável nos EUA
Muitos comerciantes meta 80% + taxa de aprovação em ambientes CNP. As melhores configurações da categoria geralmente alcançam 90% + usando estratégias de roteamento, enriquecimento e multiadquirentes. Mesmo um aumento de 1% pode melhorar o linha de fundo para comerciantes que processam mais de 100 mil transações por mês.
Como a Yuno ajuda a reduzir as recusas de pagamento
Mecanismo de roteamento
Escolhe o melhor adquirente e a melhor rota com base no comportamento do emissor e nas métricas em tempo real.
Orquestração de vários adquirentes
Adicione e gerencie adquirentes por meio de uma plataforma. Reduza o risco de dependência e melhore as taxas de sucesso.
Enriquecimento de dados
Campos limpos e completos ajudam os emissores a pontuar as transações corretamente.
Roteamento com reconhecimento de fraudes
Rota baseada no contexto de risco. Aplique o 3DS somente quando necessário.
Monitorização em tempo real
Detecta interrupções e aciona caminhos alternativos automaticamente.
Melhorias independentes do checkout
As otimizações funcionam nos bastidores, sem alterações no front-end.
Perguntas frequentes
O que causa a maioria das recusas de pagamento?
Fundos insuficientes, dados incorretos do cartão e verificações de fraude do emissor.
Como faço para reduzir os declínios?
Use roteamento mais inteligente, lógica de fallback, tokens de rede e dados enriquecidos.
Por que as aprovações são inconsistentes?
As regras do emissor, a integridade do processador e a qualidade dos dados variam diariamente.
Qual é a diferença entre declínios leves e fortes?
Declínios leves são temporários. Declínios acentuados são permanentes.
Preciso de um novo provedor?
Nem sempre. Muitas soluções estão acima da sua pilha existente.
Conclusão — Reduzir as recusas de pagamento começa com um melhor roteamento
As quedas de pagamento custam aos comerciantes a receita, a satisfação do cliente e o crescimento. As vitórias mais rápidas vêm de roteamento inteligente, estratégias de vários adquirentes, e dados amigáveis ao emissor. O Yuno ajuda os comerciantes corporativos a melhorar a taxa de aprovação, reduzir as falsas recusas e recuperar transações fracassadas com uma plataforma unificada e de alto desempenho.