O que você vai aprender: Este conteúdo explica os três principais rails de payout, os modos específicos de falha em cada um e como estruturar redundância e reconciliação de payouts. Após a leitura, você consegue desenhar a arquitetura em um quadro branco e explicar ao seu CFO exatamente onde está o risco de concentração hoje.
A maioria dos líderes financeiros passou anos diversificando como recebe dinheiro: múltiplos adquirentes, métodos de pagamento locais, processadores regionais. Depois olham para o lado de saída e encontram um único provedor gerenciando cada pagamento para cada vendedor, contratado e trabalhador de gig economy em cada mercado. Os payouts são onde o risco de concentração se esconde hoje, e a maioria das empresas só percebe isso quando um provedor cai.
Principais aprendizados
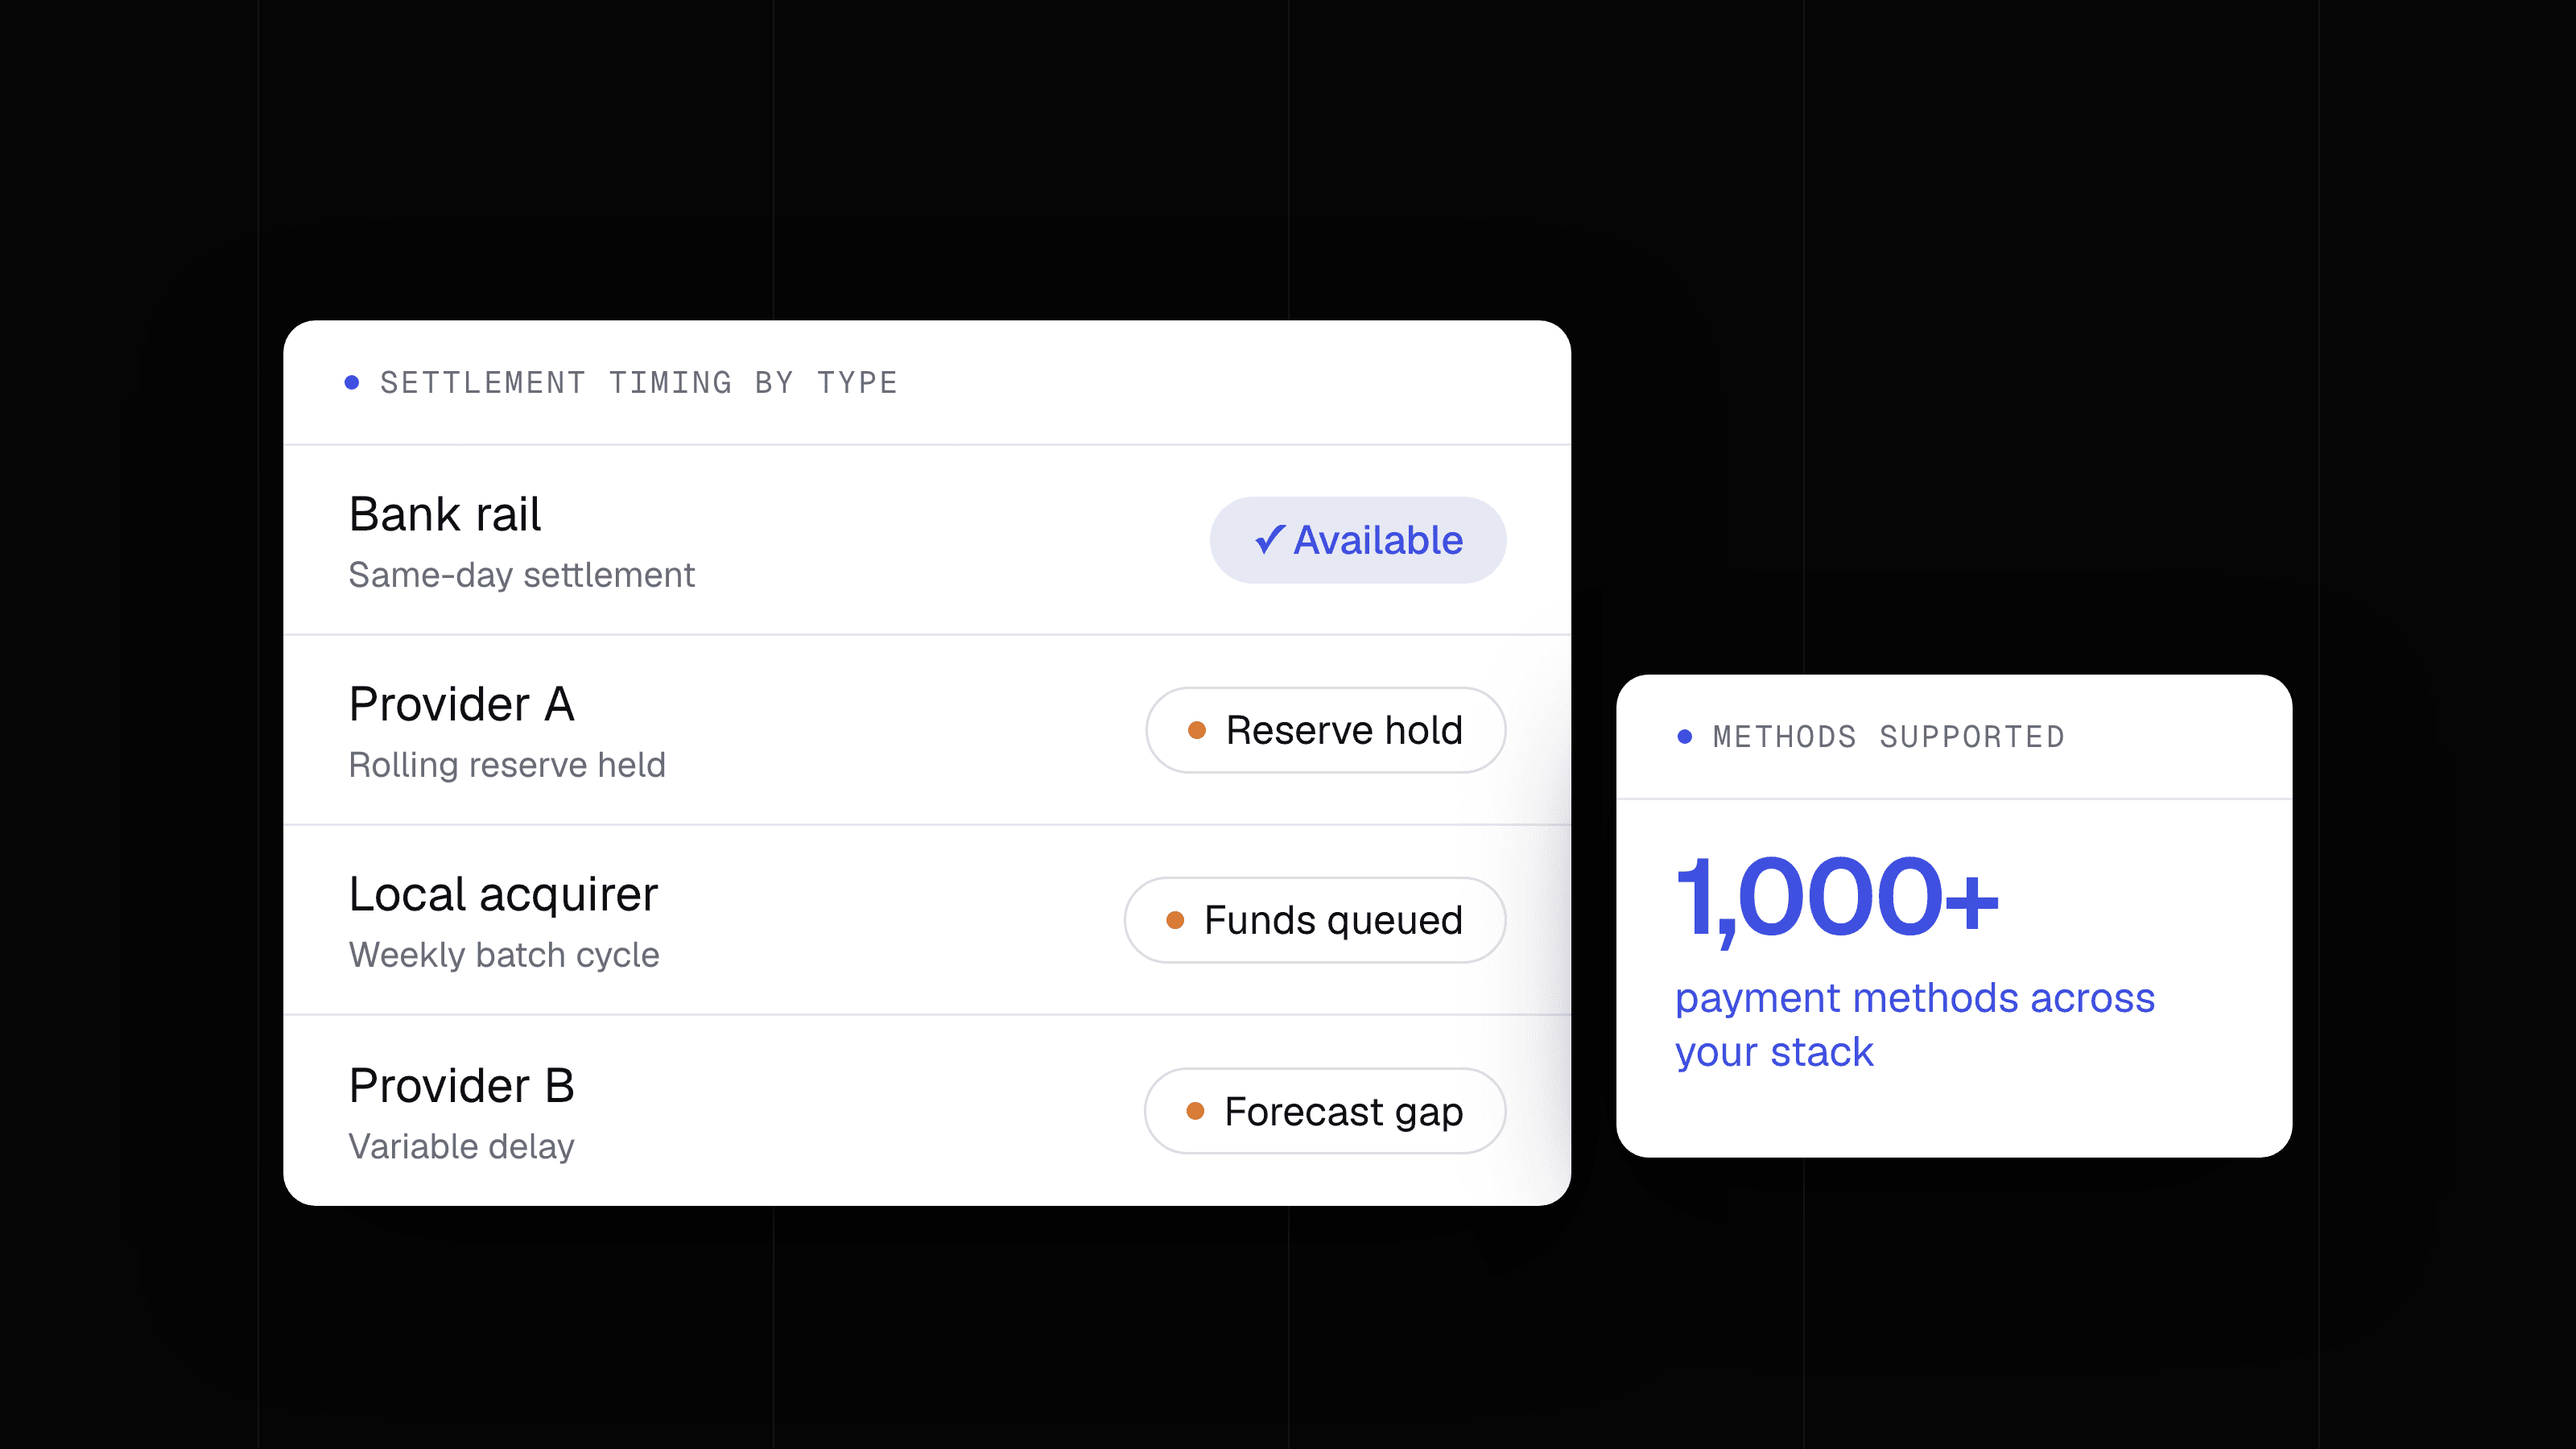
- Três rails carregam quase todos os payouts: transferência bancária, card push e carteira digital. Cada um tem timing de liquidação, modos de falha e alcance geográfico distintos.
- Um único provedor de payouts é um único ponto de falha. Segundo o Bank of England, a dependência de um fornecedor em uma rede de pagamentos faz com que o risco agregado supere a soma dos riscos individuais dos participantes.
- A reconciliação de payouts deve ser uma disciplina separada da reconciliação de recebimentos. Devoluções, bloqueios e diferenças de timing exigem seu próprio fluxo de trabalho.
- Redundância significa ter um segundo rail pronto para executar, não apenas um segundo contrato com o mesmo tipo de provedor.
- Comprar uma camada de payouts com múltiplos provedores é melhor do que construí-la. O custo de engenharia para manter múltiplas integrações diretas cresce a cada corredor adicionado.
Por que payouts merecem a mesma atenção que recebimentos
Payouts são o momento em que o relacionamento comercial com um vendedor, motorista ou contratado se torna real. Segundo a Visa, os vendedores de marketplace de hoje são empreendedores que dependem de acesso rápido aos seus ganhos, e payouts com atraso têm impacto negativo mensurável sobre eles.
Quando um payout falha, o dano não é simétrico. Um recebimento não realizado significa receita perdida para você. Um payout não realizado significa que um trabalhador não consegue pagar o aluguel. Essa assimetria tem consequências reputacionais e legais que a maioria dos líderes financeiros subestima.
Mesmo assim, a maioria das empresas trata payouts como uma tarefa operacional secundária. Conectam-se a um único provedor de payouts, automatizam o arquivo em lote e seguem em frente. O resultado é um stack diversificado no lado dos recebimentos e perigosamente concentrado no lado dos desembolsos.
Os três rails de payout: como cada um realmente funciona
Todo payout percorre um de três caminhos: transferência bancária, card push ou crédito em carteira digital. Entender cada caminho, incluindo quem controla o relógio de liquidação e onde ocorrem as falhas, é a base do design de payouts.
Transferência bancária
As transferências bancárias são o principal rail para payouts B2B e de alto valor. Nos EUA, o ACH é o rail dominante. Segundo a Nacha, aproximadamente 80% do volume da ACH Network liquida em um dia útil ou menos. O Same Day ACH pode acelerar isso para transações elegíveis.
O modo de falha é a divergência nos dados bancários. Um número de agência ou conta incorreto faz o pagamento retornar, geralmente dentro de um a dois dias úteis. Nesse ponto, seu ledger já moveu os fundos. Você precisa estornar o lançamento, investigar os dados corretos e tentar novamente, adicionando custo e atraso em cada etapa.
Transferências bancárias internacionais adicionam uma camada de compliance. Segundo a PwC, se sua empresa realiza pagamentos internacionais de origem americana, as exigências de reporte do FATCA se aplicam e sua empresa é o pagador responsável por elas. Isso significa que pagamentos a contratados no exterior podem exigir retenção ou declaração antes da liberação da transferência.
Card push
O card push (Visa Direct, Mastercard Send) movimenta fundos diretamente para um cartão de débito, frequentemente em minutos. É o rail mais rápido para beneficiários que já têm um cartão cadastrado. A liquidação é quase em tempo real para o beneficiário, embora o financiamento da sua conta de push ainda siga um cronograma acordado com o seu provedor.
O modo de falha é a elegibilidade. Nem todo cartão aceita créditos via card push. Cartões de débito empresariais, alguns cartões pré-pagos e cartões emitidos em determinados mercados não estão inscritos em programas de push. Um push que falha não recai automaticamente em outro rail, a menos que você tenha projetado esse fallback de forma explícita.
Carteira digital
Os payouts via carteira creditam o saldo do beneficiário dentro de uma carteira digital. Quando o beneficiário quer dinheiro em conta, ele inicia um saque para sua conta bancária. Segundo a Nacha, usando um crédito Same Day ACH, um provedor pode suportar payouts ou saques mais rápidos, transferindo fundos da carteira para a conta bancária do usuário em horas no mesmo dia útil.
O modo de falha é a disponibilidade de carteiras por mercado. As carteiras dominantes variam muito por região: M-Pesa no leste da África, GrabPay no sudeste asiático, carteiras vinculadas ao UPI na Índia. Uma estratégia de payouts via carteira construída para um mercado raramente se estende facilmente a outro sem integrações adicionais.
Onde as falhas realmente acontecem: o caminho do payout
Todo payout segue uma sequência de pontos de verificação, e cada ponto é um potencial ponto de falha. Mapear essa sequência é o que transforma uma percepção vaga do risco de payouts em algo sobre o qual você pode agir.
A sequência, para um payout por transferência bancária, funciona assim. Sua plataforma instrui o provedor de payouts. O provedor valida os dados bancários do beneficiário. O arquivo passa dentro do horário de corte do seu banco. O banco receptor aceita ou rejeita o crédito. A conta do beneficiário é creditada. Um webhook confirma a liquidação. Qualquer quebra nessa cadeia produz um tipo de falha diferente, que exige um caminho de remediação diferente.
Três categorias de falha cobrem a maioria dos incidentes:
- Falhas pré-envio: Dados bancários incorretos, divergências de nome ou bloqueios de compliance interrompem o pagamento antes de sair do provedor. São as mais baratas de resolver porque nenhum dinheiro foi movido.
- Falhas em trânsito: O arquivo é enviado, mas retornado pelo banco receptor. O código de retorno indica o motivo (conta encerrada, conta inexistente, pagamento bloqueado). Esses casos exigem investigação antes de qualquer nova tentativa.
- Disputas pós-crédito: O beneficiário alega não ter recebido, embora seus registros mostrem liquidação. Isso geralmente significa que os fundos chegaram à instituição certa, mas na conta errada, ou foram retidos pelo banco receptor para revisão de compliance.
Bloqueios de compliance merecem atenção especial em escala. À medida que os volumes de payouts internacionais crescem, a triagem de sanções e o reporte do FATCA (segundo a PwC) adicionam tempo de processamento que pode fazer os payouts ultrapassarem o SLA com vendedores e trabalhadores. Incluir essa margem no seu cronograma de payouts não é opcional.
O risco de concentração escondido no seu stack de payouts
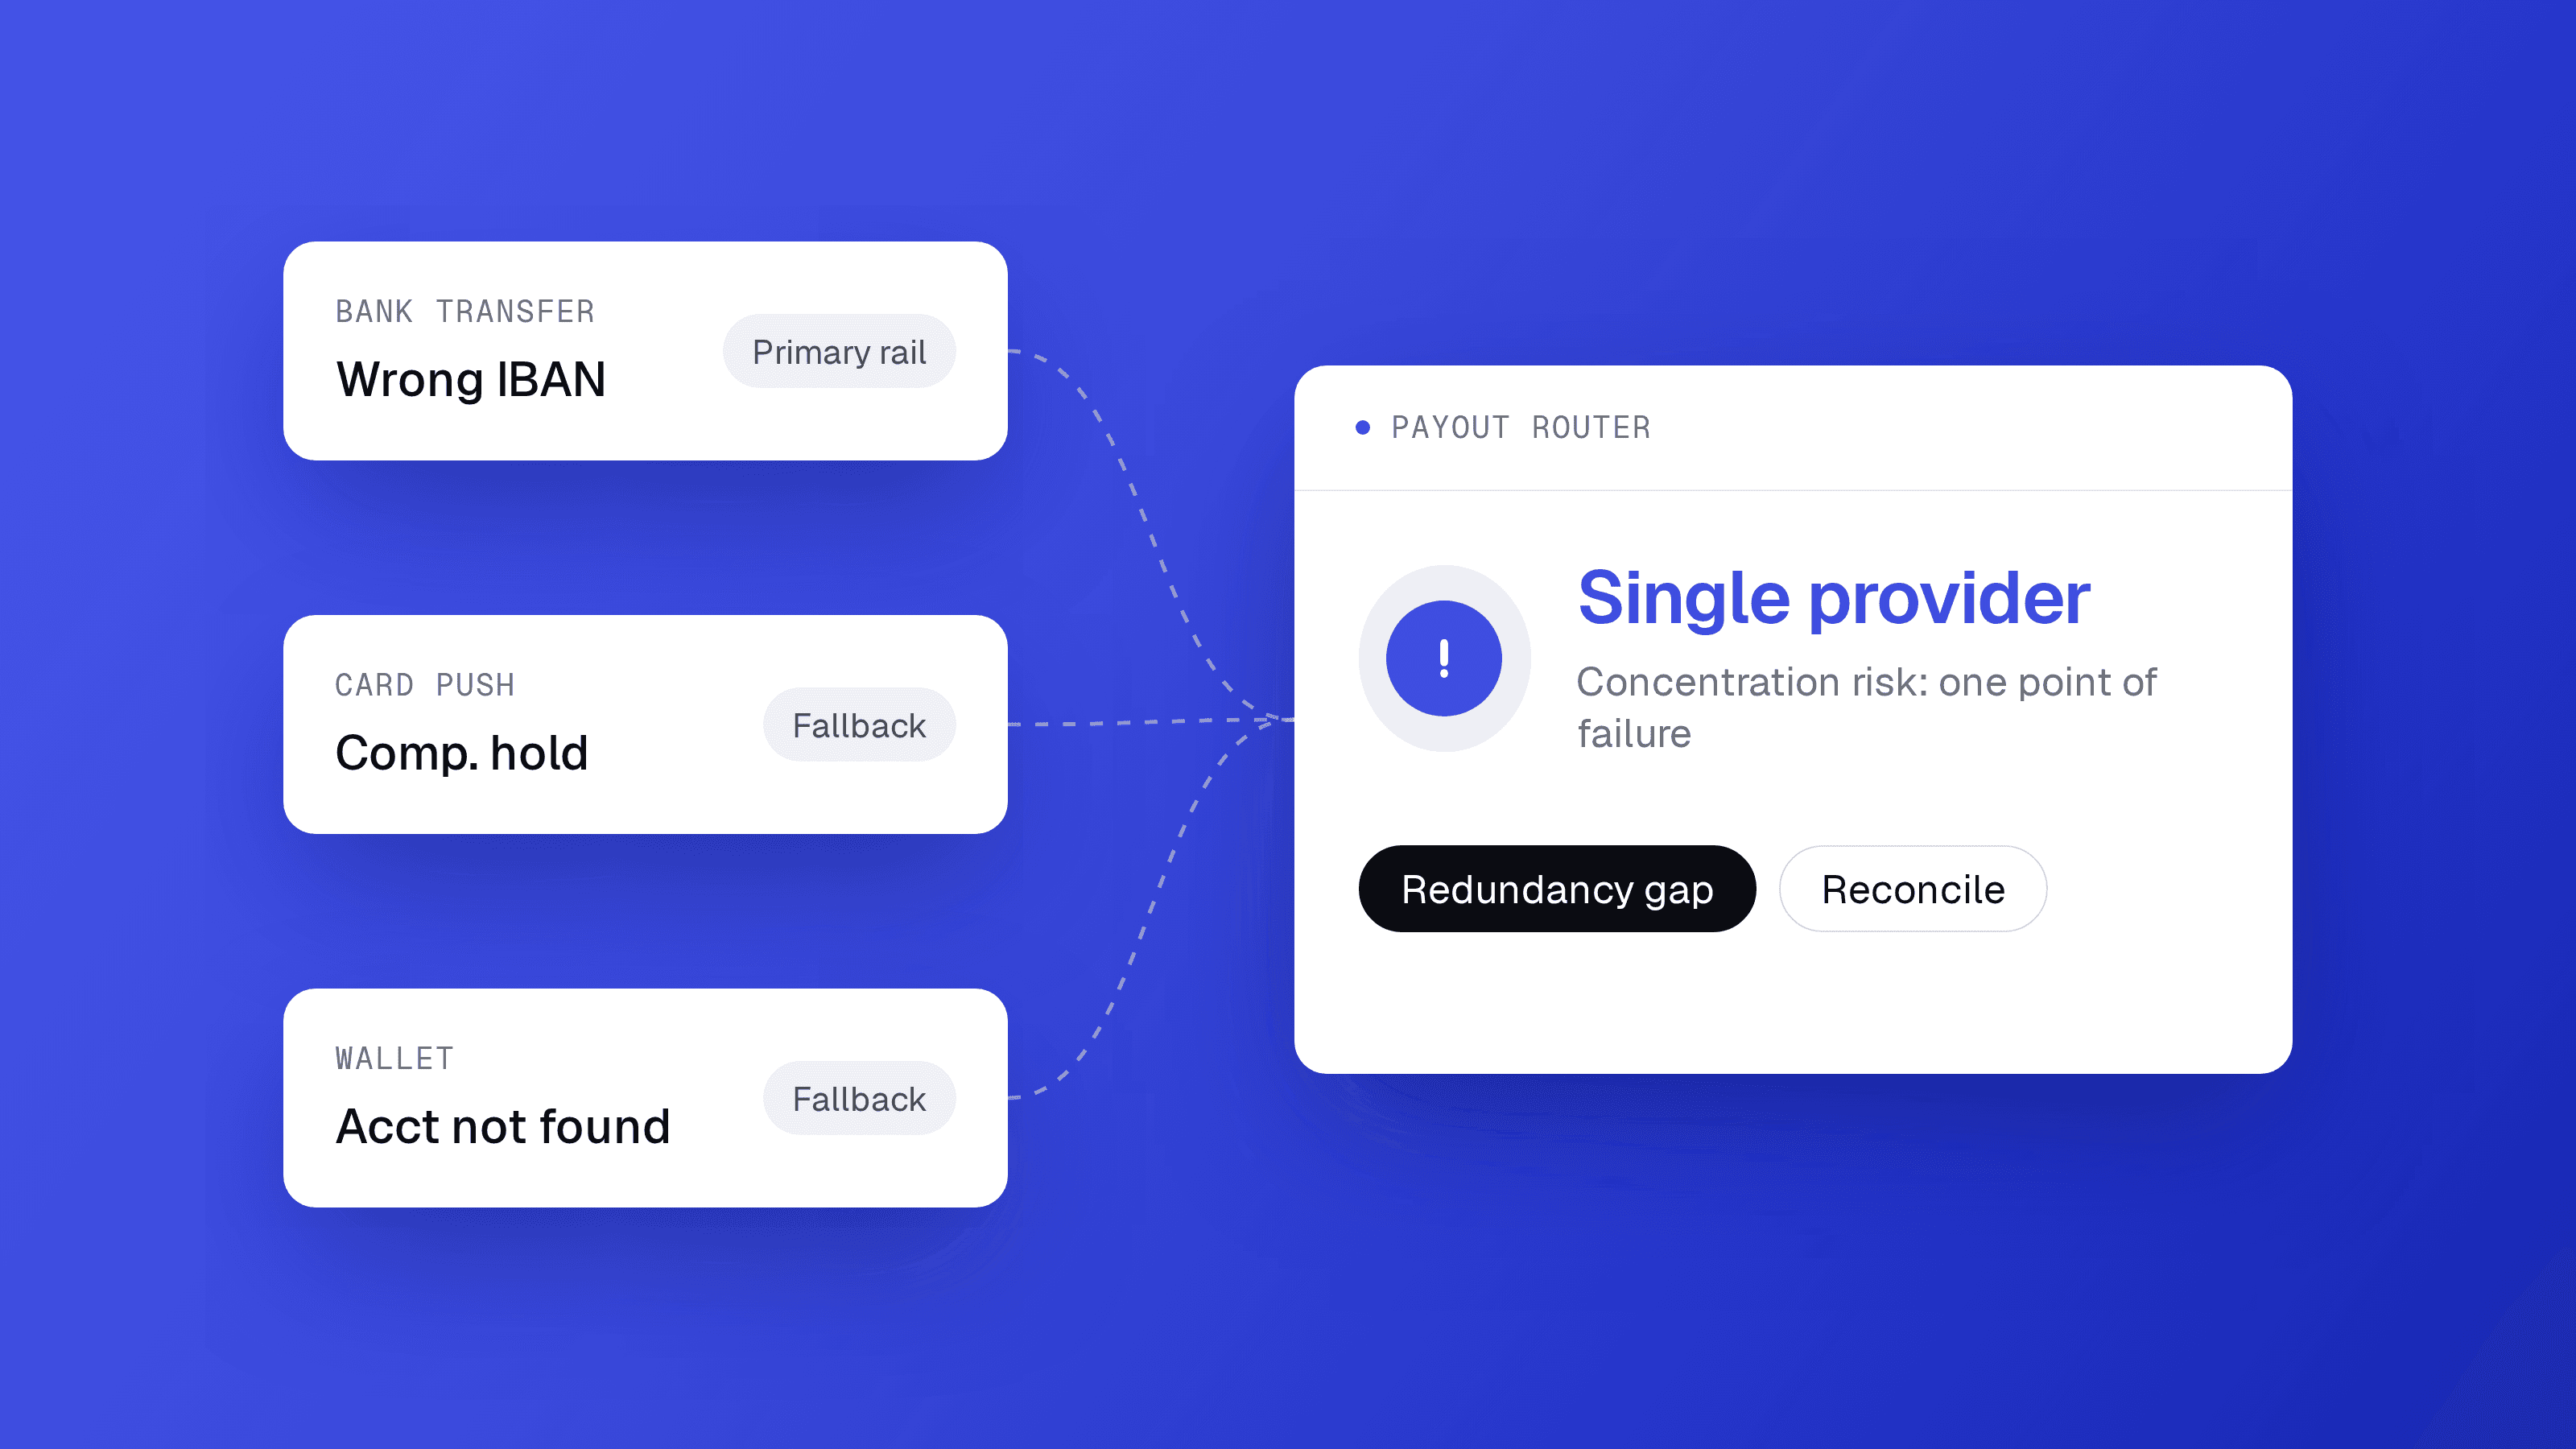
O risco de concentração em payouts é a exposição resultante quando todos os pagamentos de saída fluem por um único provedor. O Bank of England descreveu essa estrutura com precisão: quando todos os participantes de uma rede dependem de um único fornecedor de infraestrutura, o risco agregado da rede supera a soma dos riscos individuais dos participantes.
Isso não é teórico. Uma janela de manutenção do provedor, um bloqueio de compliance na sua conta de merchant, uma disputa comercial ou uma instabilidade regional pode congelar todos os payouts simultaneamente. Seu stack de recebimentos continua funcionando. O dinheiro entra. Nada sai. Os vendedores percebem em horas.
A ironia é que os mesmos líderes financeiros que insistem em dois ou três adquirentes para recebimentos têm um único provedor de payouts porque "payouts são mais simples." Payouts não são mais simples. São menos visíveis até que falhem.
Segundo a Visa, payouts com atraso impactam negativamente os vendedores de marketplace que dependem de acesso rápido aos seus ganhos. Uma instabilidade de provedor único transforma esse impacto negativo de um risco ocasional em um resultado certo sempre que o provedor enfrenta um problema.
Como estruturar a redundância de payouts
Redundância em payouts significa ter um segundo rail pronto para executar, não apenas um segundo contrato com o mesmo tipo de provedor. A redundância verdadeira tem três componentes: diversidade de provedores, diversidade de rails e lógica de roteamento.
Diversidade de provedores
Conecte-se a pelo menos dois provedores de payouts em cada corredor onde você tem volume relevante. Definir "relevante" é uma decisão financeira: estabeleça um limite em volume diário de pagamentos ou em valor monetário acima do qual a dependência de um único provedor é inaceitável. Depois, financie a conta de liquidação desse segundo provedor para que ele possa operar sem atraso de pré-financiamento.
Diversidade de rails
A diversidade de provedores por si só não é suficiente se ambos usam o mesmo rail subjacente. Se o Provedor A e o Provedor B ambos enviam via ACH, uma instabilidade na rede ACH afeta os dois. Combine rails: transferência bancária mais card push em mercados onde os beneficiários têm cartões de débito elegíveis, ou transferência bancária mais carteira digital onde o card push tem baixa elegibilidade.
Lógica de roteamento
A lógica de roteamento decide qual rail é acionado primeiro e o que dispara um failover. Uma árvore de decisão simples funciona para a maioria das plataformas:
- Tentar o rail principal via provedor principal.
- Se houver falha pré-envio (dados incorretos), rotear para o fluxo de qualidade de dados antes de nova tentativa.
- Se o provedor retornar erro de sistema ou timeout, alternar para o provedor secundário no mesmo rail.
- Se o próprio rail estiver indisponível, alternar para o rail alternativo.
- Se todas as opções automatizadas se esgotarem, escalar para uma fila de revisão humana.
Essa lógica requer um sistema que conheça o status de cada provedor e cada rail em tempo real. Construir esse monitoramento internamente é possível. Mantê-lo à medida que os provedores alteram suas APIs e páginas de status é onde o cálculo de construir versus comprar se inclina claramente para comprar.
Reconciliação de payouts: uma disciplina separada
A reconciliação de payouts não é o mesmo que a reconciliação de recebimentos, e tratá-las de forma idêntica cria pontos cegos. O timing, os tipos de falha e os lançamentos contábeis são todos diferentes.
Três princípios fazem a reconciliação de payouts funcionar:
- Concilie pela liquidação, não pela instrução. O lançamento no seu ledger deve refletir quando o banco receptor confirmou o crédito, não quando você enviou o arquivo. O intervalo entre instrução e liquidação é onde os retornos acontecem.
- Rastreie cada código de retorno. Os códigos de retorno ACH (R02 para conta encerrada, R03 para conta inexistente, R10 para pagamento bloqueado) indicam se você deve atualizar os dados do beneficiário, escalar para compliance ou simplesmente tentar novamente. Agrupar todos os retornos em uma fila única perde esse sinal.
- Concilie o saldo da conta de payouts diariamente. Seu provedor de payouts mantém um float pré-financiado. Se seus arquivos em lote e seus relatórios de liquidação não conciliarem ao centavo, você tem uma exposição que ainda não identificou.
Para mais detalhes sobre como construir reconciliação com múltiplos provedores, o artigo sobre como plataformas SaaS enterprise devem pensar em reconciliação de pagamentos ao operar com múltiplos PSPs cobre os detalhes operacionais.
Exemplo prático: o custo do risco de concentração em um marketplace de médio porte
A empresa abaixo é hipotética. Todos os dados são premissas declaradas. Os números derivados são apresentados com suas fórmulas.
Suponha um marketplace com 5.000 vendedores ativos pagos diariamente com um payout médio de US$ 120 cada. O volume diário de payouts é igual a 5.000 vendedores multiplicado por US$ 120, ou seja, US$ 600.000 por dia. Suponha que o churn de vendedores por um payout atrasado seja de 3% do volume diário em GMV futuro perdido (uma estimativa conservadora com base na sensibilidade declarada dos vendedores ao timing dos payouts, conforme a evidência da Visa acima). A receita em risco por dia de interrupção é US$ 600.000 multiplicado por 0,03, ou US$ 18.000. Em cinco dias de interrupção por ano, a exposição anual é US$ 18.000 multiplicado por cinco, ou seja, US$ 90.000. Esse valor não inclui custo de remediação, volume de suporte ou o custo reputacional de vendedores que deixam a plataforma permanentemente.
Cinco dias de interrupção por ano pode parecer muito. Não é. Uma única janela de manutenção, um bloqueio de compliance e três dias de backlog de arquivos de retorno podem consumir esse orçamento em um trimestre.
Onde o Yuno se encaixa em uma arquitetura de payouts
O produto de Payins e Payouts do Yuno conecta uma única integração a muitos provedores, cobrindo transferências bancárias, cartões e carteiras em mais de 190 países. Essa é a estrutura que resolve o risco de concentração descrito neste artigo: uma única API acima de múltiplos provedores de payouts, com lógica de roteamento e reconciliação em um único lugar.
O Yuno está fora do fluxo de fundos. Ele não detém o seu dinheiro nem o dinheiro dos seus beneficiários. Ele roteia a instrução para o provedor que você escolhe, com base na lógica que você configura. Essa neutralidade importa: o Yuno não tem incentivo para direcionar volume a nenhum rail ou provedor específico, o que é a mesma independência que torna seu Smart Routing no lado dos recebimentos imparcial.
Plataformas como Rappi e inDrive operam em escala significativa em mercados onde a disponibilidade de rails de payout varia muito por país. A arquitetura que gerencia essa complexidade, uma integração acima de muitos provedores locais, é o que o produto de Payins e Payouts do Yuno entrega. Você pode explorar como esse produto é estruturado em y.uno/en/product/payouts.
Para líderes financeiros que querem entender o impacto operacional completo de rodar múltiplos provedores por trás de uma única camada, o artigo sobre o que muda para operações, finanças e engenharia quando você consolida vários PSPs em uma única camada cobre a transição em detalhes.
A ação que seu stack precisa hoje
Mapeie seus cinco principais corredores de payouts por volume diário. Para cada um, anote o provedor, o rail e o que acontece se esse provedor ficar indisponível por 24 horas. Se a resposta à última pergunta for "os payouts param," você encontrou seu risco de concentração. A solução não é um novo contrato com um provedor similar. É uma camada de roteamento capaz de alternar rails e provedores sem um novo sprint de engenharia toda vez que um deles enfrenta um problema. Flexibilidade, em payouts como em recebimentos, é a única arquitetura que se sustenta sob pressão.