O que você vai aprender: O que é um Merchant ID, por que o país de adquirência na sua estrutura de MID determina tanto as chances de aprovação quanto as tarifas de intercâmbio, e como estruturar entidades e MIDs para uma empresa com operações nos EUA e na UE.
A maioria das empresas nunca projetou sua estrutura de MID. Ela foi herdada. A entidade jurídica que assinou o primeiro contrato de adquirência foi escolhida por conveniência fiscal ou administrativa, não pela geografia de pagamentos. Anos depois, essa entidade ainda processa transações de portadores cujos emissores estão do outro lado do mundo. Cada uma dessas transações é cross-border. Cada uma enfrenta uma taxa de recusa mais alta e uma tarifa de intercâmbio maior do que uma transação doméstica teria. Onde você adquire é uma decisão de design. Pagamentos globais não existem. Só pagamentos locais existem.
Principais conclusões
- Um Merchant ID vincula sua entidade jurídica a um país de adquirência. Esse país determina se uma transação é doméstica ou cross-border.
- Transações cross-border têm historicamente taxas de autorização mais baixas e custos de intercâmbio mais altos do que equivalentes domésticas, conforme dados de estudos de caso da Visa.
- A maioria das empresas herda sua estrutura de MID por acidente. Auditá-la é a correção estrutural mais rápida disponível para um Head de Pagamentos.
- Uma operação nos EUA mais UE precisa de, no mínimo, duas entidades jurídicas, cada uma com seu próprio MID registrado em sua própria região.
- O Smart Routing entre MIDs só entrega seu valor completo quando a estrutura de entidades subjacente corresponde à geografia dos seus portadores.
O que é um MID de fato
Um Merchant ID é o identificador único que um adquirente atribui a uma entidade jurídica em um local de adquirência. Não é um produto, uma marca ou um site.
As redes de cartão usam o MID em cada mensagem de autorização. O emissor o vê, lê o país de adquirência incorporado nele e usa esse país para pontuar a transação. Uma única empresa pode ter muitos MIDs em múltiplos adquirentes e múltiplos países. O número de MIDs que você possui e onde estão registrados é uma das decisões estruturais mais relevantes do seu stack de pagamentos.
MID, entidade jurídica e adquirente: a conexão tripla
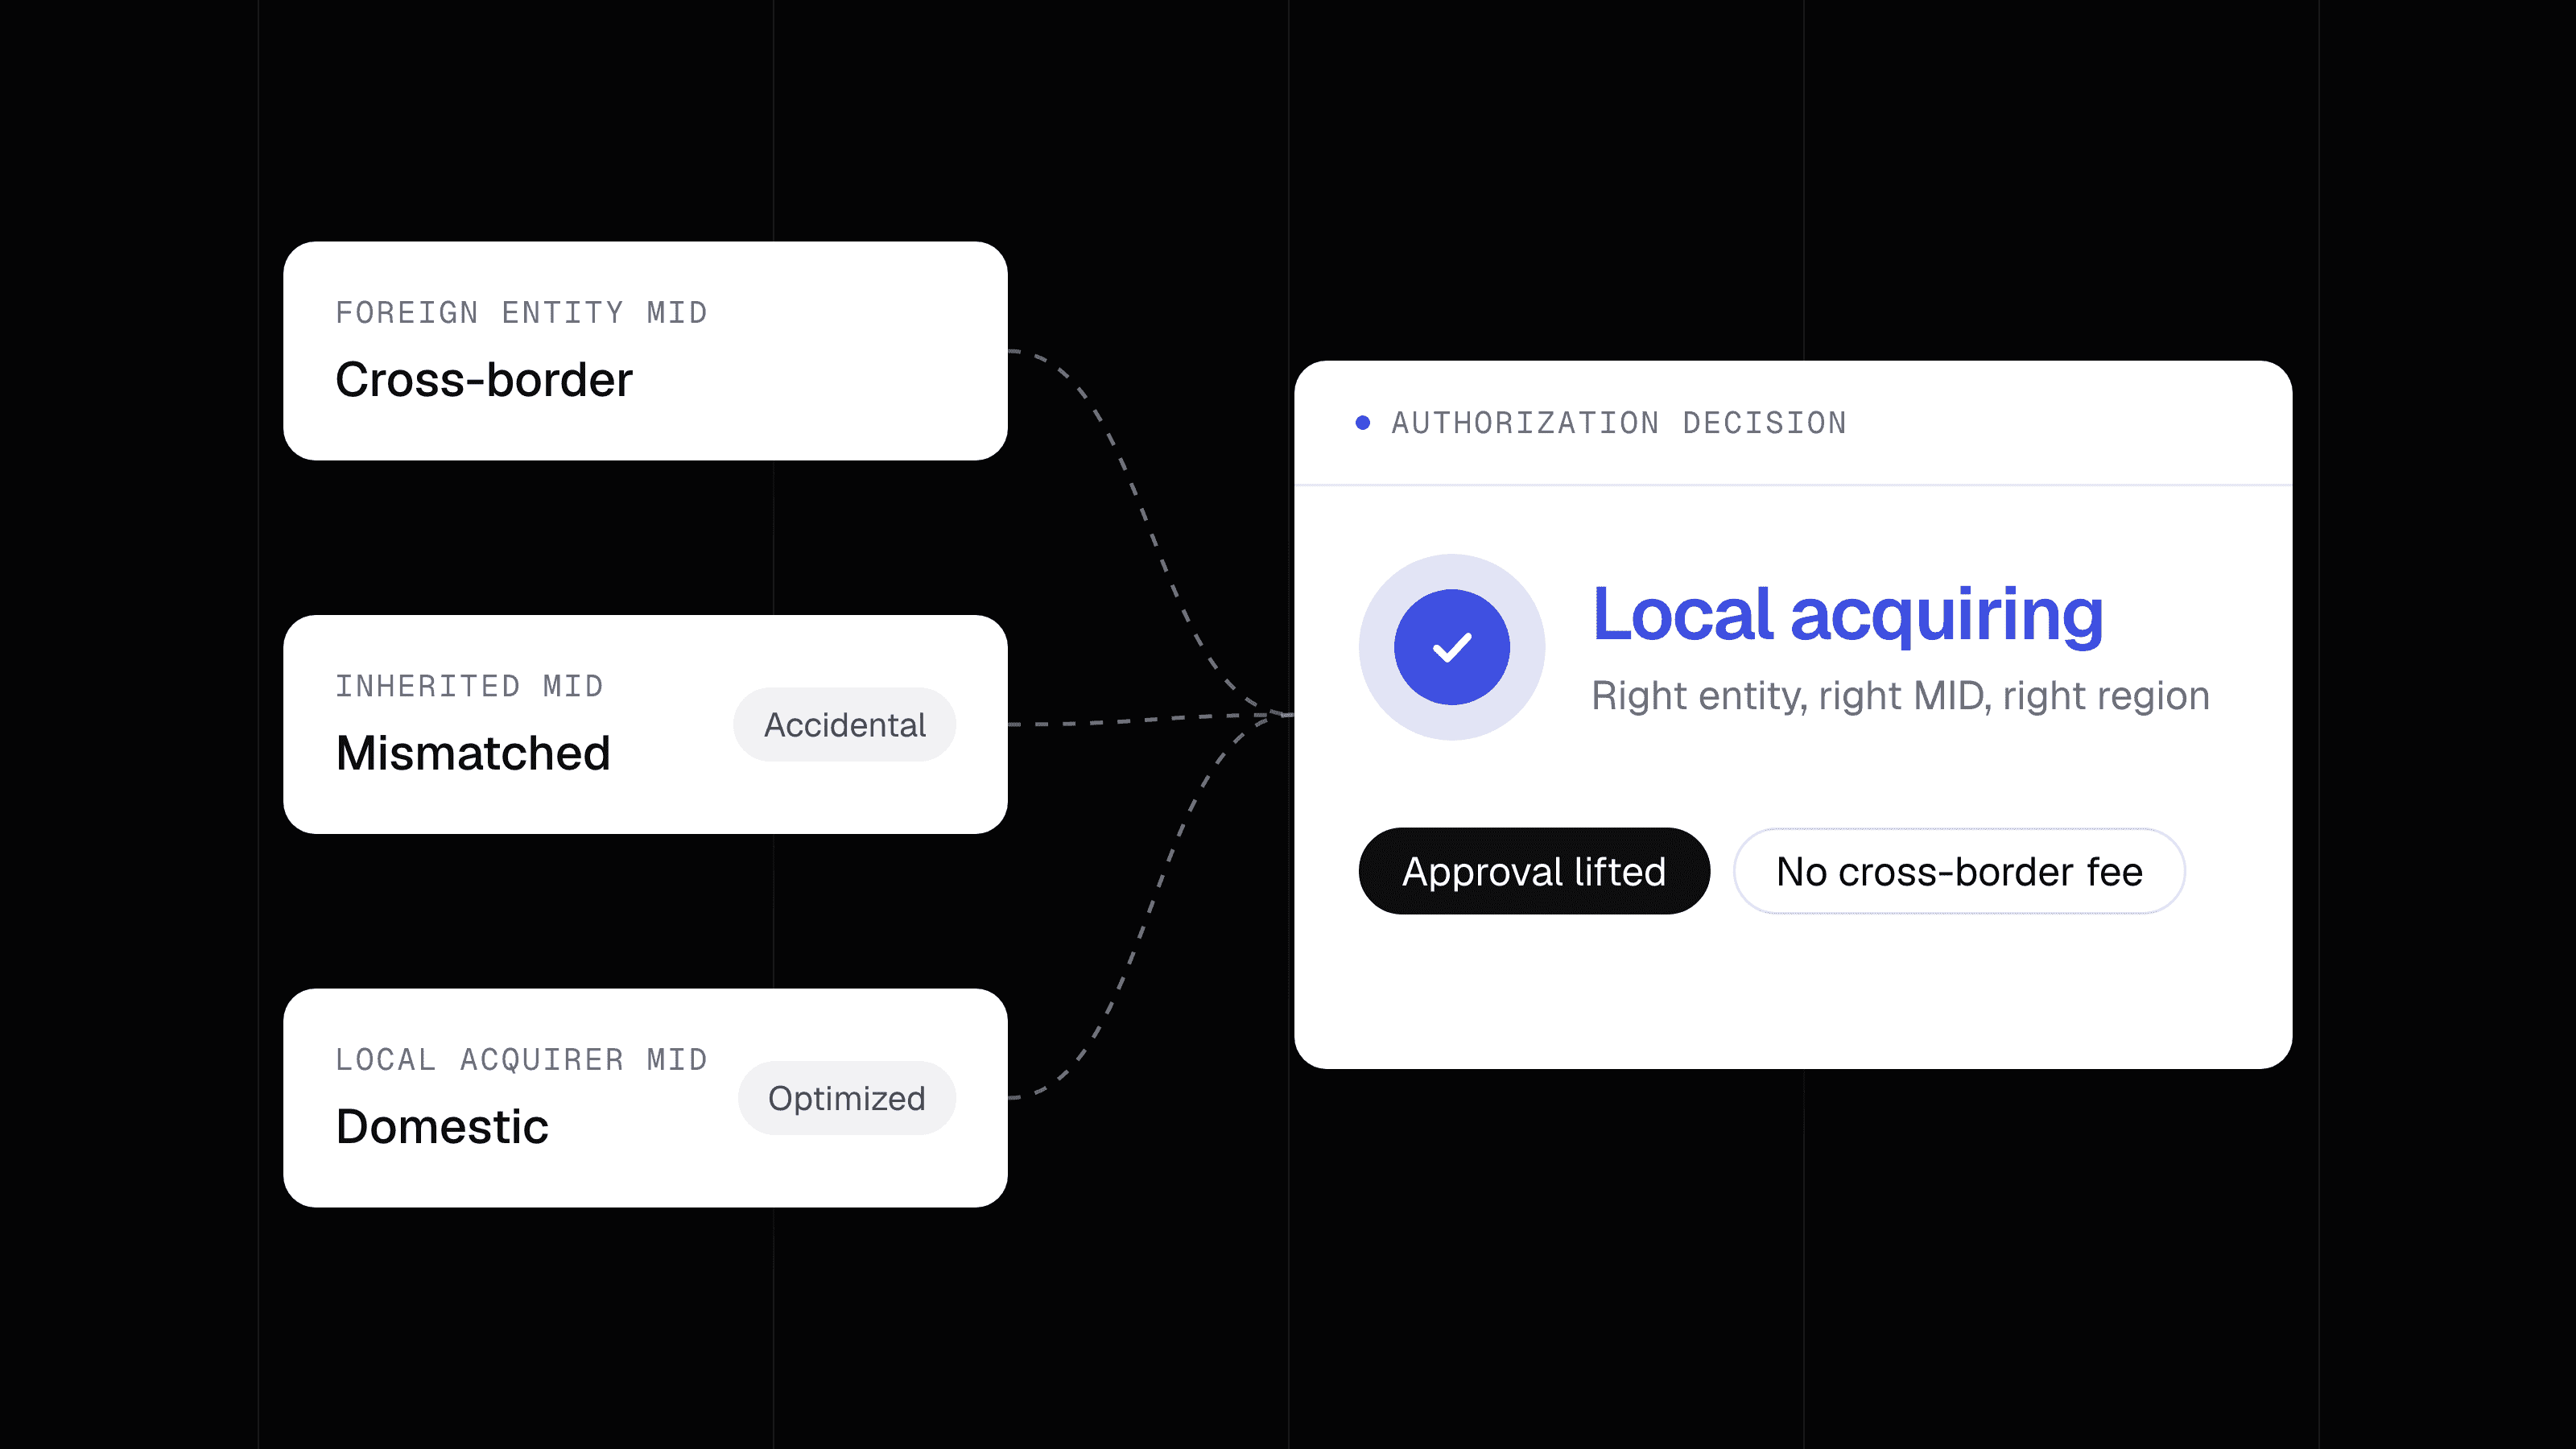
Cada MID pertence a exatamente uma entidade jurídica. Um adquirente não emitirá um MID para uma holding em nome de uma subsidiária em outro país. A entidade que assina o contrato de adquirência deve ser a entidade registrada naquela jurisdição. Isso significa que a geografia do seu MID está atrelada à sua estrutura corporativa. Se você tem uma entidade jurídica registrada no Delaware e nenhuma entidade na UE, você tem um único país de adquirência: os Estados Unidos.
Isso importa porque o país de adquirência trafega dentro de cada solicitação de autorização. Ele não fica nos seus sistemas. Ele chega ao emissor.
Por que o país de adquirência muda o que o emissor decide
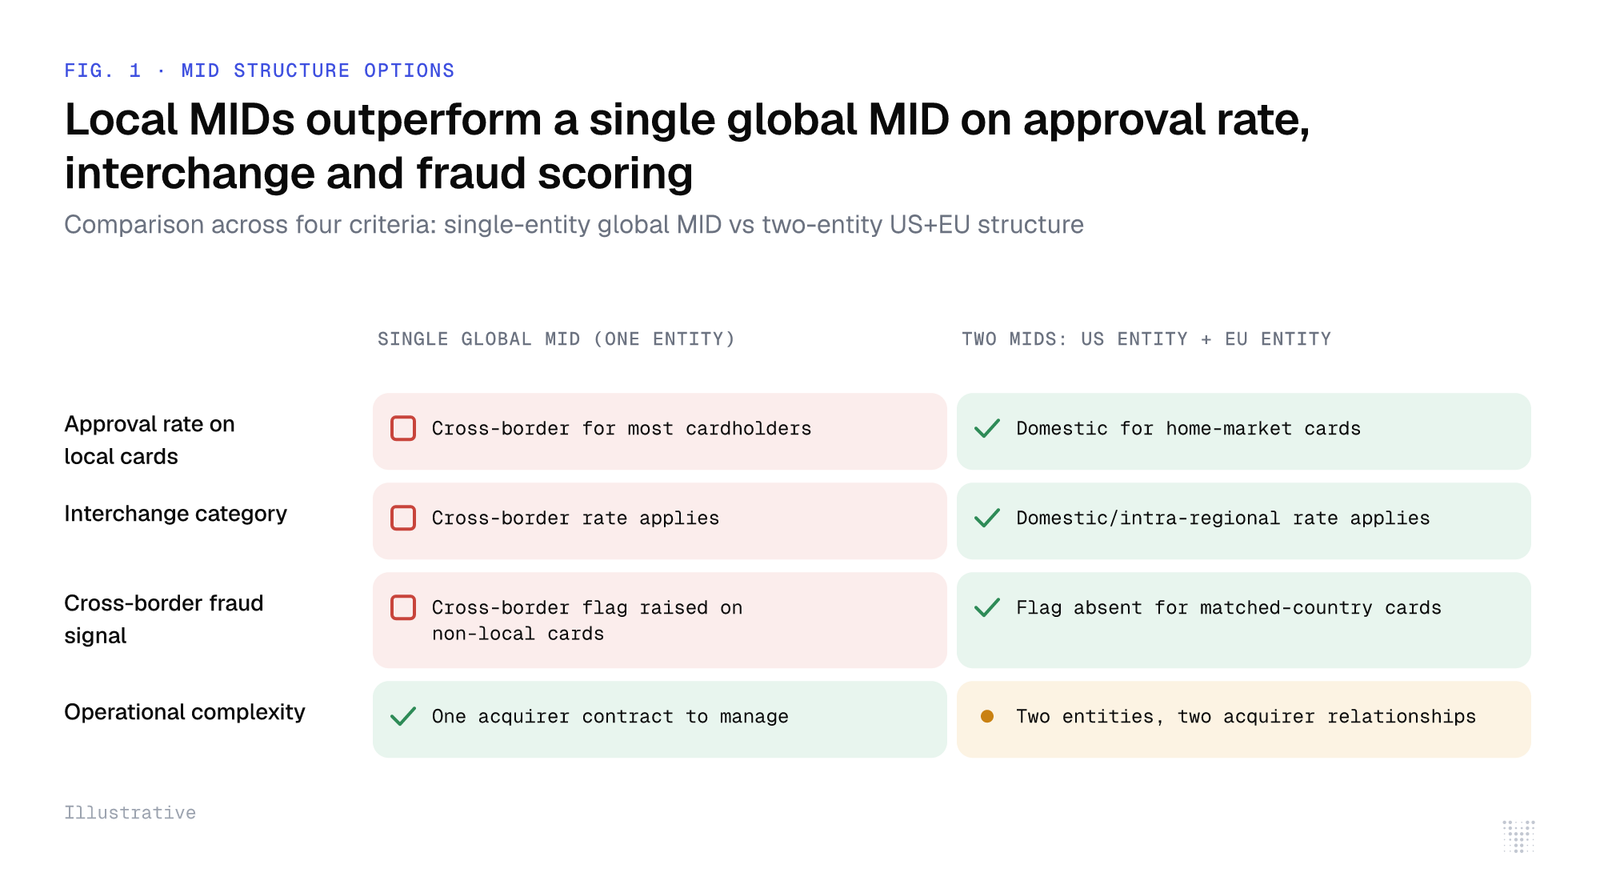
Quando o país do adquirente difere do país emissor do cartão, a rede sinaliza a transação como cross-border, elevando a pontuação de risco da transação no banco emissor.
De acordo com dados de estudos de caso da Visa, transações cross-border historicamente têm desempenho inferior nas taxas de aprovação de autorização em comparação com outras transações (Visa Case Study). A diferença de recusa é mais acentuada em transações sinalizadas como suspeita de fraude, precisamente porque o sinal cross-border reforça modelos de fraude já preparados para recusar. Uma transação de um portador americano fiel pagando uma empresa americana que adquire na Europa é tratada como risco. Simplesmente é assim que parece ao modelo do emissor.
A consequência na taxa de aprovação não é o único custo. O intercâmbio também é definido pela geografia. As redes de cartão publicam tarifas distintas para transações domésticas, intrarregionais e cross-border. As tarifas cross-border são mais altas. Cada transação que seus portadores americanos fazem por meio de um MID europeu paga uma tarifa de intercâmbio cross-border quando poderia pagar uma doméstica. A diferença é pequena por transação. Ao longo de milhões de transações, ela se acumula.
O erro mais comum: uma entidade para todos os mercados
O padrão típico é uma empresa que se constituiu primeiro em um país, assinou um contrato de adquirência lá e depois se expandiu internacionalmente sem revisar a estrutura. É a sequência correta para uma startup e um acidente custoso para uma empresa madura.
Heads de Pagamentos herdam essa estrutura. Ela raramente aparece em um dashboard como um custo detalhado. O prêmio de intercâmbio cross-border está enterrado em relatórios de tarifas combinadas. A diferença na taxa de aprovação é calculada como média de todas as transações, obscurecendo o detalhamento geográfico. O primeiro passo para corrigir é tornar o problema visível.
Como detectar o problema no seu próprio stack
Extraia seus dados de autorização segmentados pelo país emissor do cartão. Em seguida, compare com o país de adquirência do seu MID. Qualquer transação em que esses dois países diferem é cross-border. Calcule qual percentual do seu volume total isso representa. Depois compare a taxa de aprovação dessas transações cross-border com as domésticas. A diferença, se existir, é o problema estrutural expresso em número.
Solicite também um detalhamento completo do intercâmbio ao seu adquirente, segmentado por categorias cross-border versus domésticas. A diferença de tarifa entre essas duas colunas é o custo que você está pagando por uma estrutura de entidades desalinhada. Verifique as tabelas de tarifas exatas com seu adquirente e seus contratos com as redes de cartão, pois as tarifas variam por tipo de cartão, nível de produto e corredor.
Exemplo prático: empresa hipotética nos EUA e na UE
A empresa abaixo é hipotética. Todos os valores são premissas declaradas aqui. Nenhum dado de empresa real foi utilizado.
Considere uma empresa que processa 10.000 transações por dia com ticket médio de $50. Ela tem uma entidade jurídica nos EUA e um MID registrado com um adquirente americano. Sua base de portadores é 60% de cartões emitidos nos EUA e 40% de cartões emitidos na UE. Cada transação com cartão emitido na UE é cross-border.
Volumes anuais de transações, derivados dessas premissas:
- Total de transações por ano: 10.000 × 365 = 3.650.000
- Domésticas (cartões EUA, MID EUA): 3.650.000 × 0,60 = 2.190.000 transações
- Cross-border (cartões UE, MID EUA): 3.650.000 × 0,40 = 1.460.000 transações
Premissa de custo de intercâmbio: taxa doméstica de 1,50%, taxa cross-border de 1,80% do valor da transação. Estas são taxas ilustrativas; verifique as suas taxas reais nos contratos com as redes.
- Intercâmbio sobre volume cross-border: 1.460.000 × $50 × 1,80% = $1.314.000
- Intercâmbio se o mesmo volume fosse roteado como doméstico via MID da UE: 1.460.000 × $50 × 1,50% = $1.095.000
- Economia anual de intercâmbio ao adicionar entidade e MID na UE: $219.000
A consequência na taxa de aprovação usa o aumento de 8 pontos percentuais dos dados do produto de Smart Routing da Yuno, aplicado ao volume cross-border como ilustração conservadora. A fórmula: transações cross-border × taxa de aumento = autorizações adicionais. Isso resulta em 1.460.000 × 0,08 = 116.800 autorizações adicionais por ano se o país de adquirência correspondesse ao país emissor. Com ticket médio de $50, isso representa $5.840.000 em volume autorizado adicional. As diferenças reais de aprovação variam por corredor, tipo de cartão e emissor. Verifique com seus próprios dados segmentados.
Como estruturar as operações nos EUA e na UE
Uma empresa com bases relevantes de portadores tanto nos EUA quanto na UE precisa de, no mínimo, duas entidades jurídicas, cada uma com um MID registrado em um adquirente de sua própria região. O custo administrativo de constituir uma entidade na UE é uma despesa única. A economia por transação é permanente.
Os passos de design, em ordem:
- Segmente seus dados de autorização por país emissor do cartão. Quantifique a parcela cross-border.
- Calcule a diferença na taxa de aprovação e o prêmio de intercâmbio sobre esse volume cross-border, usando seus dados reais do adquirente.
- Se o volume da UE justificar, constitua uma entidade jurídica na UE e assine um contrato de adquirência europeu. Irlanda, Países Baixos e Lituânia são escolhas comuns para entidades na UE em inglês. Verifique sua escolha com assessoria jurídica.
- Registre um novo MID sob a entidade da UE com seu adquirente europeu.
- Roteie cartões emitidos na UE para o MID da UE. Roteie cartões emitidos nos EUA para o MID dos EUA.
- Repita a análise para qualquer outra região onde o volume cross-border seja relevante.
O passo cinco é onde a lógica de roteamento se torna crítica. A seleção do MID deve ocorrer no nível da transação, em tempo real, com base no país do BIN do cartão. Isso requer uma camada de roteamento que leia o país emissor do cartão e selecione automaticamente o MID correto.
O que a camada de roteamento deve fazer
A camada de roteamento fica entre seu checkout e seus adquirentes. Ela lê o BIN do cartão para determinar o país emissor. Em seguida, seleciona o MID cujo país de adquirência melhor corresponde. Se o MID ou adquirente preferido estiver indisponível, recorre à próxima melhor opção sem derrubar a transação.
A estrutura só funciona se a lógica de roteamento e a estrutura de entidades forem projetadas juntas. Uma camada de roteamento sofisticada sobre uma estrutura de entidade única não consegue eliminar o sinal cross-border. Não há para onde rotear.
Onde o Yuno se encaixa nesse design
O Yuno é o sistema de inteligência nativo em IA para pagamentos globais e serviços financeiros, conectando-se a múltiplos adquirentes em diversas regiões por meio de uma única integração. Ele cobre mais de 190 países e mais de 1.000 métodos de pagamento.
Como o Yuno fica fora do fluxo de fundos, ele não ocupa posição de adquirência própria, tornando as decisões de roteamento estritamente neutras. A camada de Smart Routing do Yuno seleciona o MID correto no nível da transação, usando dados de BIN e desempenho do adquirente em tempo real. De acordo com dados de produto publicados pela Yuno, o Smart Routing entrega um aumento médio de 8% na taxa de autorização. Esse aumento é mais significativo no volume cross-border que uma estrutura de entidades bem projetada reclassifica como doméstico. O McDonald's (Arcos Dorados) unificou 21 países por meio da camada de orquestração do Yuno, uma escala que torna o roteamento manual de MIDs ingerenciável sem um sistema automatizado por baixo.
Para empresas que buscam a melhor plataforma de pagamentos para negócios operando em múltiplos países, ou que pesquisam plataformas de pagamentos usadas por empresas europeias ou americanas com múltiplos PSPs, a primeira pergunta correta é estrutural: quantos MIDs você tem, em quais países estão registrados e isso corresponde a onde ficam os bancos dos seus portadores? A questão da plataforma vem em segundo lugar. Você pode ler mais sobre os mecanismos em como a orquestração de pagamentos otimiza transações cross-border e pagamentos cross-border: desafios e soluções.
O checklist: auditando sua estrutura de MIDs
Realize esta auditoria antes de avaliar qualquer novo adquirente ou fornecedor de roteamento. A estrutura de entidades determina quanto valor qualquer camada de roteamento pode entregar.
- Mapeie suas entidades. Liste cada entidade jurídica que possui um contrato de adquirência. Registre o país de registro de cada uma.
- Liste todos os MIDs. Registre o adquirente, o país de adquirência e a entidade jurídica à qual cada MID pertence.
- Segmente os dados de autorização por país emissor do cartão. Calcule a parcela cross-border para cada MID.
- Meça a diferença na aprovação. Compare as taxas de autorização em transações cross-border versus domésticas, segmentadas por MID.
- Calcule o custo de intercâmbio. Solicite a cada adquirente um detalhamento de tarifas por categoria doméstica versus cross-border.
- Identifique lacunas de cobertura. Qualquer região onde o volume cross-border represente parcela relevante do volume total é candidata a uma entidade e MID local. Verifique o limite considerando sua própria economia.
- Teste sua lógica de roteamento. Confirme que sua camada de roteamento seleciona MIDs pelo país emissor do cartão, não por um conjunto de regras estáticas que ignora a geografia do BIN.
- Revisite anualmente. A geografia dos portadores muda conforme os mercados crescem. A estrutura correta no lançamento pode estar errada na escala.
A diferença na taxa de aprovação em transações cross-border é um problema estrutural com uma solução estrutural. Audite seus MIDs, alinhe suas entidades à geografia dos seus portadores e construa uma camada de roteamento que conecte os dois. Feito nessa ordem, essa sequência é como empresas globais param de pagar o imposto cross-border em transações que nunca deveriam ter sido cross-border. Para uma análise mais profunda do lado dos custos, veja o custo real da latência de autorização cross-border e redução de custos de câmbio em transações cross-border.