Qué aprenderás: Qué es un Merchant ID, por qué el país adquirente en tu estructura de MIDs determina tanto las probabilidades de aprobación como las comisiones de interchange, y cómo diseñar una estructura de entidades y MIDs para una empresa que opera en EE.UU. y la UE.
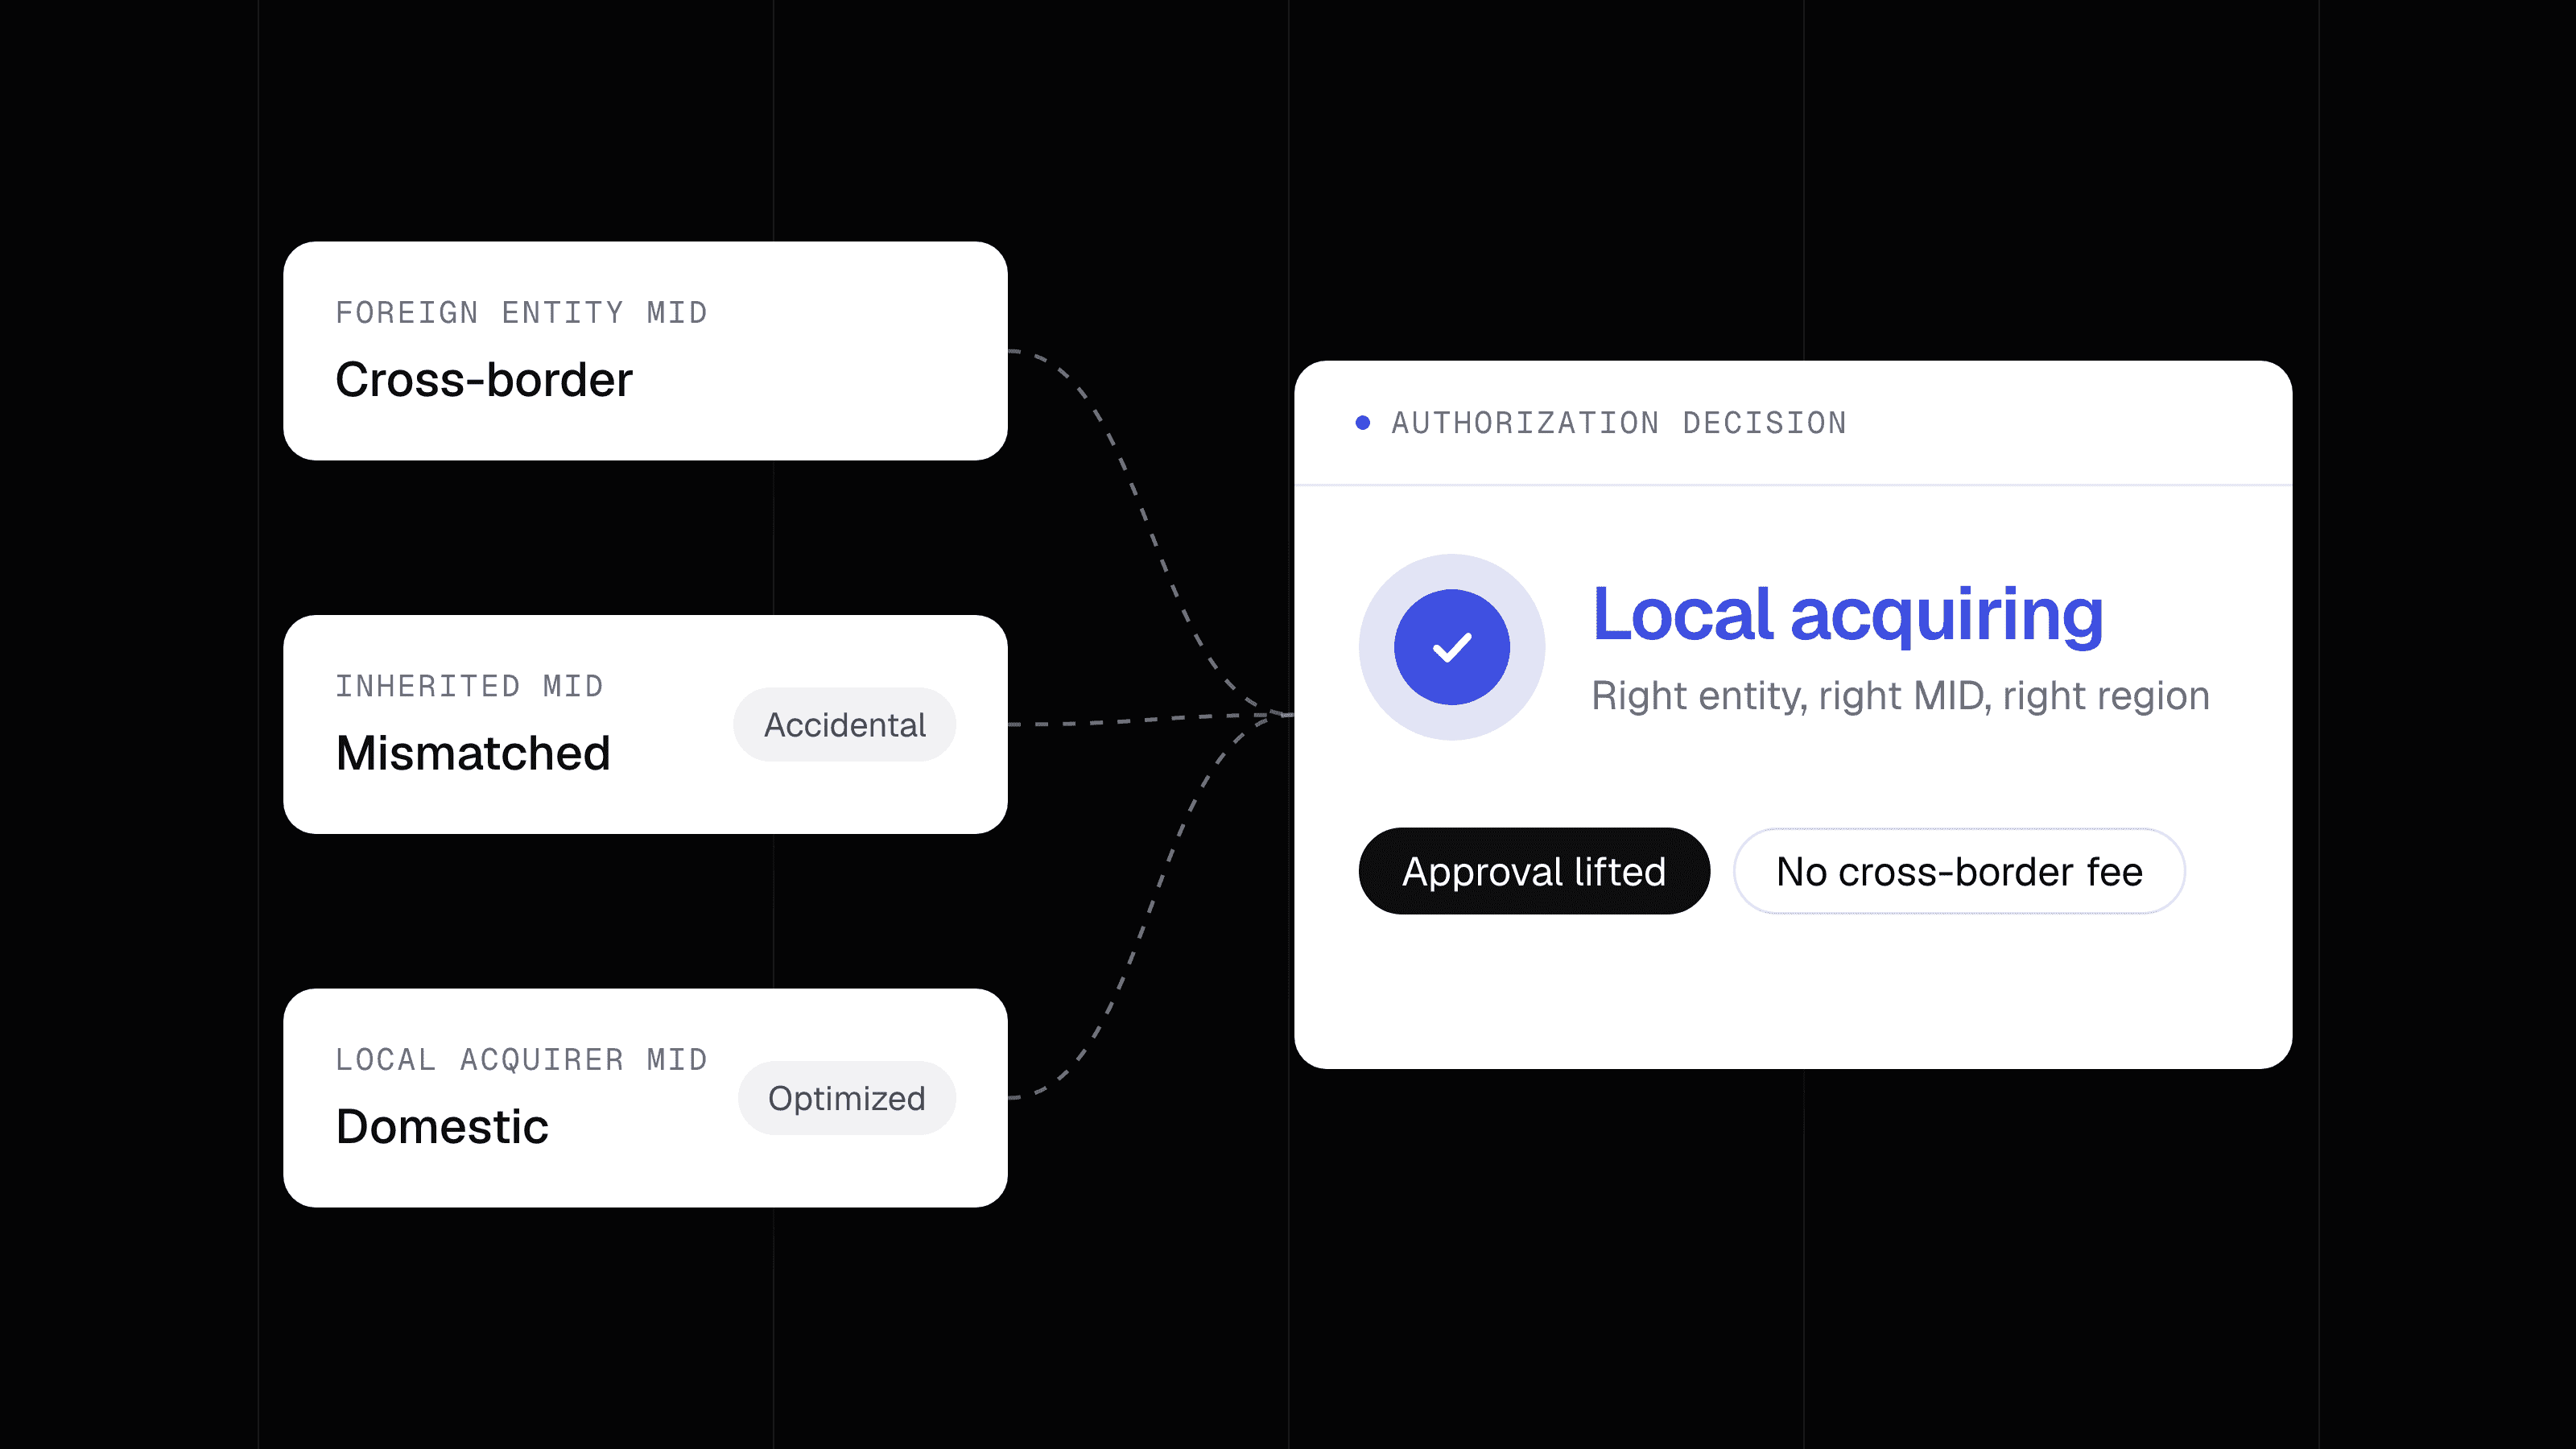
La mayoría de las empresas nunca diseñaron su estructura de MIDs. La heredaron. La entidad legal que firmó el primer contrato de adquirencia se eligió por conveniencia fiscal o administrativa, no por geografía de pagos. Años después, esa entidad sigue procesando transacciones de tarjetahabientes cuyos emisores están al otro lado del mundo. Cada una de esas transacciones es transfronteriza. Cada una enfrenta una tasa de rechazo más alta y una comisión de interchange más elevada que una transacción doméstica. Dónde adquieres es una decisión de diseño. Los pagos globales no existen. Solo existen los locales.
Conclusiones clave
- Un Merchant ID vincula tu entidad legal a un país adquirente. Ese país determina si una transacción es doméstica o transfronteriza.
- Las transacciones transfronterizas tienen históricamente tasas de autorización más bajas y mayores costes de interchange que sus equivalentes domésticas, según datos de casos de estudio de Visa.
- La mayoría de las empresas heredan su estructura de MIDs por accidente. Auditarla es la corrección estructural más rápida disponible para un Head of Payments.
- Una operación en EE.UU. más UE necesita como mínimo dos entidades legales, cada una con su propio MID registrado en su propia región.
- El enrutamiento inteligente entre MIDs solo entrega su máximo valor cuando la estructura de entidades subyacente coincide con la geografía de tus tarjetahabientes.
Qué es realmente un MID
Un Merchant ID es el identificador único que un adquirente asigna a una entidad legal en un país adquirente determinado. No es un producto, una marca ni un sitio web.
Las redes de tarjetas usan el MID en cada mensaje de autorización. El emisor lo ve, lee el país adquirente incorporado en él y usa ese país para puntuar la transacción. Una sola empresa puede tener muchos MIDs en múltiples adquirentes y múltiples países. El número de MIDs que tienes, y dónde están registrados, es una de las decisiones estructurales más relevantes de tu stack de pagos.
MID, entidad legal y adquirente: el vínculo triple
Cada MID pertenece exactamente a una entidad legal. Un adquirente no emitirá un MID a una holding en nombre de una filial en otro país. La entidad que firma el contrato de adquirencia debe ser la entidad registrada en esa jurisdicción. Esto significa que la geografía de tus MIDs está ligada a tu estructura corporativa. Si tienes una entidad legal registrada en Delaware y ninguna entidad en la UE, tienes un solo país adquirente: Estados Unidos.
Esto importa porque el país adquirente viaja dentro de cada solicitud de autorización. No se queda en tus sistemas. Llega al emisor.
¿Por qué el país adquirente cambia lo que decide el emisor?
Cuando el país del adquirente difiere del país emisor de la tarjeta, la red marca la transacción como transfronteriza, elevando la puntuación de riesgo de la transacción en el banco emisor.
Según datos de casos de estudio de Visa, las transacciones transfronterizas han tenido históricamente un rendimiento inferior en tasas de aprobación de autorización en comparación con otras transacciones (Visa Case Study). La brecha de rechazo es más pronunciada en transacciones marcadas como sospechosas de fraude, precisamente porque la señal transfronteriza refuerza los modelos de fraude ya preparados para rechazar. Una transacción de un tarjetahabiente fiel en EE.UU. que paga a una empresa estadounidense que adquiere en Europa es tratada como un riesgo. Así es como la ve el modelo del emisor.
La consecuencia en la tasa de aprobación no es el único coste. El interchange también se fija por geografía. Las redes de tarjetas publican tasas separadas para transacciones domésticas, intrarregionales y transfronterizas. Las tasas transfronterizas son más altas. Cada transacción que tus tarjetahabientes en EE.UU. realizan a través de un MID europeo paga una tasa de interchange transfronteriza cuando podría pagar una doméstica. La diferencia es pequeña por transacción. En millones de transacciones, se acumula.
El error más común: una entidad para todos los mercados
El patrón típico es una empresa que se constituyó primero en un país, firmó un contrato de adquirencia allí y luego se expandió internacionalmente sin revisar la estructura. Es la secuencia correcta para una startup y un accidente costoso para una empresa madura.
Los Heads of Payments heredan esta estructura. Rara vez aparece en un dashboard como un coste independiente. La prima de interchange transfronterizo está enterrada en informes de tarifas combinadas. La brecha en la tasa de aprobación se promedia entre todas las transacciones, ocultando el desglose geográfico. El primer paso para solucionarlo es hacer visible el problema.
Cómo detectar el problema en tu propio stack
Extrae tus datos de autorización segmentados por el país emisor de la tarjeta. Luego compáralos con el país adquirente de tu MID. Cualquier transacción donde esos dos países difieran es transfronteriza. Calcula qué porcentaje de tu volumen total representa eso. Luego observa la tasa de aprobación de esas transacciones transfronterizas frente a las domésticas. La brecha, si existe, es el problema estructural expresado como un número.
También solicita a tu adquirente un desglose completo del interchange, segmentado por categorías transfronterizas frente a domésticas. La diferencia de comisiones entre esas dos columnas es el coste que estás pagando por una estructura de entidades desalineada. Verifica los calendarios de tarifas exactos con tu adquirente y tus contratos con las redes de tarjetas, ya que las tarifas varían según el tipo de tarjeta, el nivel de producto y el corredor.
Ejemplo práctico: empresa hipotética con operaciones en EE.UU. y la UE
La empresa a continuación es hipotética. Todas las cifras son supuestos declarados aquí. No se usan datos de ninguna empresa real.
Supongamos una empresa que procesa 10.000 transacciones por día con un ticket promedio de $50. Tiene una entidad legal en EE.UU. y un MID registrado con un adquirente estadounidense. Su base de tarjetahabientes es 60% tarjetas emitidas en EE.UU. y 40% tarjetas emitidas en la UE. Cada transacción con tarjeta emitida en la UE es transfronteriza.
Volúmenes de transacciones anuales, derivados de esos supuestos:
- Total de transacciones por año: 10.000 × 365 = 3.650.000
- Domésticas (tarjeta emitida en EE.UU., MID en EE.UU.): 3.650.000 × 0,60 = 2.190.000 transacciones
- Transfronterizas (tarjeta emitida en la UE, MID en EE.UU.): 3.650.000 × 0,40 = 1.460.000 transacciones
Supuesto de coste de interchange: tasa doméstica 1,50%, tasa transfronteriza 1,80% del valor de la transacción. Estas son tasas ilustrativas; verifica tus tasas reales con tus contratos de red.
- Interchange sobre volumen transfronterizo: 1.460.000 × $50 × 1,80% = $1.314.000
- Interchange si el mismo volumen se enruta como doméstico vía un MID en la UE: 1.460.000 × $50 × 1,50% = $1.095.000
- Ahorro anual en interchange al añadir una entidad en la UE y un MID en la UE: $219.000
La consecuencia en la tasa de aprobación usa el incremento de 8 puntos porcentuales de los datos del producto Smart Routing de Yuno, aplicado al volumen transfronterizo como ilustración planteada de forma conservadora. La fórmula: transacciones transfronterizas × tasa de incremento = autorizaciones adicionales. Eso da 1.460.000 × 0,08 = 116.800 autorizaciones adicionales por año si el país adquirente coincidiera con el país emisor. Con un ticket promedio de $50, eso equivale a $5.840.000 en volumen autorizado adicional. Las brechas reales de aprobación varían por corredor, tipo de tarjeta y emisor. Verifica con tus propios datos segmentados.
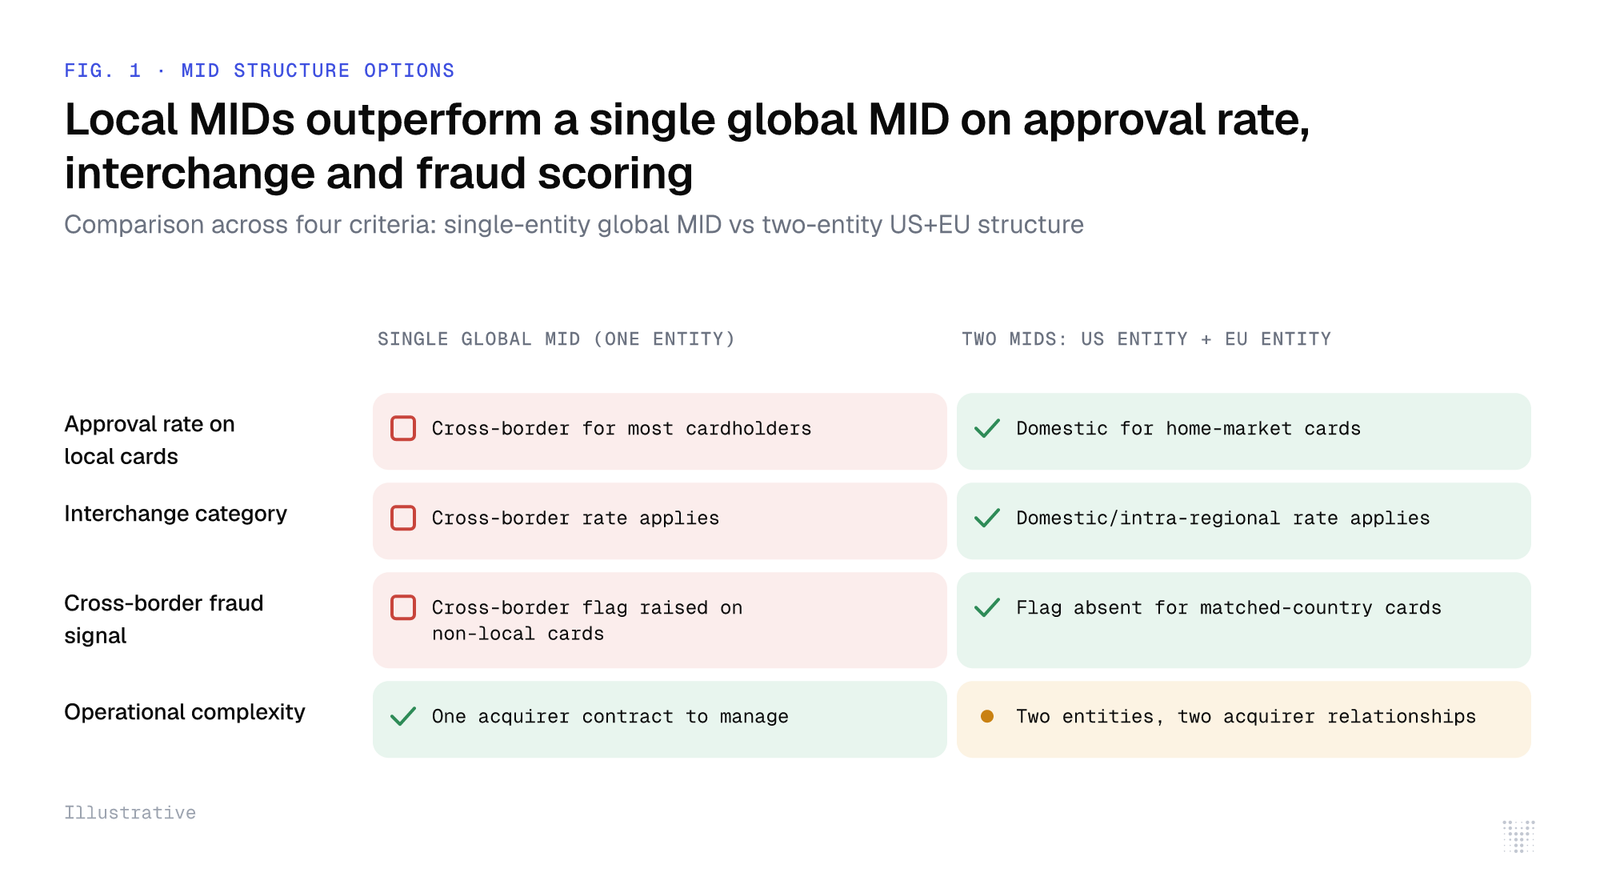
Cómo diseñar la estructura para operaciones en EE.UU. y la UE
Una empresa con bases de tarjetahabientes significativas tanto en EE.UU. como en la UE necesita como mínimo dos entidades legales, cada una con un MID registrado en un adquirente de su propia región. El coste administrativo de constituir una entidad en la UE es un gasto único. Los ahorros por transacción son permanentes.
Los pasos de diseño, en orden:
- Segmenta tus datos de autorización por país emisor de la tarjeta. Cuantifica la proporción transfronteriza.
- Calcula la brecha en la tasa de aprobación y la prima de interchange sobre ese volumen transfronterizo, usando los datos reales de tu adquirente.
- Si el volumen en la UE lo justifica, constituye una entidad legal en la UE y firma un contrato de adquirencia europeo. Irlanda, Países Bajos y Lituania son opciones habituales para entidades en la UE en inglés. Verifica tu elección con asesoramiento legal.
- Registra un nuevo MID bajo la entidad de la UE con tu adquirente europeo.
- Enruta las tarjetas emitidas en la UE al MID de la UE. Enruta las tarjetas emitidas en EE.UU. al MID de EE.UU.
- Repite el análisis para cualquier otra región donde el volumen transfronterizo sea significativo.
El paso cinco es donde la lógica de enrutamiento se vuelve crítica. La selección del MID debe ocurrir a nivel de transacción, en tiempo real, basándose en el país del BIN de la tarjeta. Esto requiere una capa de enrutamiento que lea el país emisor de la tarjeta y seleccione el MID correcto de forma automática.
Qué debe hacer la capa de enrutamiento
La capa de enrutamiento se sitúa entre tu checkout y tus adquirentes. Lee el BIN de la tarjeta para determinar el país emisor. Luego selecciona el MID cuyo país adquirente mejor coincida. Si el MID o adquirente preferido no está disponible, recurre a la siguiente mejor opción sin abandonar la transacción.
La estructura solo funciona si la lógica de enrutamiento y la estructura de entidades se diseñan juntas. Una capa de enrutamiento sofisticada sobre una estructura de una sola entidad no puede eliminar la señal transfronteriza. No tiene a dónde enrutar.
El lugar de Yuno en este diseño
Yuno es el sistema de inteligencia nativo de IA para pagos globales y servicios financieros, conectándose a múltiples adquirentes en distintas regiones a través de una sola integración. Cubre más de 190 países y más de 1.000 métodos de pago.
Dado que Yuno opera fuera del flujo de fondos, no ocupa ninguna posición adquirente propia, lo que hace que las decisiones de enrutamiento sean estrictamente neutrales. La capa Smart Routing de Yuno selecciona el MID correcto a nivel de transacción, usando datos de BIN y rendimiento del adquirente en tiempo real. Según los datos de producto publicados por Yuno, el Smart Routing entrega un incremento promedio del 8% en la tasa de autorización. Ese incremento es más significativo en el volumen transfronterizo que una estructura de entidades bien diseñada reclasifica como doméstico. McDonald's (Arcos Dorados) unificó 21 países a través de la capa de orquestación de Yuno, una escala que hace que el enrutamiento manual de MIDs sea inmanejable sin un sistema automatizado por debajo.
Para las empresas que buscan la mejor plataforma de pagos para negocios que operan en múltiples países, o que investigan plataformas de pagos usadas por empresas europeas o estadounidenses con múltiples PSPs, la primera pregunta correcta es estructural: ¿cuántos MIDs tienes, en qué países están registrados y coincide eso con la ubicación de los bancos de tus tarjetahabientes? La pregunta sobre la plataforma viene después. Puedes leer más sobre la mecánica en cómo la orquestación de pagos optimiza las transacciones transfronterizas y pagos transfronterizos: desafíos y soluciones.
La lista de verificación: audita tu estructura de MIDs
Realiza esta auditoría antes de evaluar cualquier nuevo adquirente o proveedor de enrutamiento. La estructura de entidades determina cuánto valor puede entregar cualquier capa de enrutamiento.
- Mapea tus entidades. Lista cada entidad legal que tenga un contrato de adquirencia. Anota el país de registro de cada una.
- Lista cada MID. Registra el adquirente, el país adquirente y la entidad legal a la que pertenece.
- Segmenta los datos de autorización por país emisor de la tarjeta. Calcula la proporción transfronteriza para cada MID.
- Mide la brecha de aprobación. Compara las tasas de autorización en transacciones transfronterizas frente a domésticas, segmentadas por MID.
- Calcula el coste de interchange. Solicita a cada adquirente un desglose de comisiones por categoría doméstica frente a transfronteriza.
- Identifica brechas de cobertura. Cualquier región donde el volumen transfronterizo represente una proporción significativa del volumen total es candidata a una entidad y MID locales. Verifica el umbral con tu propia economía.
- Prueba tu lógica de enrutamiento. Confirma que tu capa de enrutamiento selecciona MIDs por el país emisor de la tarjeta, no por un conjunto de reglas estáticas que ignora la geografía del BIN.
- Revisa anualmente. La geografía de los tarjetahabientes cambia a medida que los mercados crecen. La estructura correcta al lanzamiento puede ser incorrecta a escala.
La brecha en la tasa de aprobación en transacciones transfronterizas es un problema estructural con una solución estructural. Audita tus MIDs, alinea tus entidades con las geografías de tus tarjetahabientes y construye una capa de enrutamiento que los conecte. Hecho en ese orden, esa secuencia es cómo las empresas globales dejan de pagar el impuesto transfronterizo en transacciones que nunca debieron serlo. Para un análisis más profundo del lado de los costes, consulta el coste real de la latencia en autorizaciones transfronterizas y cómo reducir los costes de FX en transacciones transfronterizas.