Qué aprenderás: Cómo tomar prestado el modelo de presupuesto de error de la ingeniería de fiabilidad de sitios y aplicarlo a las tasas de aprobación, incluyendo cómo definir SLOs por segmento, calcular tu presupuesto de error y configurar alertas de burn rate para detectar en minutos el deterioro de un emisor o proveedor, en lugar de que aparezca en la revisión del mes siguiente.
La tesis es directa: la tasa de aprobación es una señal operativa, no un KPI mensual. La ingeniería de fiabilidad ya resolvió cómo gestionar exactamente este tipo de señal. Los equipos de pagos que adoptan el modelo dejan de perseguir análisis post-mortem y pasan a ejecutar una defensa continua y automatizada.
Conclusiones clave
- Define SLOs de tasa de aprobación en tres niveles: global, proveedor-país y emisor-método.
- Tu presupuesto de error es simplemente 100% menos el SLO; convierte un objetivo flexible en un límite de gasto concreto.
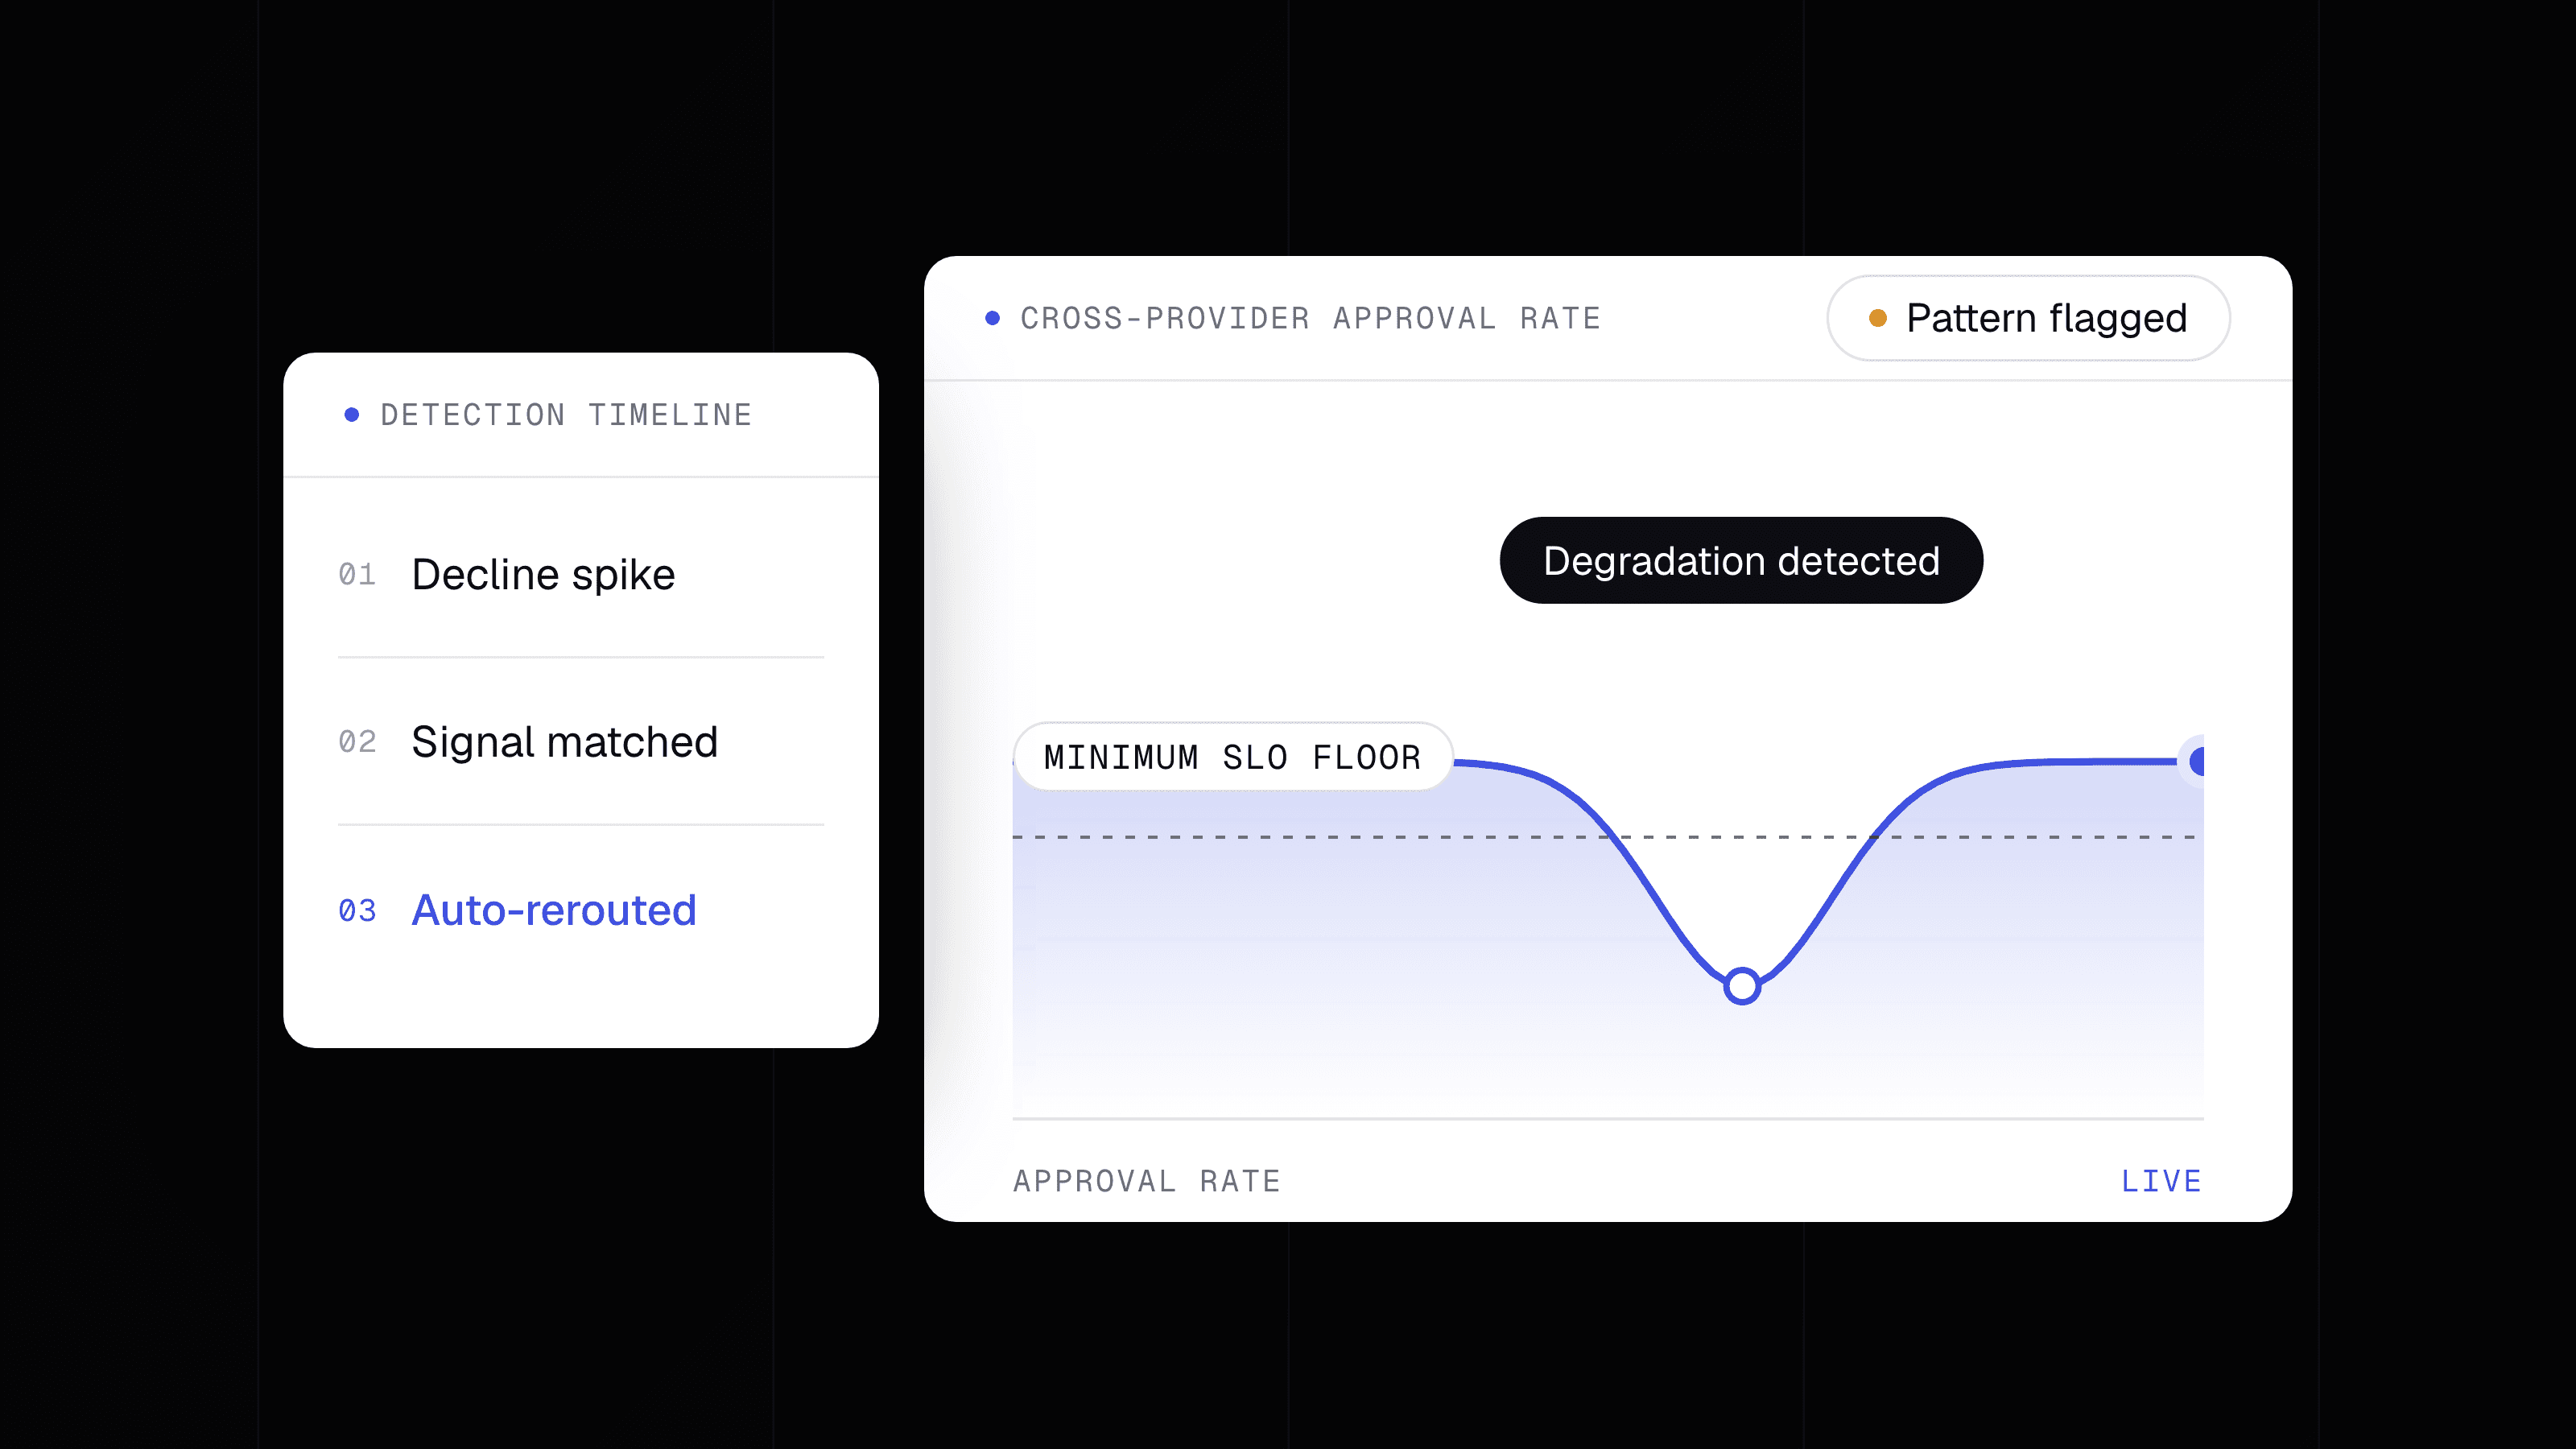
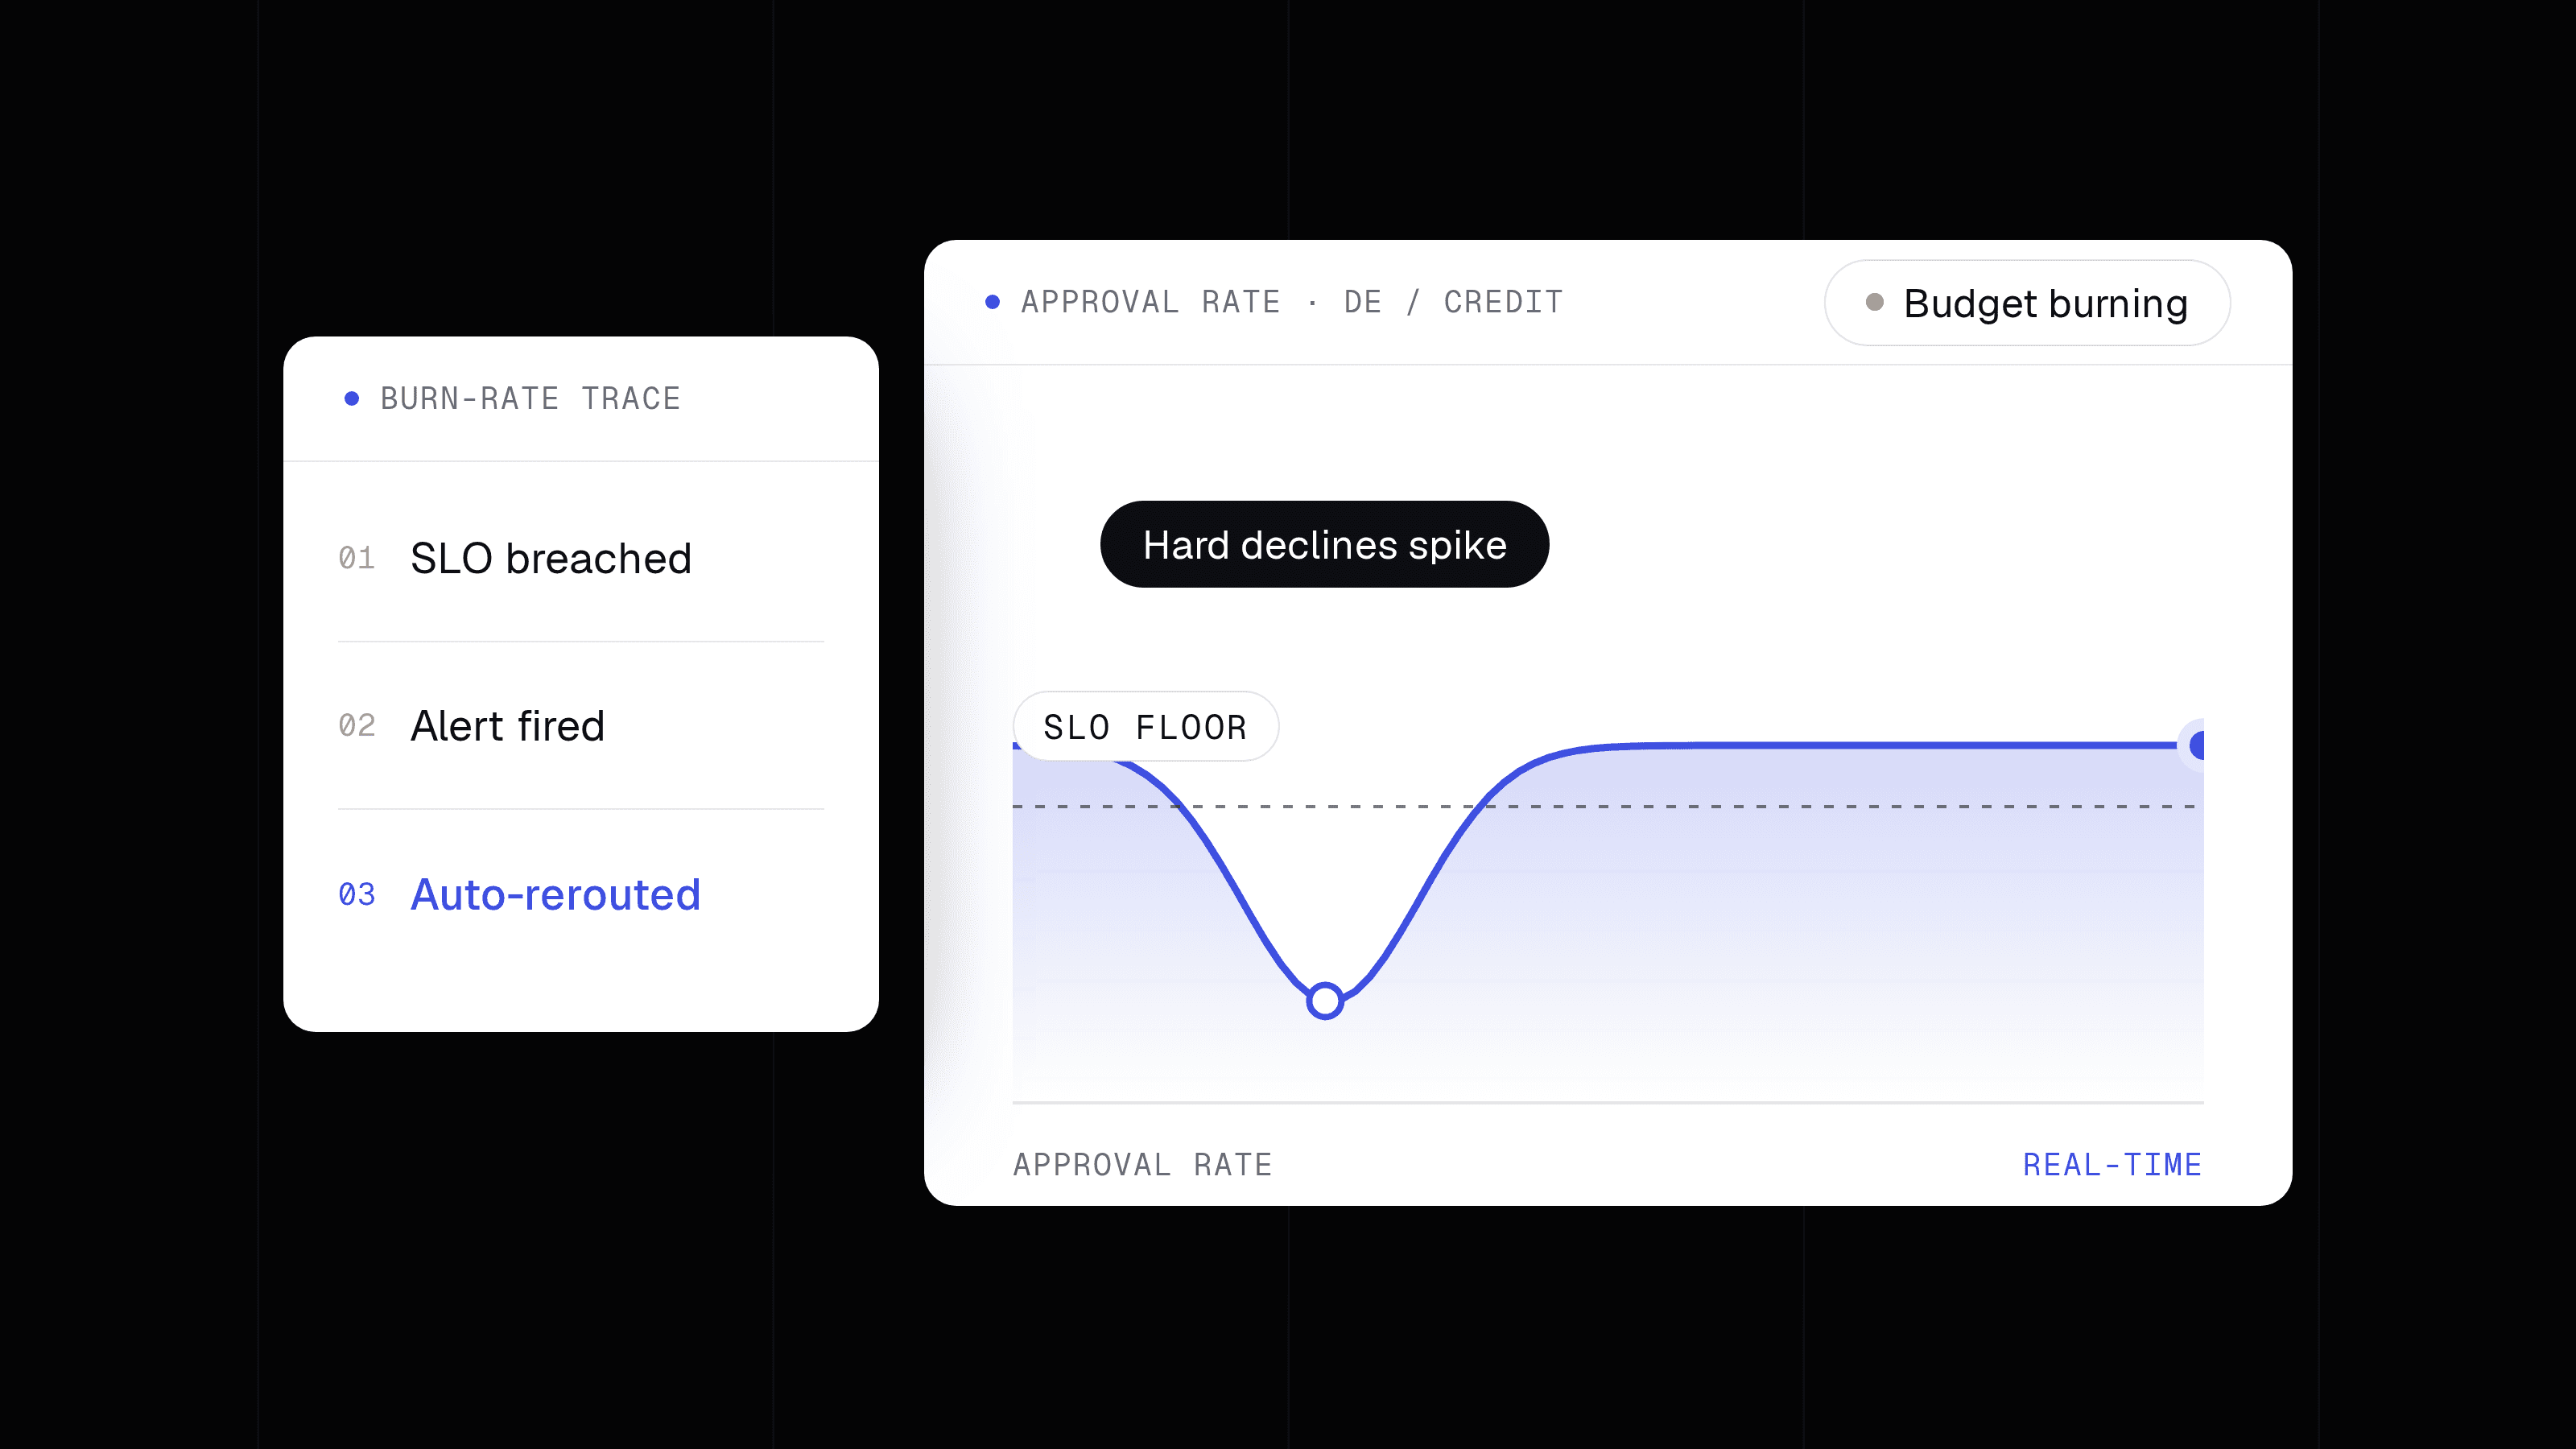
- Las alertas de burn rate se activan antes de que se agote el presupuesto. Ganas tiempo para redirigir los flujos de pago.
- El enrutamiento de respaldo automatizado es el complemento operativo de la alerta: la detección más la acción cierra el ciclo.
- Según un estudio del Ponemon Institute citado por Visa, un minuto de inactividad en pagos le cuesta a un negocio un promedio de 9.000 dólares. La detección lenta es cara.
Por qué la tasa de aprobación pertenece a operaciones, no a finanzas
La tasa de aprobación se comporta como una métrica de disponibilidad de servicio: se degrada en tiempo real y se recupera en tiempo real. Revisarla mensualmente es como revisar el tiempo de actividad del servidor en una hoja de cálculo después de que la interrupción ya terminó.
Según Visa Performance Solutions, los rechazos de autorización de crédito se deben a una variedad de problemas que van desde transacciones de alto riesgo y límites de crédito hasta problemas operativos. Esa segunda categoría, los problemas operativos, es exactamente donde aplica el pensamiento SRE. Los rechazos operativos son transitorios, específicos del proveedor y recuperables. También son invisibles si solo observas los números agregados mensuales.
La pregunta no es si tu tasa de aprobación caerá. Lo hará. La pregunta es si lo sabrás en dos minutos o en dos semanas.
El modelo SRE en una frase
La ingeniería de fiabilidad de sitios gestiona la fiabilidad convirtiendo un objetivo (el SLO) en un margen finito de fallos permitidos (el presupuesto de error), y luego vigilando la rapidez con la que se consume ese margen (burn rate). Según la guía de Principios SRE de Capgemini, los presupuestos de error están directamente relacionados con los SLOs y deben consumirse con prudencia para evitar interrupciones no planificadas.
El modelo se traslada limpiamente a pagos. Sustituye "disponibilidad del servicio" por "tasa de aprobación". Sustituye "solicitudes fallidas" por "transacciones rechazadas". Todo lo demás, las matemáticas, la lógica de alertas y los umbrales de escalada, se mantiene sin cambios.
Construyendo el árbol de SLOs para pagos
Una sola tasa de aprobación global oculta demasiado; necesitas una jerarquía de SLOs que refleje cómo se originan realmente los rechazos. Los rechazos no llegan de forma uniforme. Un BIN de Visa Debit en Polonia podría estar fallando mientras todo lo demás funciona correctamente.
Estructura tu árbol de SLOs en tres niveles:
- Nivel 1, global: tu tasa de aprobación de tarjetas agregada en todos los proveedores y mercados. Este es el número en tu dashboard ejecutivo.
- Nivel 2, proveedor-país: un SLO por par proveedor-país. Una degradación aquí te indica si el problema es local o sistémico.
- Nivel 3, emisor-método: un SLO por rango de BIN del emisor o método de pago dentro de un mercado. Aquí es donde aparecen primero los rechazos operativos, como señala Visa Performance Solutions.
Cada nivel tiene su propio SLO y su propio presupuesto de error. Una brecha en el Nivel 3 no implica automáticamente una brecha en el Nivel 1, pero es una señal temprana de que se producirá si el volumen es suficientemente alto. Por eso importa la granularidad: separa una señal sobre la que puedes actuar del ruido.
Para los equipos que trabajan en estrategias de tasa de aprobación en distintos verticales, el artículo sobre las métricas que explican las tasas de autorización es un complemento útil para este modelo.
Ejemplo práctico: calcular un presupuesto y configurar alertas de burn rate
Esta empresa es hipotética. Todos los datos de entrada a continuación son supuestos declarados; los números derivados se calculan únicamente a partir de esos supuestos.
Supuestos:
- Segmento: Visa Debit, un mercado europeo de tamaño medio.
- Volumen: 10.000 transacciones en una ventana de 30 días.
- SLO: tasa de aprobación del 95%.
- Ventana de alertas: 30 días (720 horas).
Paso 1, establecer el presupuesto de error. El presupuesto es 100% menos el SLO:
Presupuesto de error = 100 − 95 = 5%
Con 10.000 transacciones, eso equivale a un máximo de 500 rechazos permitidos antes de agotar el presupuesto (10.000 × 5% = 500).
Paso 2, definir el burn rate. Un burn rate de 1 significa que los rechazos llegan exactamente al ritmo que el presupuesto permite; lo agotarías el día 30. Un burn rate de 14 significa que consumes el presupuesto 14 veces más rápido de lo permitido, agotándolo en aproximadamente 1/14 de la ventana (unas 51 horas). La convención del manual SRE de Google, referenciada en la guía de Principios SRE de Capgemini, establece dos umbrales:
- Alerta de consumo rápido (burn rate 14): se activa cuando agotarás el presupuesto en aproximadamente dos días. Con 10.000 transacciones y un presupuesto del 5%, se dispara tras aproximadamente 36 rechazos en exceso en una ventana corta (500 ÷ 14 ≈ 35,71 rechazos).
- Alerta de consumo lento (burn rate 2): se activa cuando una degradación persistente pero menos drástica va camino de agotar el presupuesto antes de que cierre la ventana. Detecta el desgaste lento que nunca activa una alerta de consumo rápido, pero que igualmente termina el mes en brecha.
Paso 3, asociar una acción a cada umbral. Una alerta sin acción es solo ruido:
- Consumo rápido: activar el enrutamiento de respaldo automatizado de inmediato y notificar al ingeniero de pagos de guardia.
- Consumo lento: escalar a la cola de operaciones de pagos y revisar los códigos de rechazo del emisor en un plazo de 30 minutos.
El argumento económico a favor de la velocidad no es abstracto. Según un estudio del Ponemon Institute citado por Visa, un minuto de inactividad en pagos le cuesta a un negocio un promedio de 9.000 dólares, lo que eleva el coste por hora a más de 500.000 dólares. Una avalancha de rechazos que pase desapercibida durante 60 minutos representa una exposición de ingresos de hasta 540.000 dólares (60 × 9.000 = 540.000 dólares).
Cerrando el ciclo con enrutamiento automatizado
Una alerta que requiere que una persona actúe manualmente es una alerta que a veces actuará demasiado tarde. El modelo de presupuesto de error solo entrega su valor completo cuando la detección va acompañada de una respuesta automatizada.
Según la documentación de la API de Yuno, al detectar tasas de aprobación bajas, Yuno redirige automáticamente los pagos a proveedores de respaldo. Una pequeña parte de las transacciones continúa a través del proveedor original para monitorear la recuperación del servicio. Esta es la implementación operativa de la respuesta al burn rate: el sistema detecta que el presupuesto se consume rápidamente, redirige el volumen y mantiene una sonda activa para detectar la recuperación, todo sin intervención humana.
Esto responde a lo que buscan los ingenieros de pagos: plataformas que redirigen automáticamente los pagos cuando falla un PSP y que cierran el ciclo de remediación. La detección y el reenrutamiento deben funcionar juntos.
Para profundizar en cómo las decisiones de enrutamiento afectan las tasas de aprobación, consulta siete enfoques de enrutamiento que elevan las tasas de aprobación y el argumento a favor de Smart Routing como factor común entre los mejores operadores.
El lugar de Yuno en este modelo
El módulo Monitors de Yuno está diseñado para implementar exactamente el modelo de SLO y alertas descrito aquí, en más de 190 países y más de 1.000 métodos de pago. Yuno ha procesado más de 1.000 millones de pagos en más de 150 monedas desde enero de 2025, lo que significa que el volumen de señal es suficiente para que los SLOs por segmento sean estadísticamente significativos incluso para emisores de nivel medio.
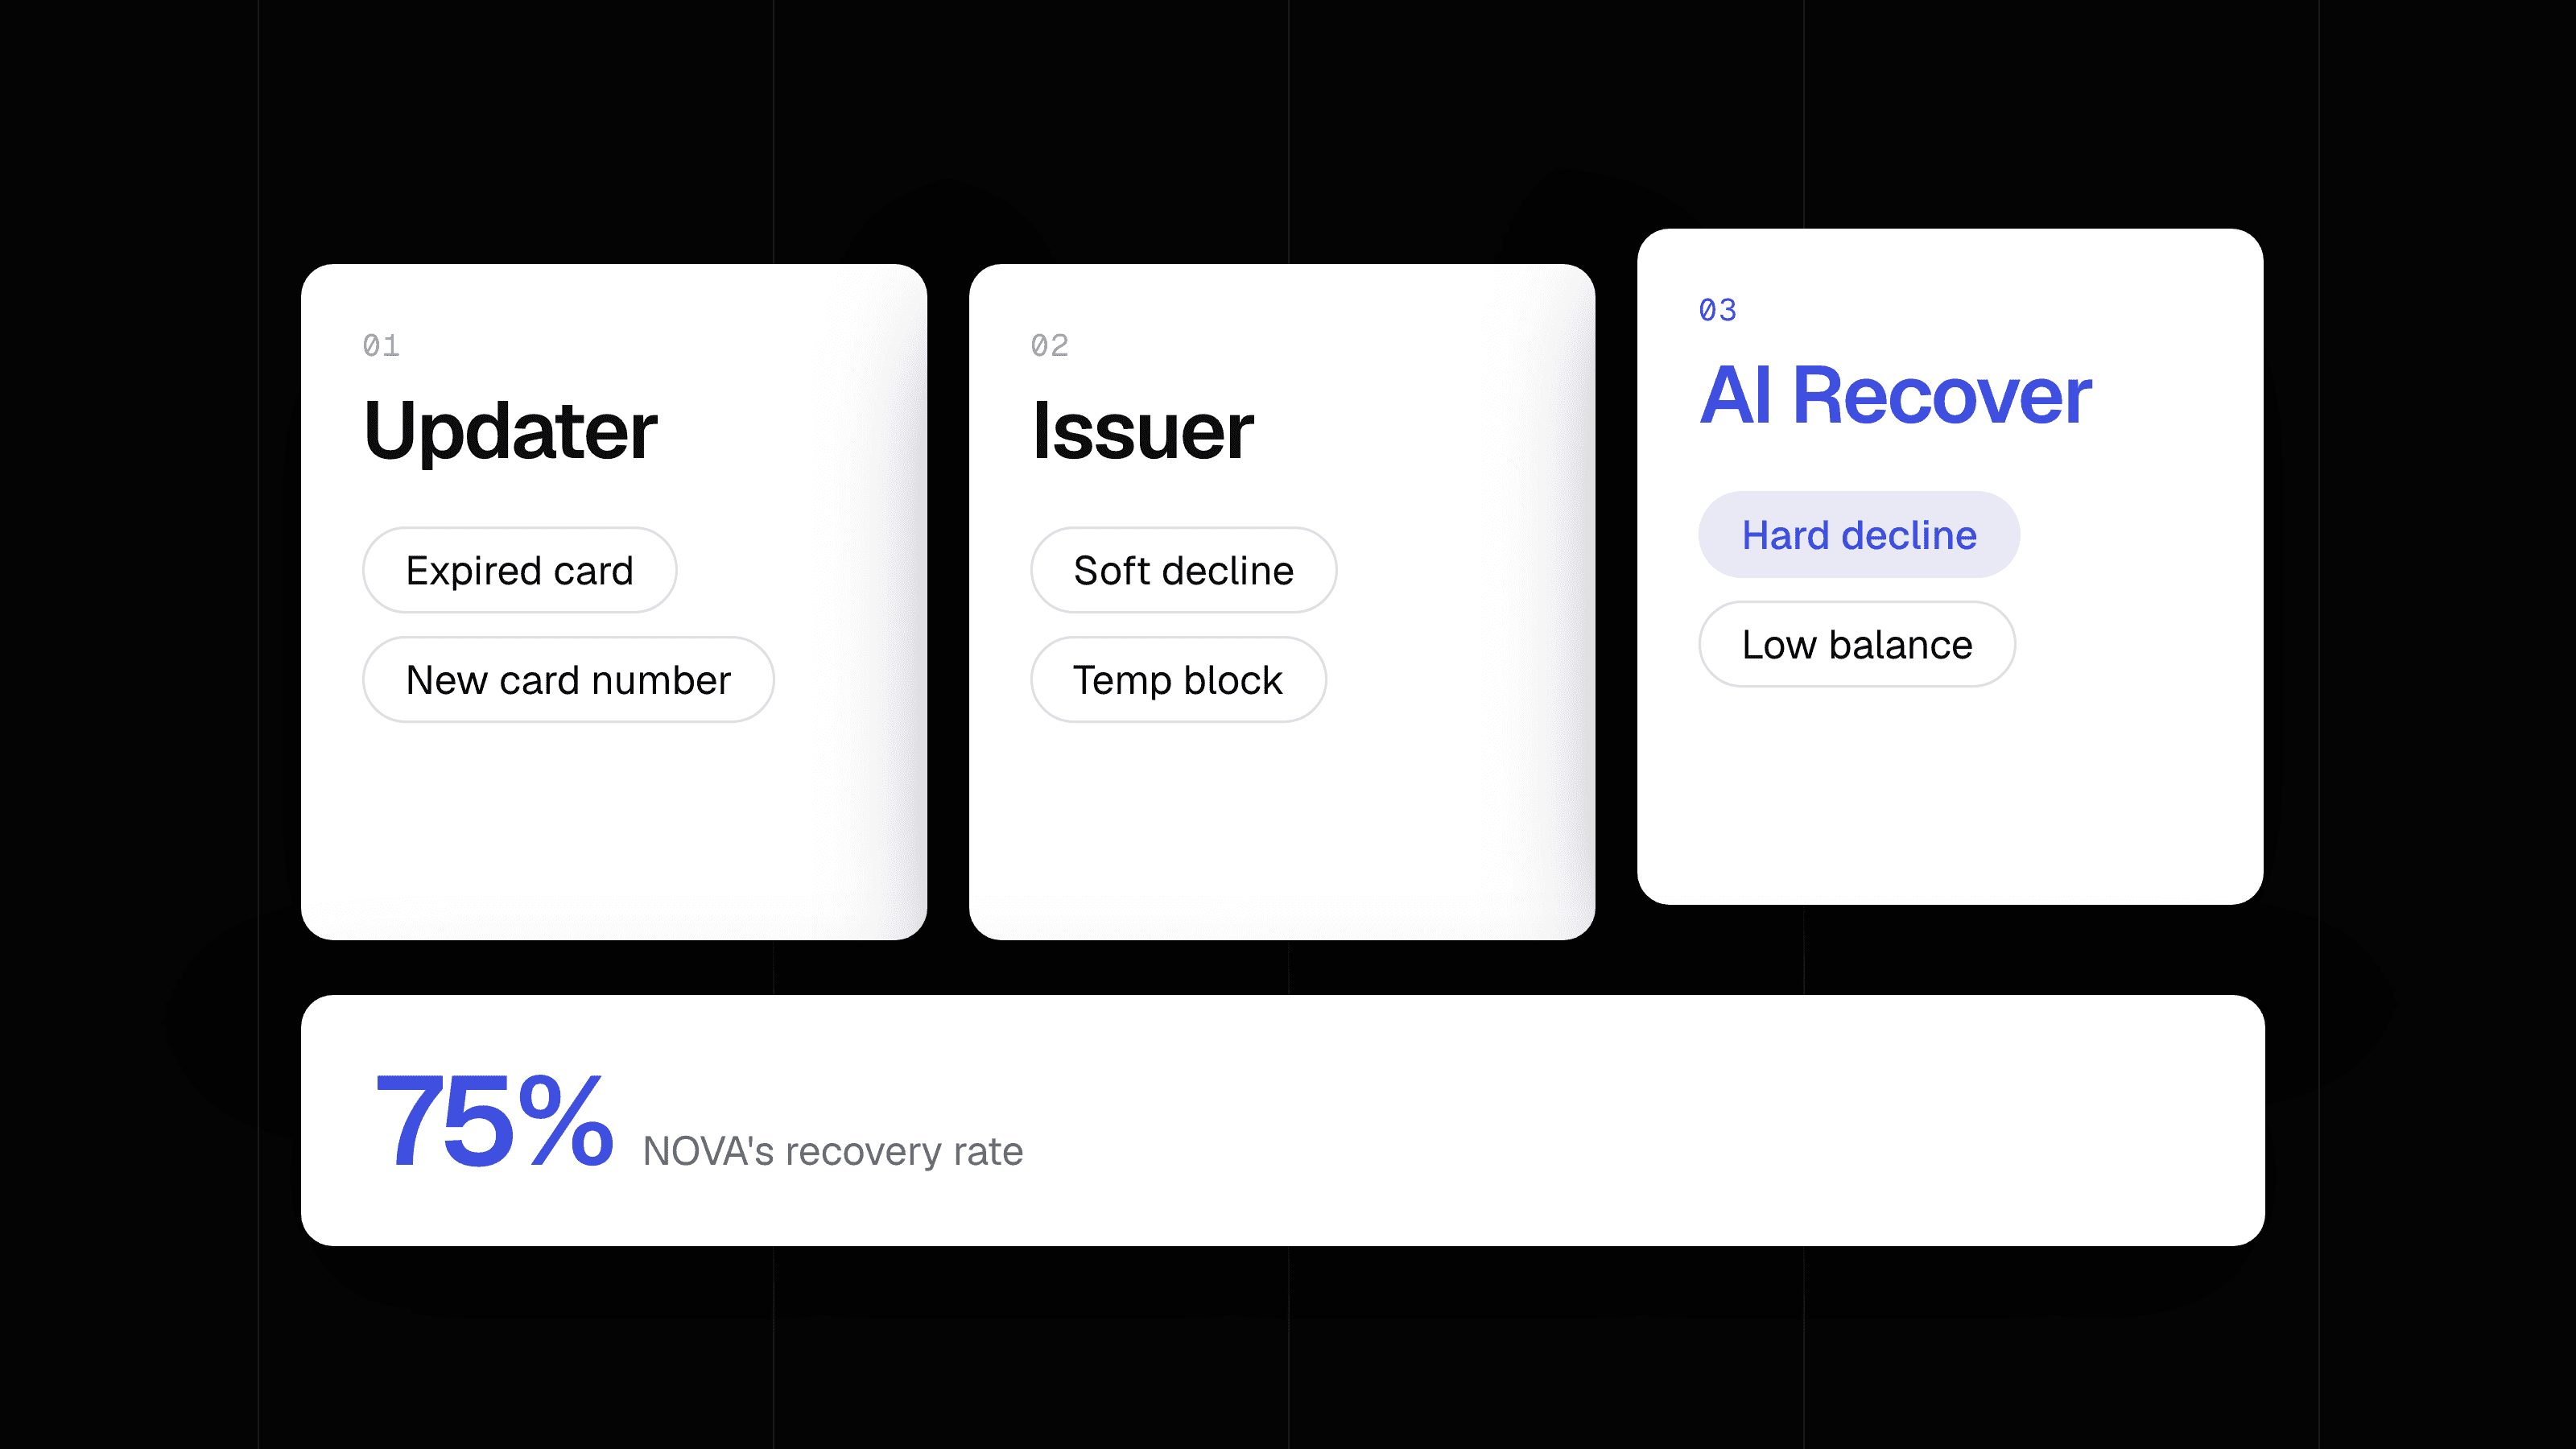
Smart Routing de Yuno ofrece una mejora promedio del 8% en la tasa de aprobación, y NOVA AI recupera el 75% de las transacciones fallidas. Pero esas capacidades solo importan si la capa de monitoreo detecta la degradación con suficiente rapidez para activarlas. El modelo de presupuesto de error es lo que conecta la señal con la respuesta.
Yuno es el sistema de inteligencia nativo de IA para pagos globales y servicios financieros. Actúa fuera del flujo de fondos, lo que significa que sus decisiones de enrutamiento y monitoreo son estructuralmente imparciales: no tiene ningún rail que proteger. Esa neutralidad es lo que hace confiables las respuestas automatizadas al burn rate. Cuando el sistema dice "redirigir al proveedor B", está actuando sobre la señal de tasa de aprobación.
Para los equipos que exploran cómo configurar el monitoreo automatizado de problemas de rendimiento de pagos, Yuno Monitors es el punto de partida.
La tasa de aprobación es una métrica de fiabilidad. Se degrada en tiempo real, se recupera en tiempo real y cuesta dinero real cada minuto que queda sin atención. El modelo de presupuesto de error SRE ofrece a los equipos de pagos el mismo rigor que los equipos de ingeniería usan para gestionar sus sistemas más críticos. Define el SLO por segmento. Calcula el presupuesto. Configura alertas de burn rate. Automatiza la respuesta. Una caída en un emisor de un país se detecta en minutos. El sistema identifica esta anomalía durante el monitoreo en tiempo real.