O que você vai aprender: Cada etapa de uma liquidação com stablecoin, quem custodia os fundos em cada fase, onde o câmbio é precificado, o que o GENIUS Act e o MiCA exigem de cada parte, e um framework de decisão para quando o meio de stablecoin supera um wire bancário e quando não supera.
A tese aqui é direta: liquidação com stablecoin é um meio de pagamento, não uma estratégia. Ele vence em corredores específicos, em valores específicos e em momentos específicos. Em outros casos, perde. Isso significa que ele deve integrar uma decisão de roteamento junto com cartões, wires e meios de pagamento instantâneo locais, não em uma manchete de tesouraria sobre adoção de cripto.
Principais conclusões
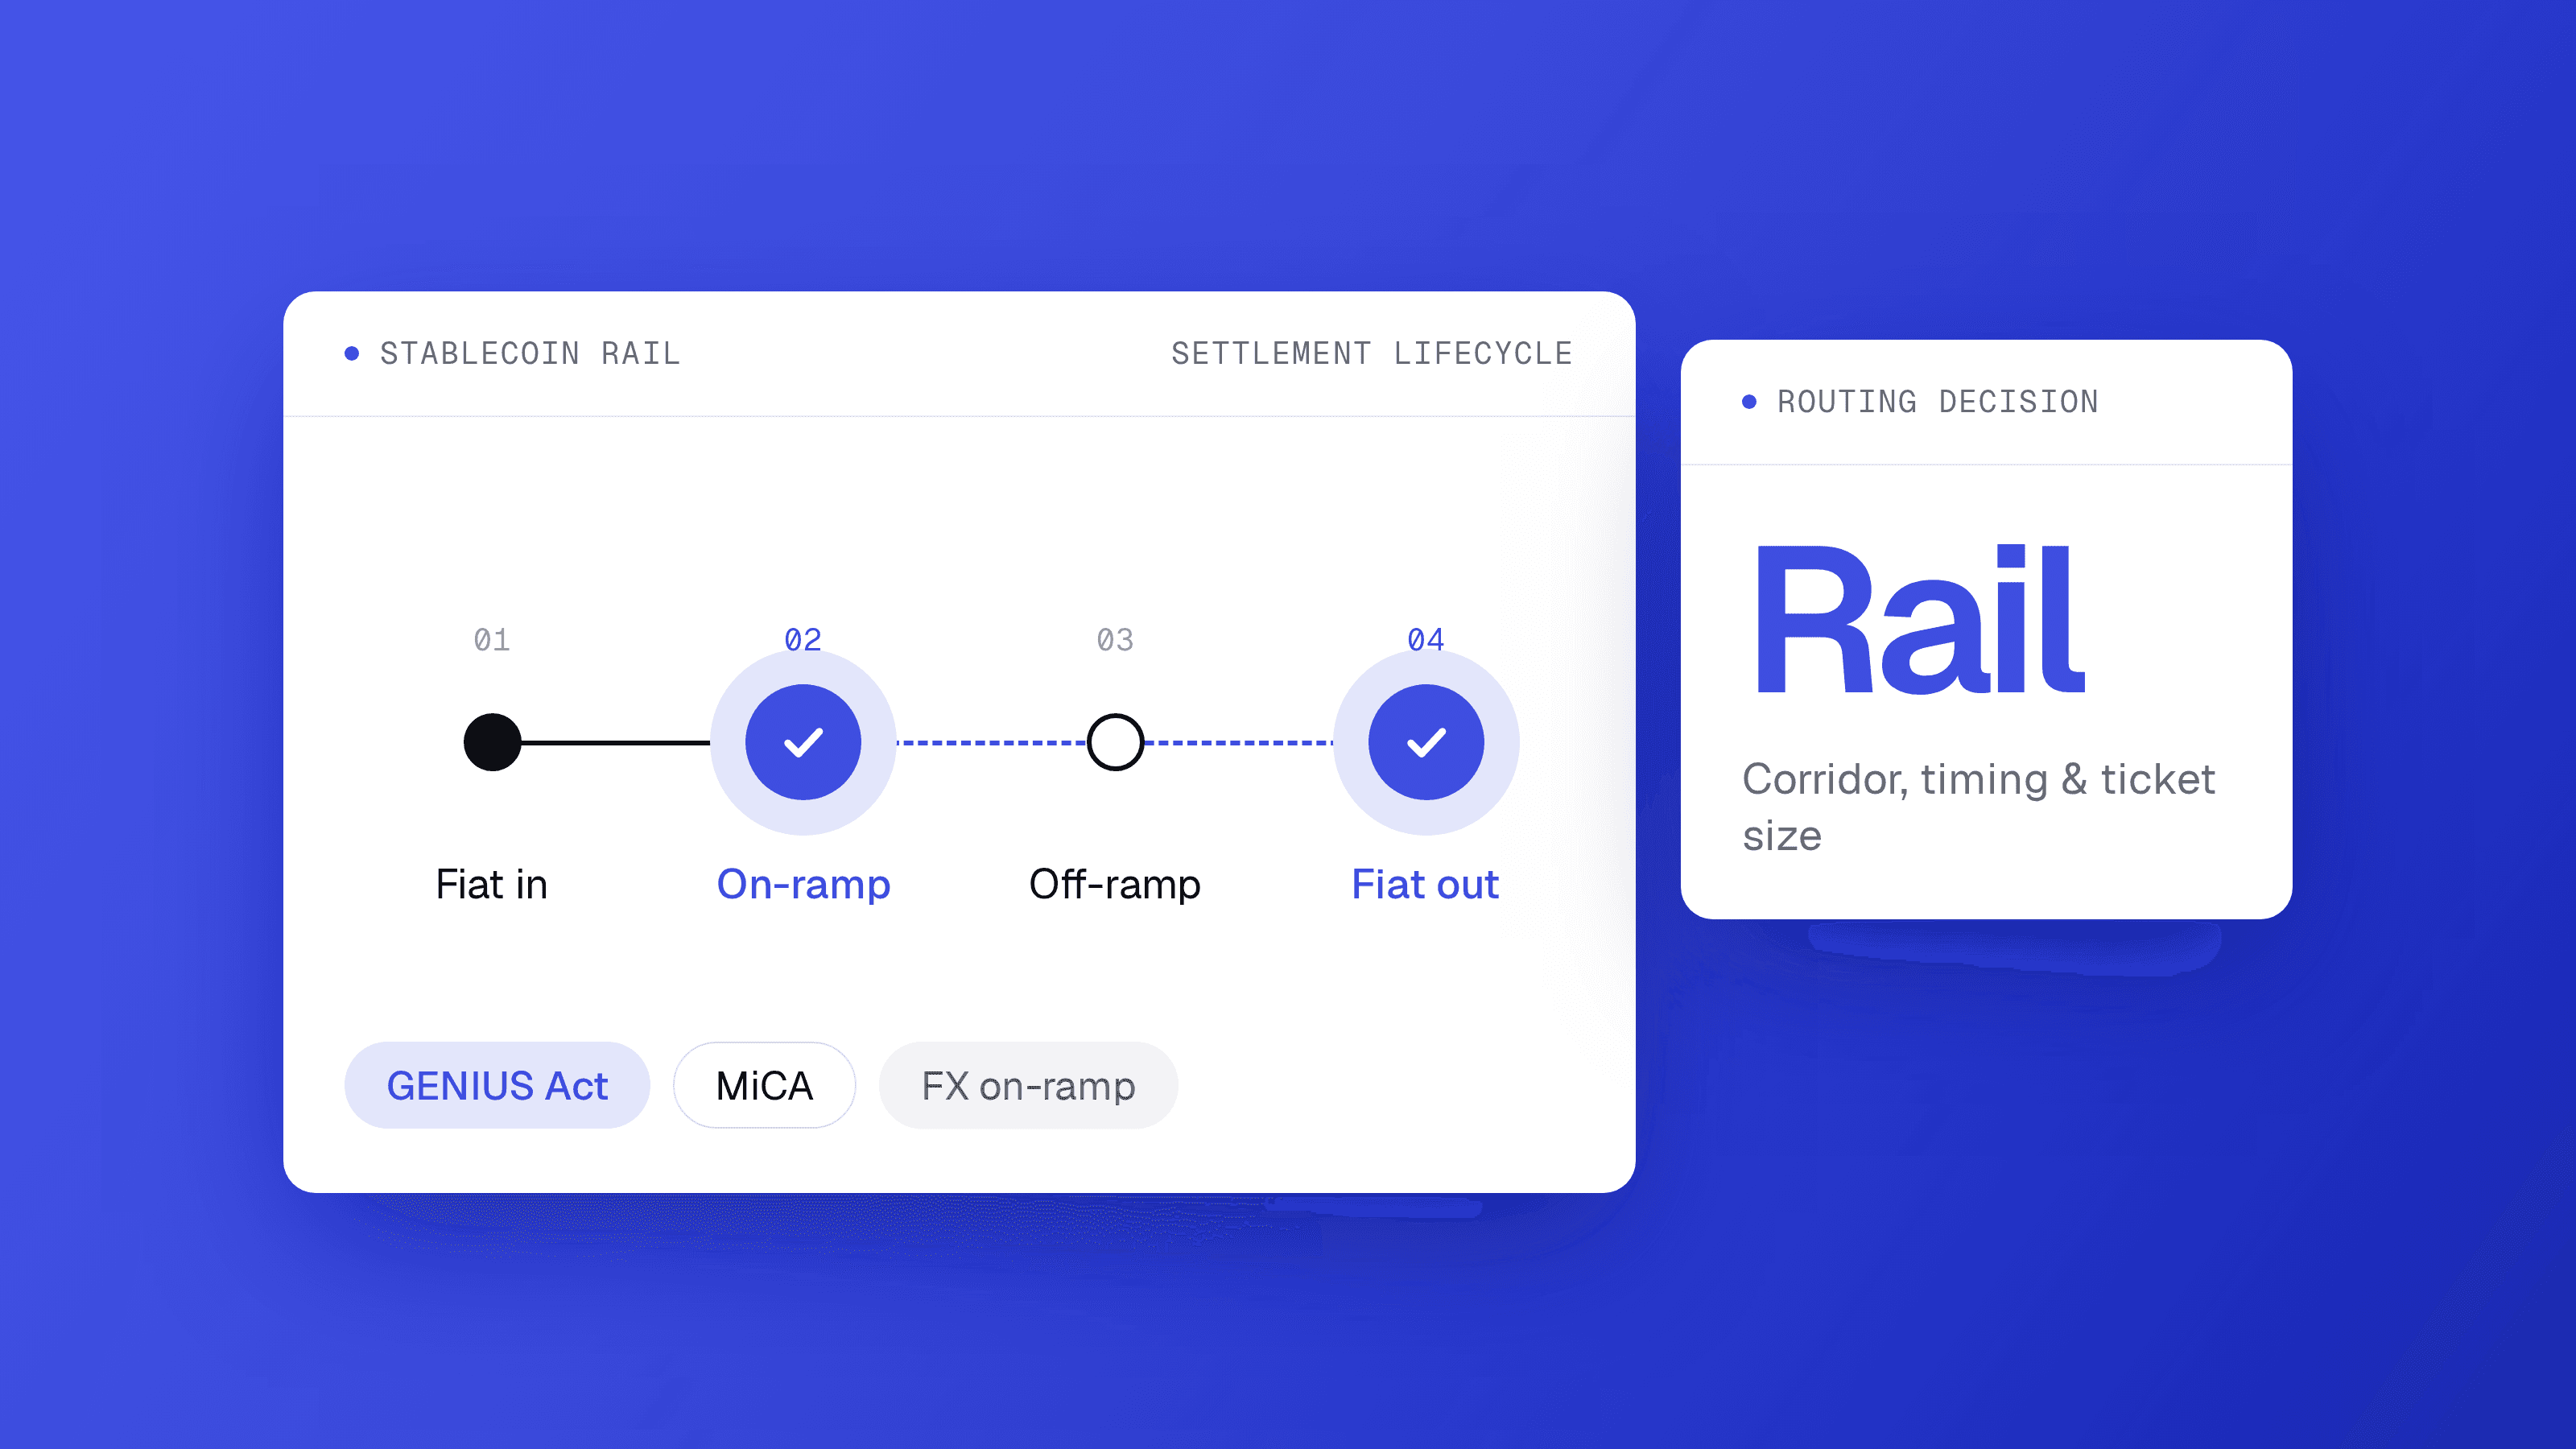
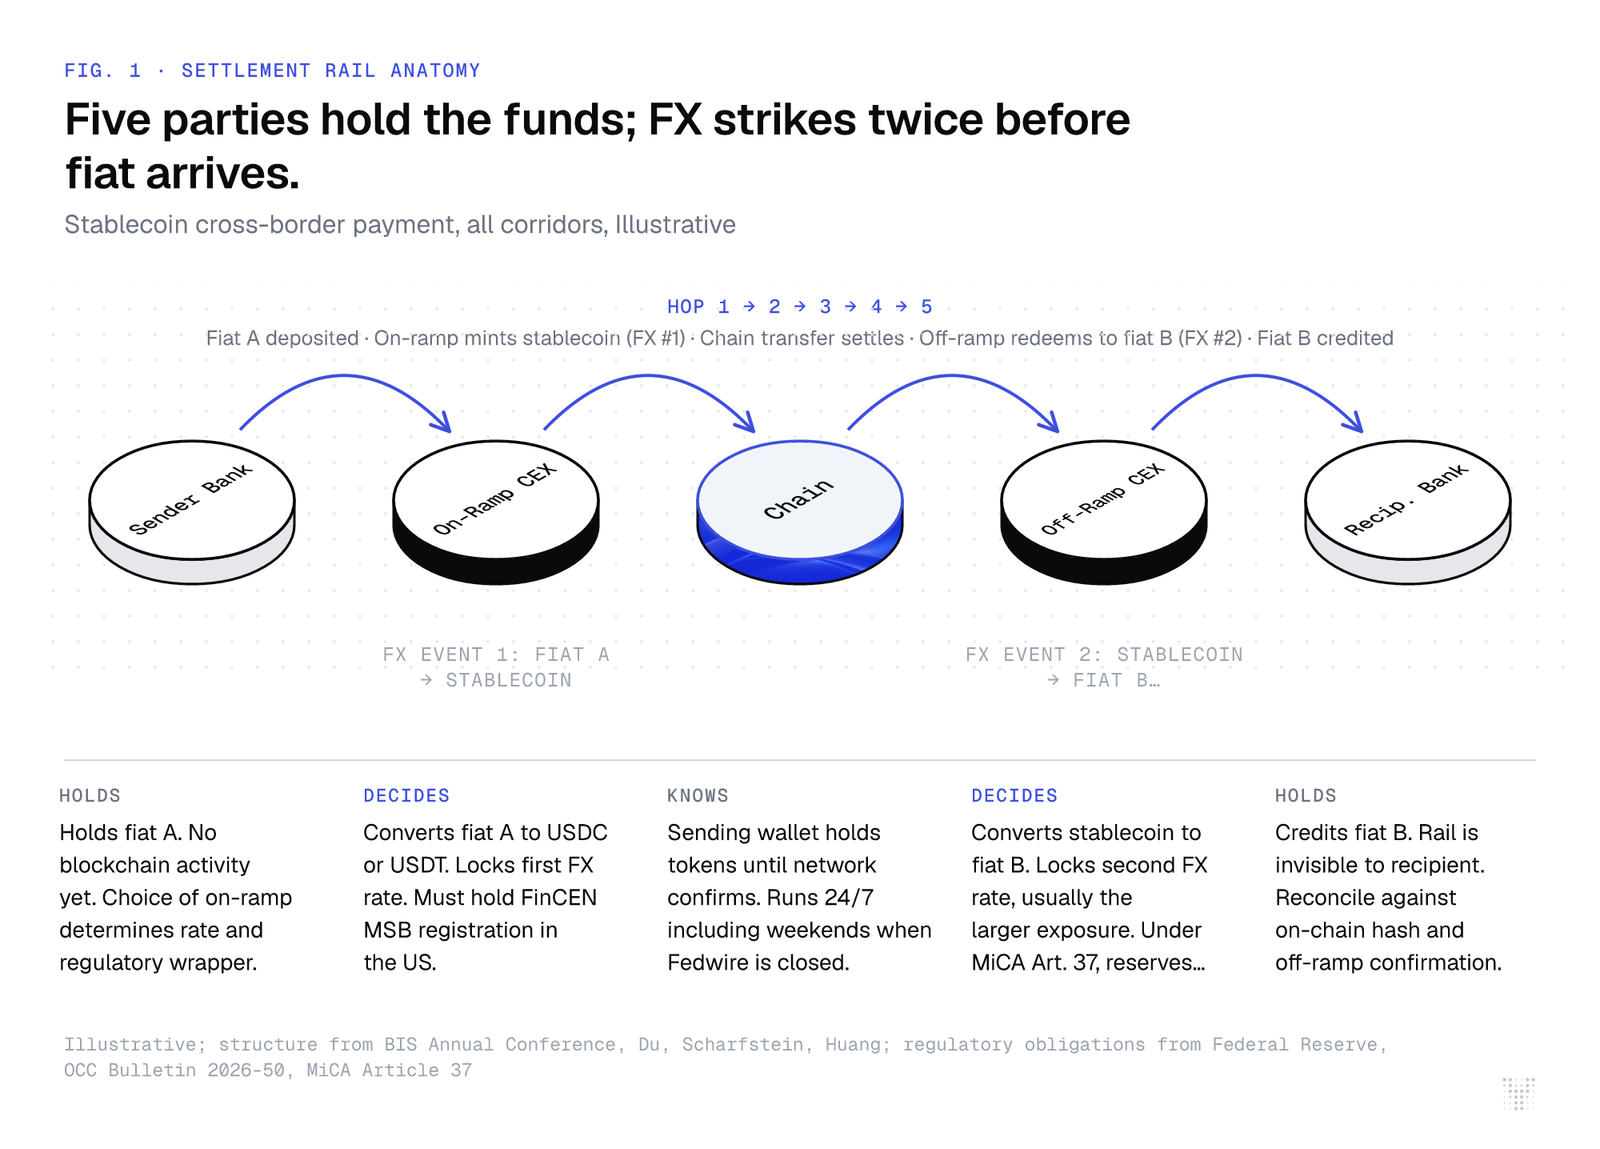
- A liquidação com stablecoin tem cinco etapas distintas: depósito em moeda fiduciária, on-ramp, transferência on-chain, off-ramp e saída em moeda fiduciária. A custódia muda a cada transferência.
- O câmbio é precificado duas vezes: uma no on-ramp e outra no off-ramp. A maior exposição geralmente ocorre no off-ramp, na conversão para moeda local.
- Três frameworks regulatórios governam diferentes atores no mesmo pagamento. As regras do FinCEN cobrem as exchanges, o GENIUS Act cobre os emissores de tokens e o MiCA cobre a custódia de reservas na UE.
- O meio vence em transferências de alto valor em corredores para mercados emergentes e fora do horário bancário. Perde em valores pequenos e pagamentos domésticos onde meios de pagamento instantâneo já operam com baixo custo.
- Rotear stablecoins como uma opção entre muitas, e não como padrão, é o que transforma o meio em uma ferramenta de performance.
As cinco etapas: anatomia em um quadro branco
Um pagamento com stablecoin é uma corrida de revezamento com cinco pernas, e uma parte diferente segura o bastão em cada uma delas. Percorra-as em ordem e todo o sistema fica claro.
Etapa 1: Depósito em moeda fiduciária
O banco do remetente custodia os fundos. Nada foi movido em um blockchain ainda. Esta etapa é idêntica a qualquer wire iniciado por banco. A escolha do on-ramp feita pelo merchant ou pela tesouraria determina a taxa de câmbio e o enquadramento regulatório para todas as etapas seguintes.
Etapa 2: On-ramp via CEX
A exchange de on-ramp converte a moeda fiduciária A em uma stablecoin, tipicamente USDC ou USDT. Segundo pesquisa da Conferência Anual do BIS por Du, Scharfstein e Huang, a estrutura funciona assim: moeda fiduciária A, on-ramp via CEX, e então USDC ou USDT on-chain. É aqui que a primeira taxa de câmbio é travada e onde a primeira obrigação regulatória surge.
Nos Estados Unidos, o operador de on-ramp é um money services business. Segundo o Federal Reserve, cada money services business deve registrar-se no FinCEN, independentemente de possuir licença estadual como MSB. Esse registro estabelece um piso federal independente do licenciamento estadual. Sua equipe de tesouraria pode não ter essa obrigação diretamente. Confirme que cada contraparte de on-ramp a possui antes de realizar transações.
Etapa 3: Transferência on-chain
Uma vez liberado da custódia da exchange, o token se move on-chain. A carteira remetente custodia os tokens até que a rede confirme a transação. A finalidade da liquidação depende da rede: algumas confirmam em segundos, outras em minutos. A rede opera continuamente, o que é a principal vantagem de timing em relação a meios como o Fedwire.
Segundo a Folha de Produto do Serviço Fedwire Funds do Federal Reserve, o Fedwire liquida no mesmo dia com finalidade. O crédito na conta master do participante recebedor em dinheiro de banco central é final e irrevogável. Esse é um padrão elevado. A rede de stablecoin corresponde a essa finalidade, mas adiciona disponibilidade 24/7, incluindo fins de semana e feriados quando o Fedwire está fechado.
Etapa 4: Off-ramp via CEX
A exchange de off-ramp converte a stablecoin de volta para a moeda fiduciária B. Este é o segundo momento de câmbio, e geralmente o mais relevante. Se o recebedor opera em moeda local, a taxa do off-ramp determina o que ele efetivamente recebe. Segundo pesquisa da Conferência Anual do BIS por Du, Scharfstein e Huang, stablecoins podem oferecer câmbio favorável em transferências de mercados desenvolvidos para algumas economias emergentes, embora essa vantagem seja específica por corredor e não universal.
Na União Europeia, o operador de off-ramp está sujeito ao MiCA. Segundo o Artigo 37 do MiCA, os ativos de reserva devem ser mantidos em custódia por um custodiante designado: um prestador de serviços de criptoativos, uma instituição de crédito ou uma empresa de investimento. Esse custodiante deve ser designado dentro de cinco dias úteis após a emissão do token. O custodiante das reservas é separado do emissor e separado do processador de pagamentos. Essa segregação é um requisito estrutural.
Etapa 5: Saída em moeda fiduciária para o banco do recebedor
O banco do recebedor credita a moeda fiduciária B. Do ponto de vista do recebedor, isso parece qualquer wire recebido. O meio de stablecoin é invisível para ele. A liquidação está completa e a equipe financeira pode reconciliar com o hash da transação on-chain e a confirmação do off-ramp.
Onde o câmbio ocorre e qual é o seu custo
O câmbio na liquidação com stablecoin são dois eventos que se acumulam, e ambos devem ser precificados antes de escolher o meio. Tratá-los como um custo único leva a erros de roteamento.
No on-ramp, a exchange converte a moeda fiduciária A para a stablecoin. Se a moeda fiduciária A é USD e a stablecoin é indexada ao USD, o spread é geralmente uma pequena tarifa mais uma cobrança fixa. No off-ramp, a exchange converte a stablecoin para a moeda fiduciária B. Se a moeda fiduciária B é uma moeda local em um mercado emergente, esta é uma operação de câmbio real com spread de compra e venda. O custo combinado de ambas as conversões deve ser comparado ao spread do banco correspondente no mesmo corredor antes de concluir que o meio é mais barato.
A camada regulatória: três frameworks, três atores
Três conjuntos de regras distintos governam três partes diferentes no mesmo pagamento, e nenhum deles recai diretamente sobre o merchant. Entender qual se aplica a quem evita tanto o excesso de conformidade quanto lacunas na due diligence de contrapartes.
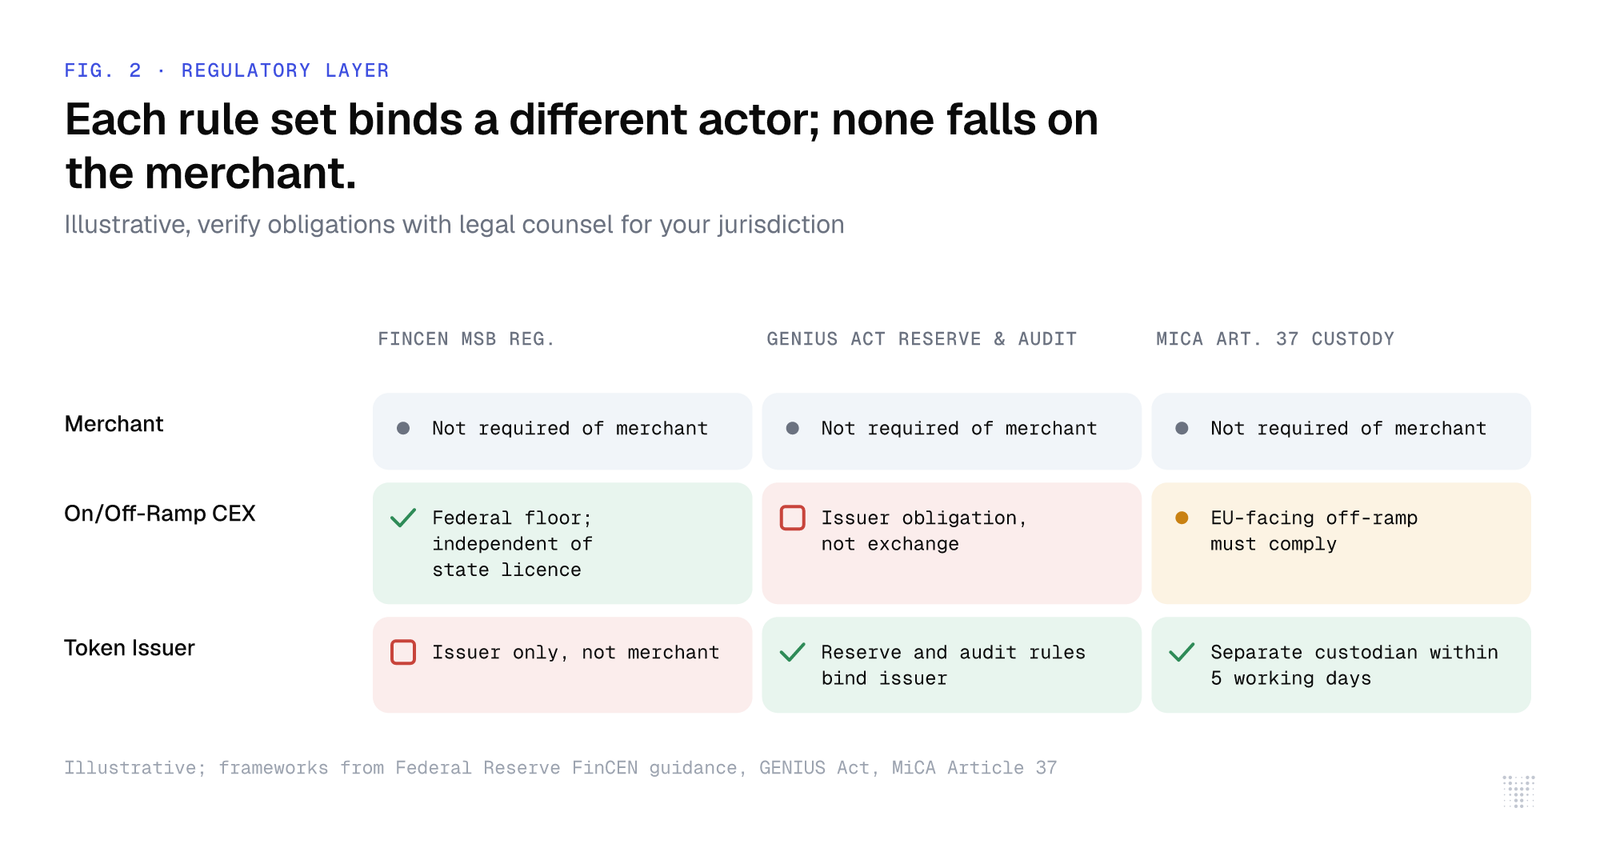
Os operadores de on-ramp e off-ramp enfrentam requisitos de registro MSB no FinCEN nos EUA, segundo o Federal Reserve. O emissor do token enfrenta o GENIUS Act. Segundo o OCC Bulletin 2026-50, a maioria das regras do OCC relacionadas ao GENIUS Act está em um novo 12 CFR 15, cobrindo ativos de reserva, padrões de resgate, gestão de risco e requisitos de auditoria e supervisão. O custodiante de reservas na UE enfrenta as regras de segregação do Artigo 37 do MiCA, conforme citado pela Autoridade Europeia dos Valores Mobiliários e dos Mercados.
A obrigação do merchant é a due diligence: confirmar que cada contraparte na cadeia possui os registros e licenças que sua função exige. Incorpore essa confirmação ao processo de onboarding e revise-a anualmente. As stablecoins aprovadas pela política de tesouraria devem refletir se o emissor atende aos padrões do GENIUS Act e se o custodiante de off-ramp na UE atende aos requisitos de custódia do Artigo 37 do MiCA.
Quando o meio de stablecoin vence: um framework de decisão
O meio supera as alternativas quando corredor, valor e timing se alinham. Otimize apenas uma dimensão e ignore as outras e você vai errar no roteamento dos pagamentos.
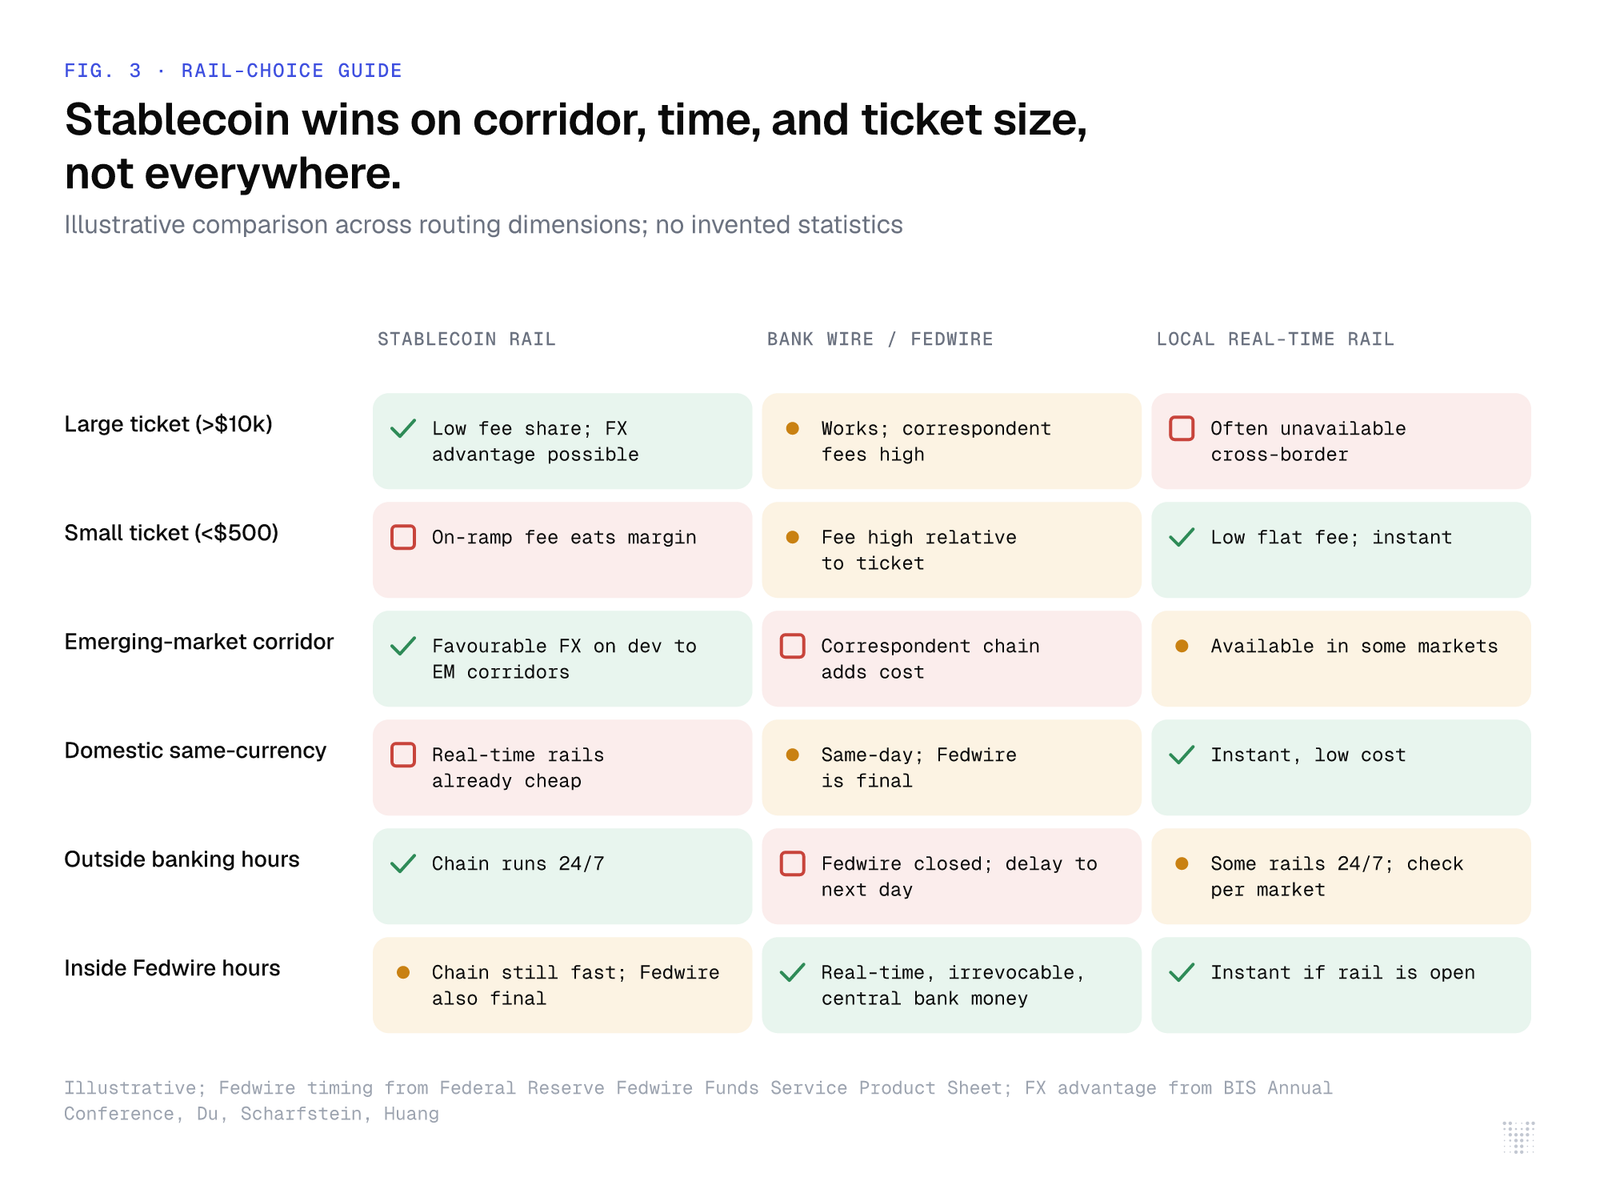
Em relação ao corredor, a pesquisa da Conferência Anual do BIS por Du, Scharfstein e Huang aponta transferências de mercados desenvolvidos para emergentes como a vantagem mais clara. O banco correspondente nesses corredores adiciona tarifas intermediárias e timing imprevisível. Uma tarifa fixa de $15 no on-ramp representa 0,15% de uma transferência de $10.000, mas 3,0% de uma transferência de $500. A matemática favorece valores maiores. Em relação ao timing, a disponibilidade 24/7 do meio importa mais quando o Fedwire está fechado: noites, fins de semana e feriados, conforme a Folha de Produto do Serviço Fedwire Funds do Federal Reserve.
O meio tende a perder em pagamentos domésticos com meios de pagamento instantâneo locais de baixo custo já existentes. Perde em valores pequenos onde tarifas fixas de on-ramp dominam e em corredores com baixa liquidez no off-ramp.
Exemplo prático: roteando um pagamento de $10.000 para fornecedor (empresa hipotética)
Esta seção usa uma empresa hipotética com todos os pressupostos declarados. Nenhum dado de empresa real é utilizado. O objetivo é mostrar a lógica de roteamento em forma aritmética.
Suponha um marketplace hipotético baseado nos EUA, "GlobalParts Co.", que paga um fornecedor em um mercado do Sudeste Asiático. Valor: equivalente a $10.000 USD. O pagamento ocorre em um sábado à tarde no horário do leste dos EUA, quando o Fedwire está fechado. Duas rotas estão disponíveis:
- Rota A: Wire bancário via banco correspondente, liquidado na manhã de segunda-feira.
- Rota B: Meio de stablecoin, com tarifa de on-ramp presumida de $15 fixos, spread de câmbio de off-ramp presumido de 0,4%, transferência on-chain confirmada em menos de dois minutos.
Na Rota B, a tarifa de on-ramp como porcentagem do valor de $10.000 é 0,15% (calculado como $15 dividido por $10.000, multiplicado por 100). O custo de câmbio no off-ramp com o spread presumido de 0,4% é $40 (calculado como $10.000 multiplicado por 0,004). Custo total da rota de stablecoin: $55 (calculado como $15 mais $40). O custo presumido do wire via banco correspondente nesse corredor é uma tarifa de $25 do remetente mais uma dedução intermediária presumida de $30, totalizando $55 (calculado como $25 mais $30), mais dois dias úteis de float. No sábado, a Rota B entrega no mesmo dia sob esses pressupostos, em vez de segunda-feira, liberando o float e cumprindo os prazos de pagamento do fornecedor. A decisão de roteamento favorece o meio de stablecoin para essa combinação de valor, corredor e horário.
Mude o valor para $500 e a tarifa de on-ramp sobe para 3,0% do valor (calculado como $15 dividido por $500, multiplicado por 100). Nesse nível, o meio de stablecoin dificilmente vence em custo. A vantagem de timing em um fim de semana pode ainda se aplicar a pagamentos menores urgentes, mas a decisão de roteamento deve ponderar custo e timing juntos no nível da transação.
Como o Yuno roteia stablecoins junto com outros meios
Stablecoins se tornam uma ferramenta de performance quando são uma opção roteável entre muitas, avaliada no nível da transação. Isso exige uma camada neutra sem interesse em qual meio vence.
O Yuno é o sistema de inteligência nativo em IA de pagamentos globais e serviços financeiros. Seu módulo de Stablecoins adiciona o meio como uma opção roteável dentro da mesma camada de orquestração que gerencia cartões, transferências bancárias e meios de pagamento locais. O Yuno está fora do fluxo de fundos: ele não custodia, converte nem mantém dinheiro em nenhuma etapa. A inteligência de roteamento fica acima dos meios sem ser proprietária deles. A neutralidade estrutural permite que o sistema recomende stablecoins quando corredor, valor e timing são favoráveis. Ele recomenda o Fedwire ou meios de pagamento instantâneo locais quando não são.
Merchants buscam plataformas de pagamento com stablecoin para negócios de alto volume que liquidam stablecoins junto com cartões e transferências bancárias. Isso é stablecoin como um meio em uma stack multi-meio, escolhido por lógica. O Yuno conecta-se a mais de 1.000 métodos de pagamento em mais de 190 países por uma única integração, com stablecoins ativáveis como uma configuração, não uma reconstrução. Rappi e inDrive estão entre as plataformas globais que processam pagamentos em múltiplos meios e mercados pela mesma camada.
Profissionais devem perguntar: a plataforma roteia stablecoins com base em dados de corredor, valor e timing como qualquer outro meio? Se o canal de stablecoin exige uma integração separada e relatórios separados, os custos de manutenção operacional vão corroer sua vantagem por corredor. Configurar e esquecer prejudica a performance em qualquer meio. A rota de stablecoin que vence hoje em um determinado corredor pode perder no próximo trimestre se um meio de pagamento instantâneo local for lançado ou se a liquidez do off-ramp diminuir. Revisão contínua de roteamento, aplicada a stablecoins da mesma forma que se aplica a adquirentes de cartões, é o que transforma o meio em performance duradoura.
Desenhe cinco etapas em um quadro branco e marque o custodiante em cada uma. Localize os dois momentos de câmbio e mapeie cada obrigação regulatória ao ator correto. Em seguida, aplique a matriz de corredor, valor e timing. Essa sequência é o trabalho analítico que transforma a liquidação com stablecoin em uma decisão financeira, não em uma aposta tecnológica.