Merchants enterprise perdem entre 9% e 20% da receita anual por falhas em pagamentos (composição da indústria, 2025). O problema mais difícil: a maioria das equipes de finanças descobre isso uma semana depois que começou. Um único número de taxa de autorização em um dashboard não é o mesmo que entender por que essa taxa mudou, onde caiu e quais transações são recuperáveis. O trabalho com analytics de performance de pagamentos começa quando você para de observar uma métrica agregada e começa a ler os sinais por baixo dela.
Principais Conclusões
- A taxa de autorização é uma métrica de P&L. Uma queda de 3 pontos percentuais em um adquirente em um mercado pode representar sete dígitos em receita anual perdida para um merchant de alto volume.
- As taxas de autorização agregadas ocultam variações por rota. Os dados da plataforma Yuno mostram um aumento médio de 8% na taxa de autorização quando o Smart Routing substitui a atribuição estática de adquirentes entre merchants enterprise (dados da plataforma Yuno, 2026).
- Recusas soft e recusas hard exigem respostas diferentes. Agrupá-las em uma única métrica de "taxa de recusa" torna ambas inacionáveis.
- Merchants com múltiplos PSPs não conseguem comparar a performance dos provedores sem uma camada neutra que normalize os dados. Cada PSP define as métricas de forma diferente.
- O monitoramento em tempo real reduz o tempo de detecção. Quedas na taxa de aprovação que levam 24 horas para aparecer em relatórios batch geram horas de perda de receita não recuperada.
Por Que a Taxa de Autorização É uma Métrica de Finanças, Não um KPI de Gateway
A taxa de autorização mede a proporção de transações submetidas que os emissores aprovam, e cada ponto percentual perdido é vazamento direto de receita no P&L. A maioria dos relatórios em nível de gateway agrega isso em um único número consolidado, o que oculta a variação que as equipes de finanças precisam para agir.
O problema com uma taxa agregada está no denominador. Uma taxa de autorização de 91% parece adequada até você segmentá-la. Uma rede de cartão específica na Alemanha pode estar em 96%. Um intervalo de BIN específico de um Visa emitido no Reino Unido em uma transação transfronteiriça pode estar em 74%. A média parece saudável; o impacto subjacente no P&L não é.
Observamos esse padrão repetidamente entre merchants enterprise que integram à infraestrutura da Yuno. Um head de pagamentos opera um stack com múltiplos PSPs, puxa um relatório semanal e vê a taxa de autorização estável. O que ele não está vendo é que um adquirente degradou em um tipo de cartão específico, e outro adquirente teria aprovado essas transações com uma taxa 12 pontos maior. O número agregado mascara ambos os sinais.
Para equipes de finanças, as métricas que realmente movem a receita não são as que a maioria dos dashboards exibe por padrão. A taxa de autorização precisa ser segmentada por adquirente, rede de cartão, intervalo de BIN e geografia antes de se tornar acionável.
O Que os Dashboards de Analytics de Performance de Pagamentos Devem Realmente Mostrar
Um dashboard de analytics de performance de pagamentos justifica sua existência quando reduz o intervalo entre algo dar errado e uma decisão ser tomada a respeito. A maioria dos dashboards reporta o que aconteceu; os úteis mostram por que aconteceu e o que fazer a seguir.
As métricas que pertencem a um dashboard de pagamentos enterprise se enquadram em cinco categorias.
Taxa de autorização por adquirente e rede de cartão
Segmente a taxa de autorização no nível do adquirente e, em seguida, faça um corte cruzado por rede de cartão e geografia de BIN. Isso revela as lacunas de performance por rota que uma taxa agregada oculta. Para merchants que operam dois ou mais adquirentes, essa comparação é o ponto de partida para decisões de Smart Routing.
Taxa de recusa soft e taxa de sucesso em retentativas
Recusas soft são recuperáveis. Recusas hard não são. Agrupá-las em uma única taxa de recusa torna ambas inacionáveis. Um dashboard bem estruturado rastreia o volume de recusas soft separadamente e mostra a taxa de sucesso em retentativas para cada código de recusa. Códigos de resposta do emissor como "fundos insuficientes" ou "não honrar" têm taxas de sucesso em retentativas significativamente diferentes e exigem lógicas de tratamento distintas.
Taxa de recusa falsa
Recusas falsas são rejeições do lado do emissor de transações legítimas. Elas são identificáveis quando um cliente sem histórico de fraude recebe uma recusa hard em um cartão em boas condições. Recusas falsas custam aos merchants aproximadamente três dólares em receita perdida para cada dólar em taxas de processamento (Optimus, 2026). Um dashboard que não exibe a taxa de recusa falsa separadamente mantém uma linha de receita recuperável invisível.
Taxa de aprovação por geografia e método de pagamento
As taxas de autorização variam materialmente por mercado. Um merchant que processa iDEAL nos Países Baixos junto com transações de cartão no Reino Unido precisa de segmentação geográfica para ver quais trilhos estão performando e quais estão puxando a média para baixo. O mix de métodos de pagamento também importa: carteiras digitais, transferências bancárias e redes de cartão têm dinâmicas de aprovação distintas do lado do emissor.
Correlação entre latência do provedor e tempo de inatividade
Quedas na taxa de autorização nem sempre refletem o comportamento do emissor. Às vezes um PSP está degradando e as transações estão expirando antes de chegar ao emissor. Um dashboard que rastreia a latência de resposta do provedor junto com a taxa de autorização separa recusas do lado do emissor de falhas do lado da infraestrutura. Essas situações exigem respostas completamente diferentes, e um dashboard que as confunde atrasa ambas.
Como Merchants com Múltiplos PSPs Perdem Visibilidade (e Receita) nos Relatórios
Cada PSP define a taxa de autorização de forma diferente, o que significa que comparar a performance entre provedores a partir de seus dashboards nativos produz números que não são comparáveis. Um provedor inclui retentativas no denominador; outro as exclui. Um conta o abandono no 3DS como recusa; outro não.
Esse é o problema da normalização, e é o motivo mais comum pelo qual o trabalho com analytics de performance de pagamentos estagna em merchants enterprise. As equipes de finanças acabam reconciliando números discrepantes de múltiplos dashboards em vez de tomar decisões de roteamento.
Em nossas integrações nos verticais de serviços financeiros, marketplace e assinaturas, essa é uma das primeiras lacunas operacionais que abordamos. A plataforma Yuno normaliza os dados de transação em todos os provedores conectados antes de exibi-los nos relatórios. Isso significa que uma comparação entre dois adquirentes no mesmo intervalo de BIN é uma comparação de igual para igual, não um artefato metodológico.
Somente uma camada neutra, sem interesse em qual provedor vence a decisão de roteamento, pode fazer essa comparação de forma confiável. A Yuno não possui nenhum trilho e não vende adquirência. Cada recomendação de roteamento e cada comparação de performance reflete resultados reais de transações, sem conflito de interesse incorporado à análise.
Monitoramento em Tempo Real Versus Relatórios Batch: Onde a Receita É Perdida
O intervalo de detecção entre um evento de taxa de autorização e uma resposta humana é onde a maior parte da receita recuperável é perdida. Relatórios batch revelam problemas em ciclos de 24 horas; o monitoramento em tempo real reduz isso para segundos.
Considere o que acontece quando um adquirente degrada numa tarde de quinta-feira. As taxas de aprovação caem 8 pontos no tráfego daquele provedor. Em um ambiente de relatórios batch, o head de pagamentos vê isso na revisão da manhã de sexta-feira. Oito a doze horas de tráfego degradado já foram processadas. Em um ambiente de monitoramento em tempo real com roteamento automatizado, a degradação é detectada em segundos e o tráfego é redirecionado para um provedor mais saudável antes da próxima transação chegar.
Uma grande plataforma de entrega por demanda com a qual trabalhamos reduziu seu tempo de resposta a problemas de pagamento de minutos para segundos usando o módulo Monitors da Yuno. O efeito prático foi uma redução de 80% no tempo de analistas gasto em resolução de interrupções, e uma queda significativa na taxa de falha de transações durante incidentes com provedores.
Os mecanismos importam aqui. O Monitors da Yuno permite que líderes de operações de pagamentos definam limites personalizados por provedor, país, moeda, bandeira de cartão ou volume. Quando um limite é ultrapassado, o sistema alerta via Slack ou e-mail e redireciona automaticamente o tráfego para provedores mais saudáveis sem exigir que um humano faça login e realize uma alteração. Quando o provedor se recupera, o tráfego retorna ao roteamento normal. A equipe humana cuida da revisão pós-incidente, não do incidente em si.
Para equipes de finanças, isso se traduz diretamente: incidentes que anteriormente vazavam uma hora de volume de transações agora vazam segundos. A diferença de receita em altos volumes de transações é material.
Como o Smart Routing Aumenta as Taxas de Autorização nos Mercados
O Smart Routing seleciona o adquirente ideal para cada transação com base no tipo de cartão, geografia, valor e performance do provedor em tempo real. O roteamento estático atribui transações a adquirentes com base em regras fixas que não conseguem se adaptar a sinais de performance ao vivo.
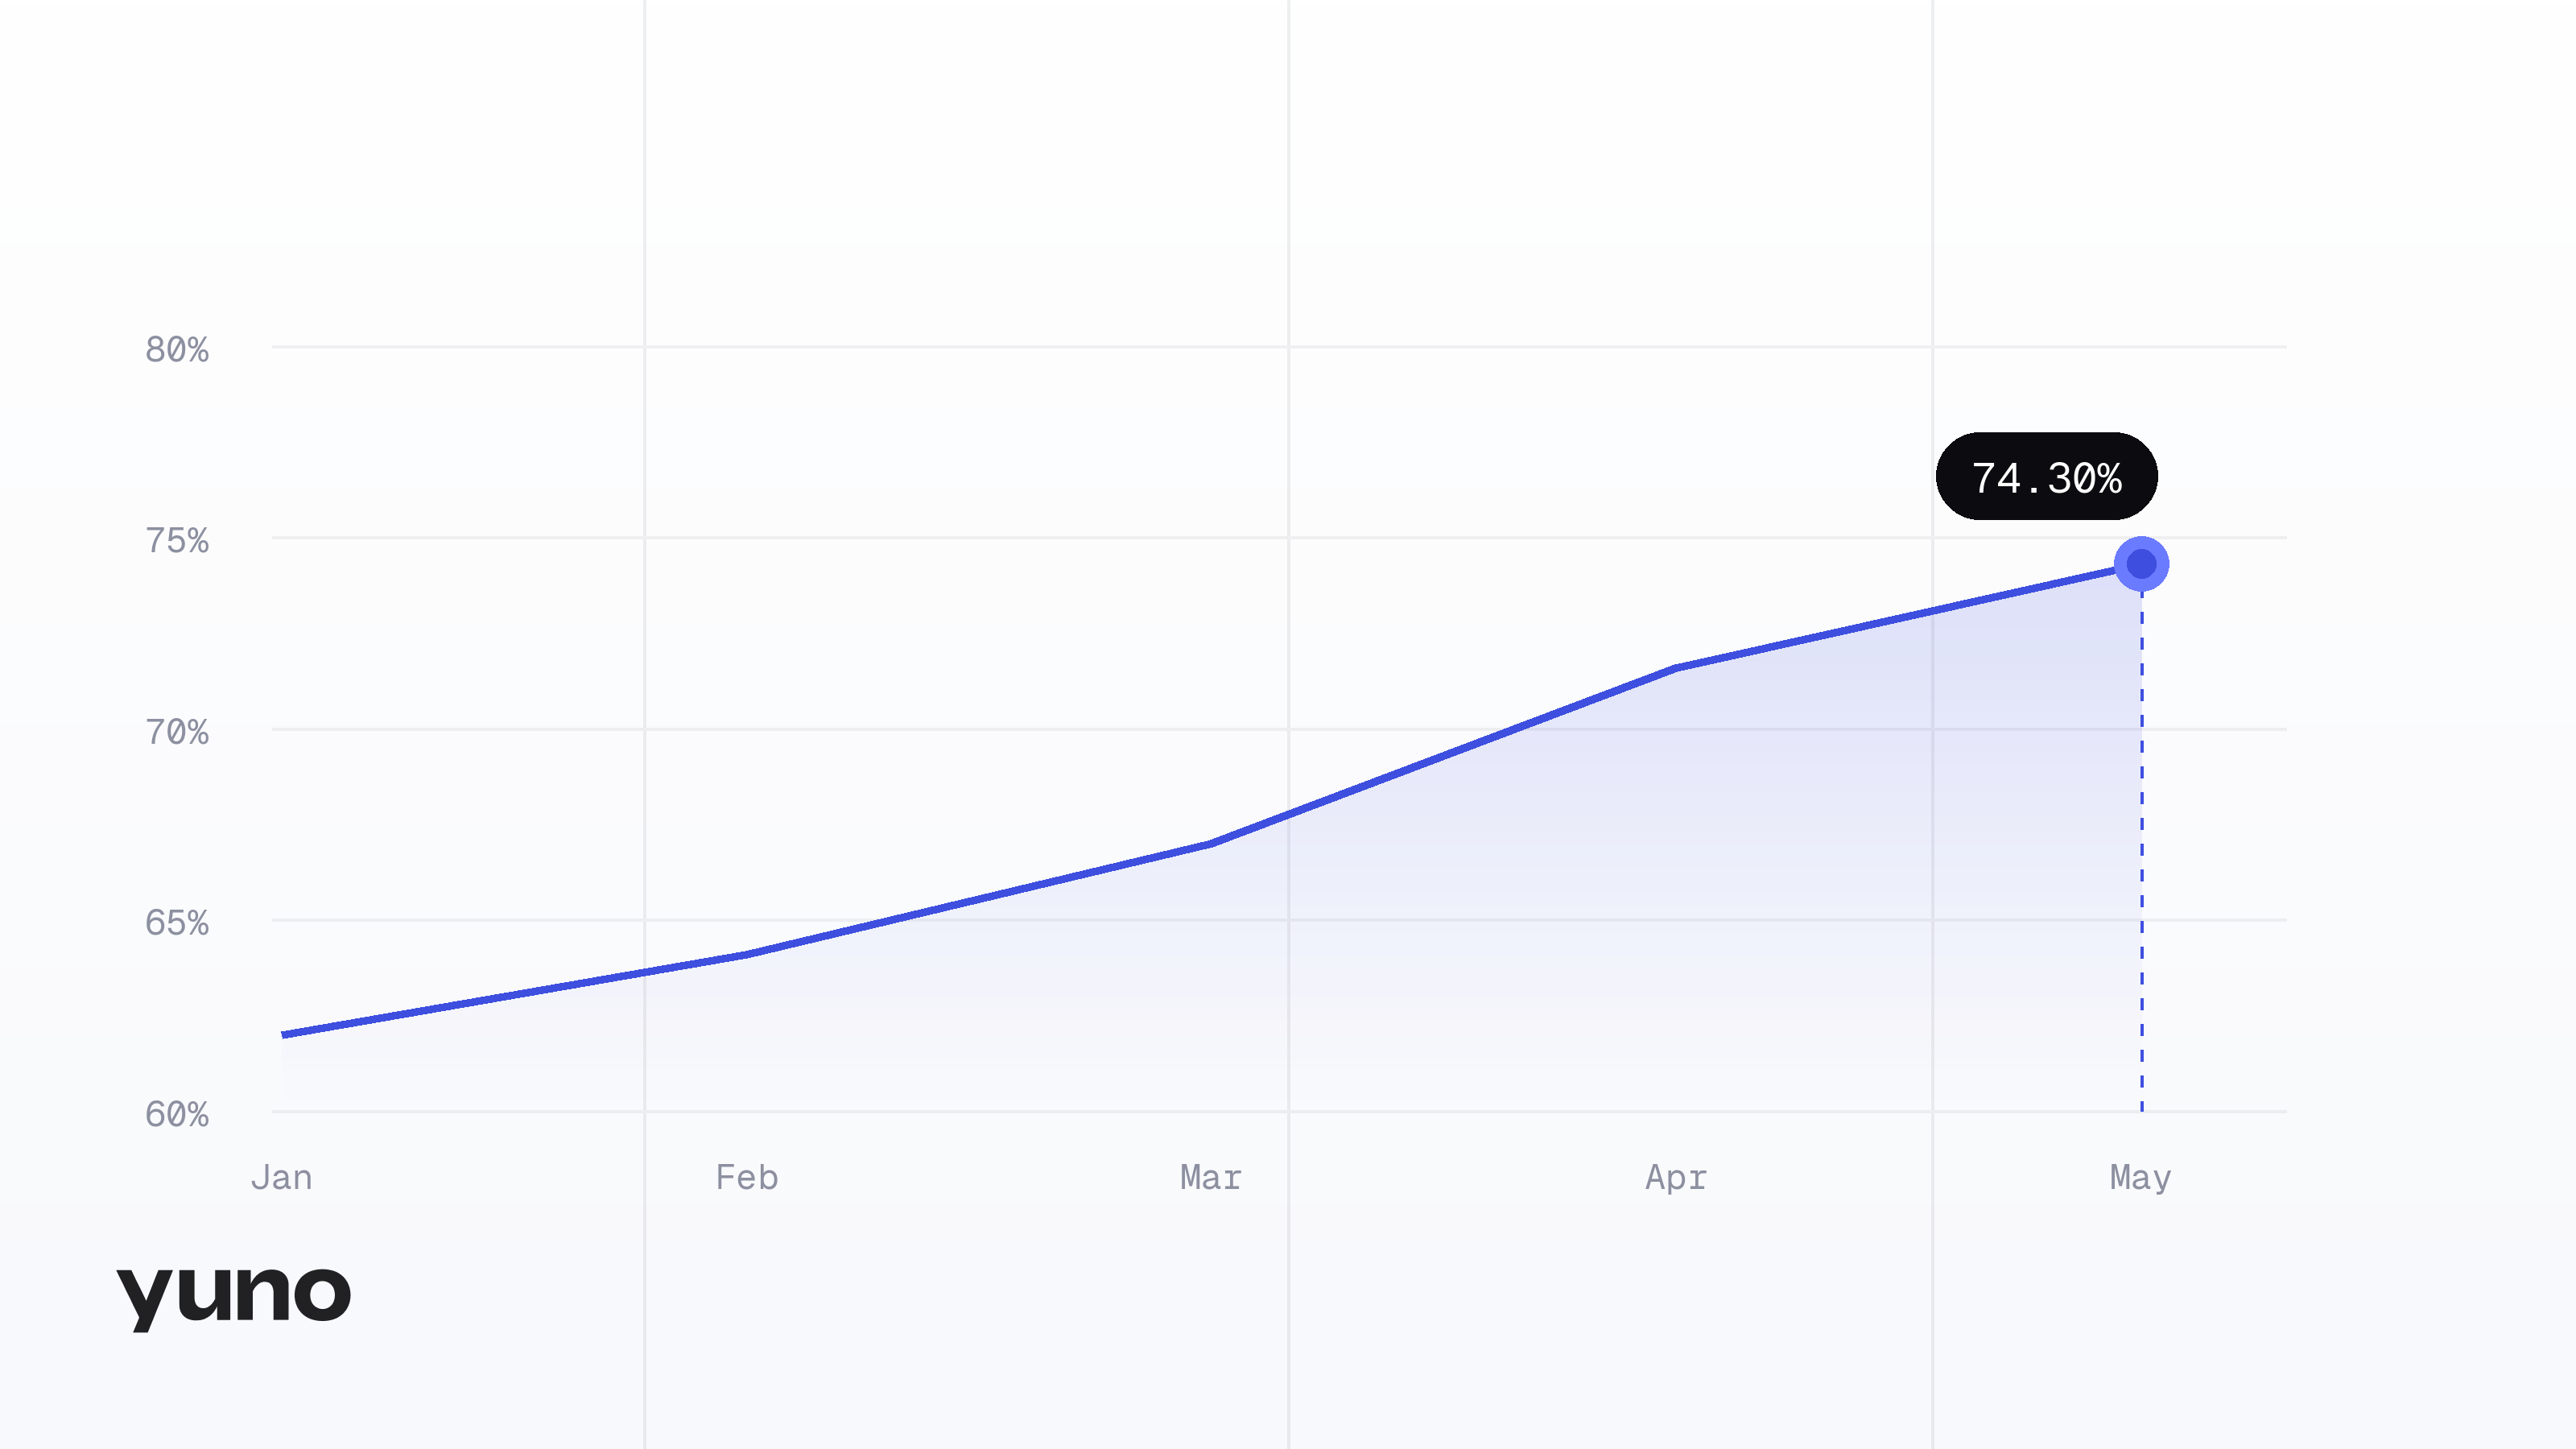
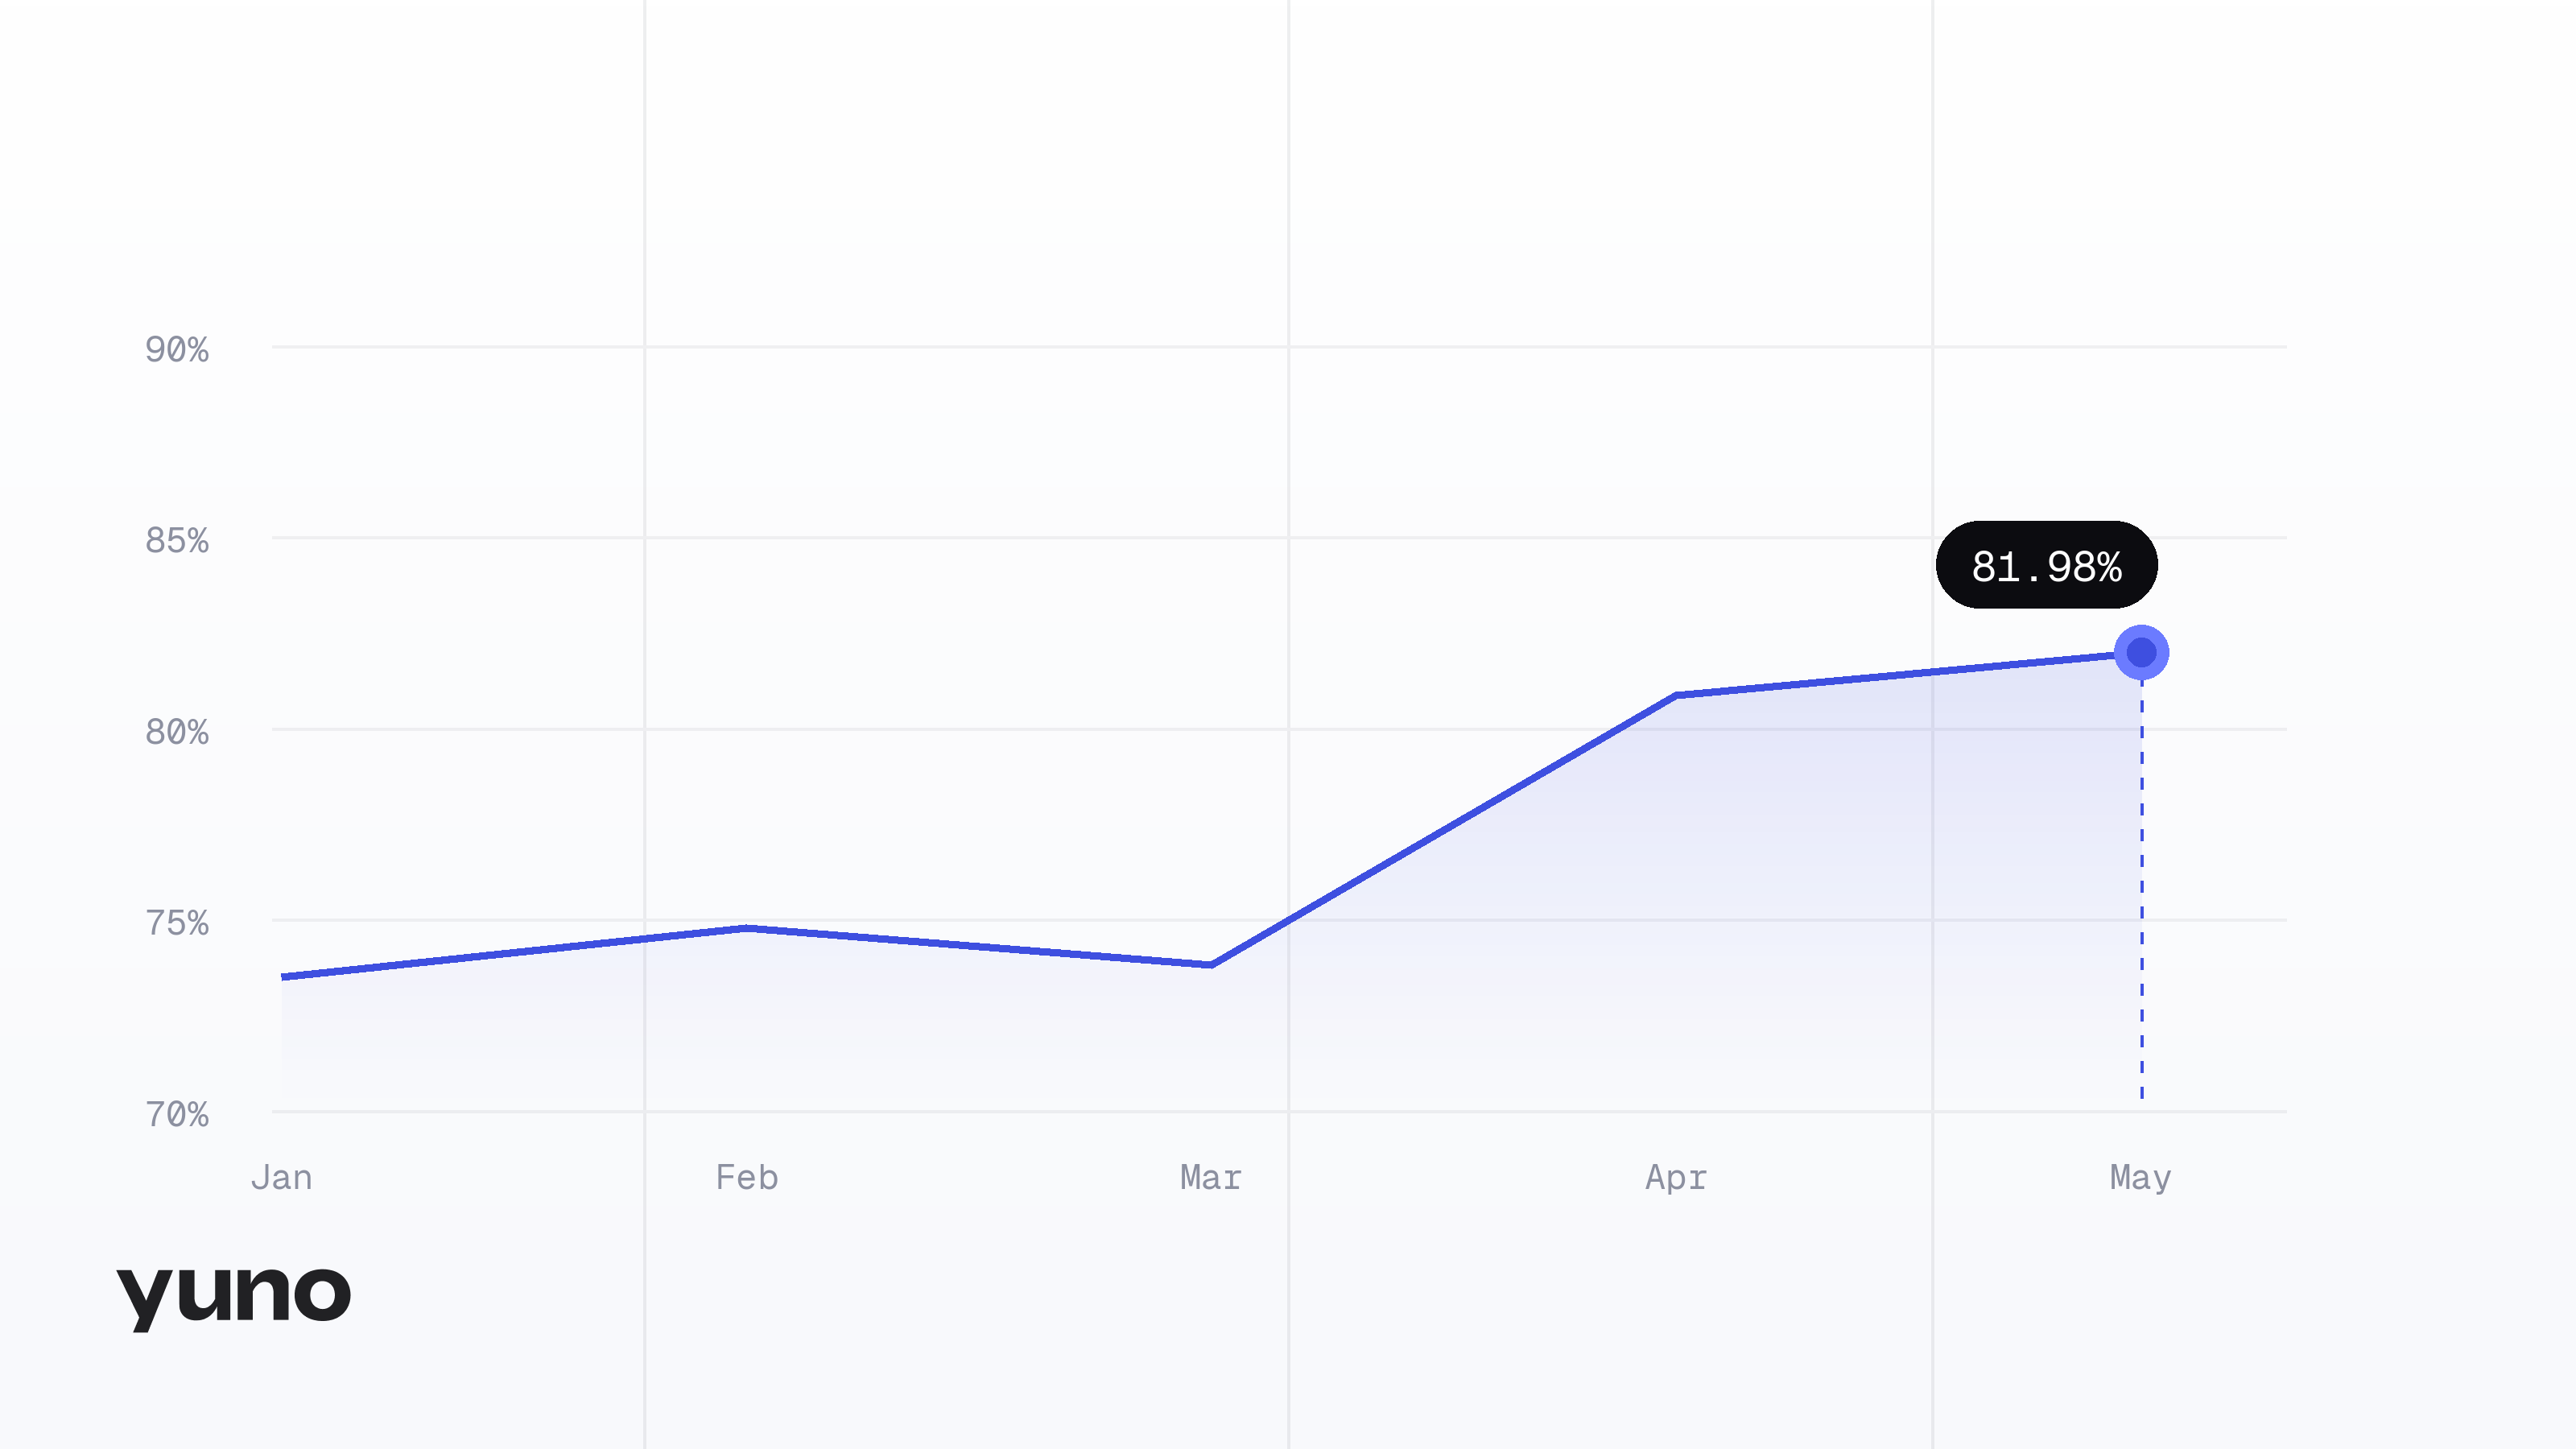
O impacto na taxa de autorização ao migrar do roteamento estático para o Smart Routing é uma das medições mais claras em analytics de performance de pagamentos. Os dados da plataforma Yuno mostram um aumento médio de 8% na taxa de autorização entre merchants enterprise quando o Smart Routing substitui a atribuição estática de adquirentes (dados da plataforma Yuno, 2026). Esse número vem de resultados de transações agregados em nossa infraestrutura, não de uma projeção modelada.
O mecanismo é direto. Uma transação de um Mastercard emitido no Reino Unido processada por um adquirente com fortes relacionamentos com o Mastercard britânico será aprovada a uma taxa mais alta do que a mesma transação roteada para um adquirente global genérico. O Smart Routing toma essa decisão dinamicamente, para cada transação, usando dados de performance em tempo real. O roteamento estático toma essa decisão uma vez, na integração, e nunca a atualiza.
Para heads de pagamentos avaliando estratégias de melhoria da taxa de autorização, a camada de roteamento é o ponto de partida de maior alavancagem. Não requer alterações na experiência de checkout nem novas integrações com PSPs. Opera sobre os relacionamentos existentes com provedores que o merchant já possui e direciona o volume para aquele com maior probabilidade de aprovar.
Recuperando Receita Após Falhas de Autorização
Transações com falha não são todas definitivas. Recusas soft são recuperáveis com lógica inteligente de retentativas; o churn involuntário em assinaturas é recuperável com atualização de conta; e alguns cenários de recusa hard são recuperáveis por meio de roteamento para métodos de pagamento alternativos.
Os dados da plataforma Yuno mostram que até 75% das transações com falha podem ser recuperadas usando NOVA, o agente de recuperação de pagamentos com IA (dados de produto Yuno, 2026). O NOVA intercepta pagamentos com falha em tempo real e engaja clientes via WhatsApp ou chamadas de voz com IA em mais de 70 idiomas, guiando-os para concluir a transação. Opera sem overhead de engenharia e sem acompanhamento manual da equipe de pagamentos.
Para merchants de assinatura, o Account Updater apresenta automaticamente novas credenciais de cartão quando um cartão armazenado expira ou é reemitido, antes do próximo ciclo de cobrança falhar. Isso fecha a lacuna de churn involuntário sem nenhuma ação necessária por parte do cliente.
A recuperação é a segunda metade de uma estratégia de analytics de performance de pagamentos. A primeira metade é a otimização do roteamento e o monitoramento em tempo real. A segunda metade captura o que ainda falha. Um dashboard que rastreia a taxa de recuperação junto com a taxa de autorização dá às equipes de finanças uma visão completa do ciclo de vida da receita para cada coorte de transações.
A GoFundMe usa a infraestrutura da Yuno para processar doações em múltiplos mercados. A capacidade de recuperação de pagamentos é especialmente relevante nesse contexto: uma doação com falha não é apenas uma transação perdida, é uma contribuição perdida que um doador pode não tentar novamente sem um estímulo. A automação de recuperação fecha essa lacuna sem adicionar atrito à experiência do doador.
Para equipes de finanças que desejam quantificar o business case antes de comprometer recursos de infraestrutura, o modelo para construir um business case de camada de pagamentos é um ponto de partida prático para a conversa interna.
O Que o Payment Concierge Muda para as Operações de Pagamentos
O trabalho com analytics de performance de pagamentos para quando os insights exigem um analista de dados, um login em dashboard e 20 minutos de troca de contexto para responder a uma única pergunta. A realidade operacional para a maioria dos heads de pagamentos é que a visibilidade está disponível, mas não é acessível em tempo real.
O Payment Concierge da Yuno é um agente de operações com IA que responde a perguntas sobre performance de pagamentos em linguagem natural pelo Slack, WhatsApp ou pela interface do Concierge. Um head de pagamentos pode perguntar "qual adquirente está com desempenho abaixo do esperado em transações Visa do Reino Unido esta semana?" e receber uma resposta com os dados subjacentes, os principais códigos de rejeição e recomendações específicas de roteamento. Sem SQL, sem analista, sem navegação em dashboard.
A visibilidade multi-PSP é o diferencial aqui. Nenhum PSP individual consegue comparar sua própria performance com a de seus concorrentes, pois só vê seu próprio tráfego. A Yuno vê tudo, normalizado entre provedores, e o Payment Concierge apresenta essa análise entre provedores sob demanda. Essa é uma capacidade que somente uma camada neutra pode oferecer de forma confiável.
O resultado dos relatórios também importa. O Payment Concierge gera relatórios em Excel, PDF ou PowerPoint diretamente dentro da conversa. Para equipes de finanças que preparam relatórios de performance de pagamentos para o conselho, isso elimina uma etapa manual de produção que normalmente leva horas por ciclo de reporte.
Construindo uma Camada de Analytics de Performance de Pagamentos que as Equipes de Finanças Possam Usar
A infraestrutura certa de analytics de performance de pagamentos serve a dois públicos simultaneamente: a equipe de operações de pagamentos que precisa de granularidade em tempo real, e a equipe de finanças que precisa de agregação em nível de P&L. A maioria dos dashboards serve a um ou nenhum deles.
Com base em nosso trabalho com merchants enterprise nos verticais de assinaturas, marketplace e serviços financeiros, os dashboards que realmente impulsionam decisões compartilham três características estruturais.
- A segmentação por adquirente, rede de cartão, geografia e método de pagamento é a visão padrão, não um drill-down. Taxas agregadas são para slides de resumo executivo, não para decisões operacionais.
- Alertas em tempo real com resposta automatizada estão integrados à camada de monitoramento. A revisão humana acontece após a resposta automatizada, não em substituição a ela.
- As métricas de recuperação ficam ao lado das métricas de autorização na mesma visualização. Uma equipe de finanças que vê a taxa de autorização e a taxa de recuperação juntas entende o resultado líquido de receita, não apenas a taxa de aprovação inicial.
O módulo Analytics and Insights da Yuno oferece essa visão unificada em todos os provedores, métodos e mercados conectados. A integração com Aida AI permite que equipes de pagamentos gerem gráficos e visualizações segmentadas por meio de consultas em linguagem natural, sem precisar de um analista de dados para construir cada relatório. As visualizações são compartilháveis e salváveis, o que significa que o head de pagamentos e o CFO trabalham com os mesmos dados, formatados para suas respectivas necessidades.
A conclusão prática para líderes de pagamentos: comece a auditoria com sua taxa de autorização atual segmentada por adquirente e rede de cartão. Se esses dois cortes não estiverem imediatamente disponíveis em seus relatórios atuais, essa é a lacuna a fechar primeiro. Todo o restante em analytics de performance de pagamentos depende de conseguir ver claramente a performance por rota.
A partir daí, adicione o monitoramento em tempo real com roteamento automatizado e, em seguida, inclua a automação de recuperação para as transações que ainda falham. Cada camada se multiplica sobre a anterior. Os merchants na infraestrutura da Yuno que operam as três veem o aumento da taxa de autorização, a melhoria na velocidade de detecção e a taxa de recuperação funcionando juntas como um único sistema de proteção de receita, não três iniciativas separadas.